ข่าวสารล่าสุดเกี่ยวกับสตาร์ทอัพและการลงทุนในทุนร่วมในวันที่ 11 กันยายน 2026: รอบการระดมทุนที่ทำลายสถิติจาก Mistral AI, การเลื่อน IPO ของ Anthropic, สถิติการระดมทุนขนาดใหญ่ในเดือนสิงหาคม, ข้อตกลง M&A และการสำรวจตลาดทุนร่วมในรัสเซียสำหรับนักลงทุนและกองทุน
สัปดาห์ที่สองของเดือนกันยายน 2026 ยืนยันข้อสรุปหลักของปี: การลงทุนในทุนร่วมยังคงอยู่ในระดับสูงสุดเป็นประวัติการณ์ แต่มีการกระจุกตัวมากขึ้นในโครงสร้าง ขณะที่การประเมินของห้องทดลองแนวหน้าใกล้เคียงกับหนึ่งล้านล้านดอลลาร์ ยุโรปแสดงให้เห็นถึงธุรกรรมที่เปรียบเทียบได้กับสหรัฐอเมริกาเป็นครั้งแรกในรอบเวลานาน และตลาด IPO กลับพิจารณาอย่างระมัดระวังในความคาดหวังสำหรับการจดทะเบียนที่ใหญ่ที่สุดในประวัติศาสตร์
ด้านล่างนี้คือเหตุการณ์สำคัญและแนวโน้มที่กำหนดวาระการประชุมของสตาร์ทอัพและการลงทุนในทุนร่วมในวันศุกร์ที่ 11 กันยายน 2026:
- Mistral AI ปิดรอบ Series D ที่ 3.5 พันล้านดอลลาร์ โดยมีการประเมินมูลค่าเกิน 24 พันล้านดอลลาร์ ซึ่งเป็นธุรกรรมทุนร่วมที่ใหญ่ที่สุดในประวัติศาสตร์ของปัญญาประดิษฐ์ในยุโรป
- Anthropic เลื่อนการเริ่มการตลาด IPO ไปเป็นกลางเดือนตุลาคม ซึ่งทำให้ช่วงเวลาในฤดูใบไม้ร่วงสำหรับการจัดตั้งเทคโนโลยีขนาดใหญ่จำกัดลง
- เดือนสิงหาคมนำมาซึ่งการระดมทุนทั่วโลกจำนวน 42 พันล้านดอลลาร์ และเจ็ดรอบที่มีมูลค่าหนึ่งพันล้านดอลลาร์ขึ้นไป รวมถึง 5 พันล้านดอลลาร์สำหรับ Databricks
- โครงสร้างพื้นฐาน AI ยังคงเป็นแม่เหล็กดึงดูดทุน: Gimlet Labs ได้รับทุน 300 ล้านดอลลาร์ในขณะที่มีมูลค่า 3 พันล้านดอลลาร์
- M&A และการออกจากตลาดเริ่มมีความก้าวหน้า: Nvidia ซื้อ Hugging Face ในราคา 12.9 พันล้านดอลลาร์ และ Unitree Robotics เพิ่มขึ้น 460% ในวันแรกของการซื้อขาย
- ตลาดทุนร่วมในรัสเซียลดลง 48% ในช่วงครึ่งแรกของปี ในขณะที่จำนวนเช็คกลางเพิ่มขึ้น
หัวข้อประจำวัน: Mistral AI และสถิติยุโรปใหม่
Mistral AI จากปารีสประกาศการระดมทุน 3.5 พันล้านดอลลาร์ในรอบ Series D โดยมี Samsung Electronics เป็นผู้นำ และ Scaleup Europe Fund ที่จัดการโดย EQT รวมถึงนักลงทุนที่มีอยู่ PSG Equity มูลค่าของบริษัทเพิ่มเป็นเกือบสองเท่าภายในปีเดียว — จาก 13.7 พันล้านดอลลาร์เป็นมากกว่า 24 พันล้านดอลลาร์ และรวมยอดเงินที่ระดมทุนตั้งแต่ก่อตั้งในปี 2023 สูงถึง 7.5 พันล้านดอลลาร์
สำหรับกองทุนร่วม ธุรกรรมนี้มีความสำคัญจากสามเหตุผล ประการแรก Mistral ยังคงสถานะเป็นห้องทดลองแนวหน้าในยุโรปเพียงแห่งเดียวในหมู่บริษัท AI เอกชนเจ็ดแห่งที่มีมูลค่าเกิน 20 พันล้านดอลลาร์ — ส่วนที่เหลืออยู่ในสหรัฐอเมริกาและจีน ประการที่สอง การนำโดยผู้ผลิตชิปยืนยันแนวโน้ม: ผู้เล่นในอุตสาหกรรมได้รับการเข้ามาในทุนของสตาร์ทอัพ AI มากขึ้น โดยแข่งขันกับกองทุนคลาสสิคเพื่อการจัดสรร ท้ายที่สุด การมุ่งเน้นของ Mistral ในการสร้างโมเดลซูเวอเรนที่ธุรกิจสามารถเปิดใช้งานบนโครงสร้างพื้นฐานของตนเองได้รับความสนใจจาก Airbus, ASML, BMW และ HSBC — มีลูกค้าบริษัทกว่า 125 รายใน 20 ประเทศ
รอบนี้ยืนยันการเปลี่ยนแปลงในตลาดทุนร่วมในยุโรป: ในไตรมาสที่สอง สตาร์ทอัพในภูมิภาคระดมทุนได้ 24 พันล้านดอลลาร์ ซึ่งเป็นผลลัพธ์ที่ดีที่สุดในรอบสี่ปี ร่วมกับ Mistral, รายการ AI ขนาดใหญ่ในปีนี้ยังมี Isomorphic Labs (2.1 พันล้านดอลลาร์) และ Nscale (2 พันล้านดอลลาร์ที่มีมูลค่า 14.6 พันล้านดอลลาร์)
Anthropic เลื่อน IPO: ช่วงเวลาต่ำลง
Anthropic ซึ่งยื่นคำขอ S-1 เป็นความลับตั้งแต่วันที่ 1 มิถุนายน ตอนนี้วางแผนที่จะเริ่มการตลาดการจัดสรรไม่ก่อนกลางเดือนตุลาคม บริษัทที่มีมูลค่า 965 พันล้านดอลลาร์ตามรอบ Series H ที่มีมูลค่า 65 พันล้านดอลลาร์ ยังคงเป็นผู้ชนะหลักใน IPO ที่ใหญ่ที่สุดของปีหลังจากการเปิดตัว SpaceX ในเดือนมิถุนายนซึ่งนำมาซึ่ง 75 พันล้านดอลลาร์เมื่อมีมูลค่า 1.77 ล้านล้านดอลลาร์
การเลื่อนนี้มีผลกระทบโดยตรงต่อระบบนิเวศของทุนร่วม:
- สภาพคล่องของ LP ถูกเลื่อนออกไป. กองทุนที่เป็นเจ้าของส่วนของ Anthropic — ตั้งแต่ Sequoia และ Coatue จนถึง Altimeter และ D1 — จะได้รับการจัดสรรช้ากว่าที่วางแผนไว้ในโมเดลไตรมาสที่สาม
- ผู้ออกอื่นๆ รอคอย. บริษัทที่มีมูลค่าเฉลี่ยไม่รีบที่จะออกสู่ตลาดในขณะที่ตลาด “ย่อย” การจดทะเบียนขนาดใหญ่และกำหนดความอยาก
- OpenAI หันไปมองปี 2027. CFO ของบริษัทได้แจ้งให้พนักงานรู้ว่าสถานะสาธารณะถูกกำหนดไว้สำหรับปีหน้า และการแข่งกับคู่แข่งไม่ใช่ลำดับความสำคัญ
ตลาดรองยังคงประเมิน Anthropic ไว้ที่ 1.05–1.15 ล้านล้านดอลลาร์ ซึ่งสะท้อนถึงความมั่นใจของนักลงทุนในความสำเร็จของการจัดสรร แต่ก็เพิ่มความหวังในตลาดสาธารณะด้วยเช่นกัน
เดือนสิงหาคมในตัวเลข: 42 พันล้านดอลลาร์และชุดรอบพันล้าน
การลงทุนในทุนร่วมทั่วโลกในเดือนสิงหาคมอยู่ที่ 42 พันล้านดอลลาร์ซึ่งแบ่งระหว่างสตาร์ทอัพมากกว่า 1,500 ราย ลดลง 25% จาก 56 พันล้านดอลลาร์ในเดือนกรกฎาคม แต่เพิ่มขึ้น 122% จากเดือนสิงหาคมปีที่แล้วซึ่งเป็นเดือนที่มักจะเงียบสงบ
ธุรกรรมที่ใหญ่ที่สุดของเดือน
- Databricks — 5 พันล้านดอลลาร์ที่มีมูลค่า 190 พันล้านดอลลาร์; บริษัทได้เพิ่ม 56 พันล้านดอลลาร์ในทุนในระยะเวลาหกเดือน
- Hadrian (การผลิตด้านการป้องกัน), River AI (การปรับแต่งโมเดลเป็นพิเศษ), Valar Atomics (พลังงานนิวเคลียร์), Poolside (การทำให้โค้ดเป็นอัตโนมัติ), Base Power (ผู้จัดเก็บพลังงานในบ้าน) และ Yuanxin Satellite (การสื่อสารในวงโคจรต่ำ) — แต่ละคนมีมูลค่า 1 พันล้านดอลลาร์และมากกว่า
ที่น่าสังเกตคือห้าจากเจ็ดผู้รับรอบที่มีมูลค่าหมื่นล้านดอลลาร์ได้ดึงดูดทุนเมื่อไม่ถึงหนึ่งปีที่ผ่านมา ความเร็วในการระดมทุนระหว่างรอบเป็นข้อพิสูจน์ที่ตรงไปตรงมาว่านักลงทุนเพิ่มเงินเดิมพันให้กับบริษัทที่พวกเขาคิดว่าเป็นยักษ์ใหญ่ทางด้านเทคโนโลยีในอนาคตอย่างไร
โครงสร้างพื้นฐาน AI: ทุนกำลังไหลเข้ามาใน "ขุด" และ "พลั่ว"
การเริ่มต้นเดือนกันยายนยืนยันว่านักลงทุนไม่เพียงแต่ลงทุนในโมเดลเท่านั้น แต่ยังรวมถึงชั้นของการวิเคราะห์และการคำนวณด้วย Gimlet Labs ระดมทุนได้ 300 ล้านดอลลาร์ในรอบ Series B โดยได้รับความเป็นผู้นำจาก Andreessen Horowitz โดยมีมูลค่า 3 พันล้านดอลลาร์ — เพียงหกเดือนหลังจาก Series A ที่มีมูลค่า 80 ล้านดอลลาร์ ขณะที่นักลงทุนใหม่คือ Arm และ M12 ซึ่งเป็นหน่วยทุนร่วมของ Microsoft ซึ่งชี้ให้เห็นถึงความสนใจเชิงกลยุทธ์ของผู้ผลิตชิปในสถาปัตยกรรมมัลติซิลิคอน
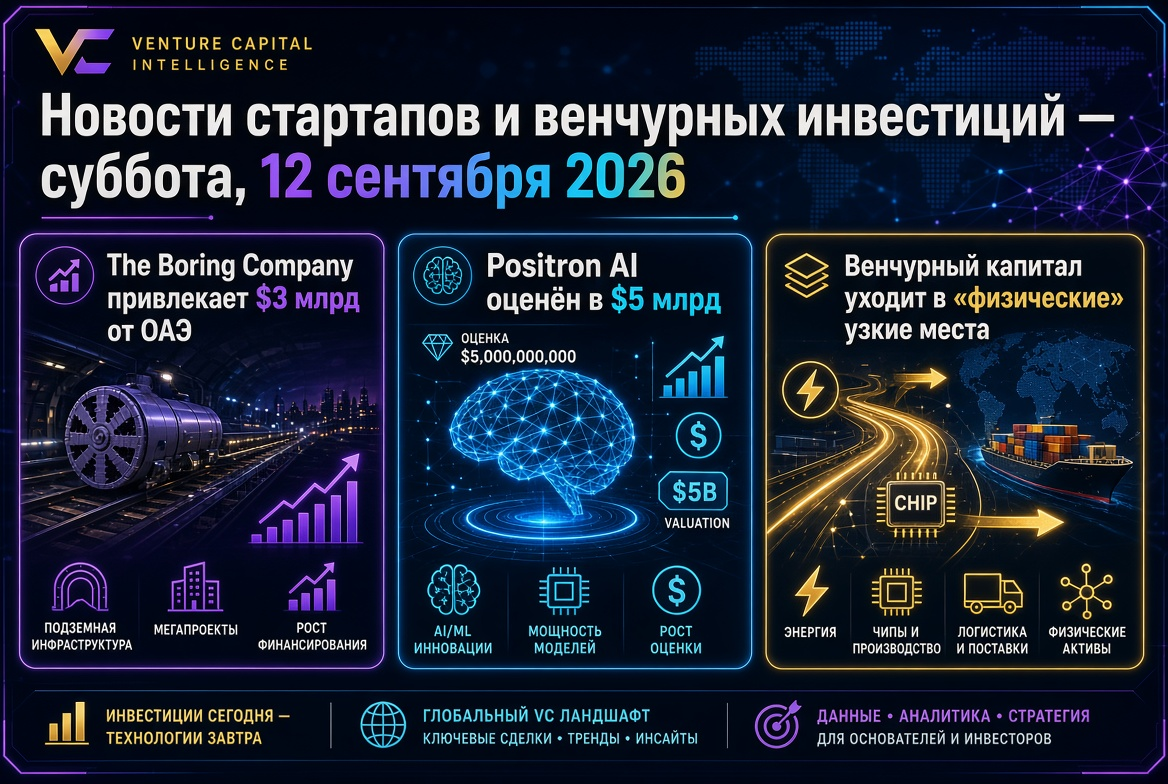
ในสัปดาห์นี้ยังมีการปิดรอบทุน Wonderful (550 ล้านดอลลาร์, Series C, Insight Partners), Forus (160 ล้านดอลลาร์, Series C, Bain Capital Ventures), Clay (115 ล้านดอลลาร์, Series D, Wellington) และ Savvy Wealth (100 ล้านดอลลาร์, Series C) การลงทุนในเซมิคอนดัคเตอร์ในปี 2026 อยู่ในระดับเหนือกว่าผลลัพธ์ปีที่แล้วเกือบ 50% ขณะที่เงินลงทุนใน AI ทางกายภาพ — หุ่นยนต์, อวกาศ และการผลิต — สูงถึง 47.4 พันล้านดอลลาร์ในช่วงครึ่งแรกของปี
การออกและ M&A: ตลาดการออกกำลังมีความก้าวหน้า
ไตรมาสที่สองกลายเป็นช่วงเวลาที่แข็งแกร่งที่สุดสำหรับการออกตั้งแต่ปี 2021 และฤดูใบไม้ร่วงยังคงแนวโน้มนี้:
- Nvidia ประกาศแผนการเข้าซื้อแพลตฟอร์ม open-source Hugging Face ในราคา 12.9 พันล้านดอลลาร์
- บริษัท Bending Spoons จากมิลานซื้อ Airtable ในราคา 1.3 พันล้านดอลลาร์
- Unitree Robotics เข้าสู่ตลาดหุ้นเซี่ยงไฮ้โดยมีมูลค่าประมาณ 9 พันล้านดอลลาร์และเพิ่มขึ้น 460% ในวันแรกของการซื้อขาย
- ฮ่องกงรับมือกับชุดการจดทะเบียนเทคโนโลยี: Shenzhen Longsys ระดมทุนได้ประมาณ 785 ล้านดอลลาร์ ในขณะที่ Excelland Robotics เข้าจดทะเบียนตามโหมดพิเศษสำหรับบริษัทเทคโนโลยี
ในสหรัฐอเมริกาตั้งแต่ต้นปีมีการจัดงาน IPO จำนวน 238 ครั้ง — มากกว่าปีที่แล้วเล็กน้อย แต่ส่วนใหญ่ของทุนที่ระดมทุนมาจากธุรกรรมขนาดใหญ่เพียงไม่กี่รายการ รวมถึง Cerebras (5.6 พันล้านดอลลาร์) และ Quantinuum
การกระจุกตัวของทุน: ตลาดสองความเร็ว
ครึ่งปีแรกของปี 2026 ปิดตัวลงด้วยการลงทุนในทุนร่วมทั่วโลกที่ทำลายสถิติ 510 พันล้านดอลลาร์ ซึ่งสูงกว่าทุกมูลค่าในปี 2025 ในขณะที่ OpenAI และ Anthropic ร่วมกันดึงเอา 43% ของเงินทุนทั้งหมด และเกือบ 80% ของการลงทุนในบริษัทอเมริกันมาจากรอบการลงทุนเริ่มต้นจนถึงระยะการเติบโต สำหรับนักลงทุน นี่หมายถึงการแยกแยะอย่างเข้มงวด: กลุ่มเล็กที่มีบริษัทในระยะหลังปิดรอบที่มีมูลค่าหลายร้อยล้านหรือหลายพันล้าน ในขณะที่ทีมในระยะเริ่มแรกเผชิญกับความต้องการที่เพิ่มขึ้นในด้านรายได้, การรักษาลูกค้า และเศรษฐศาสตร์ยูนิต
รัสเซียและประเทศในกลุ่ม СНГ: ตลาดหดตัว แต่เชคสูงขึ้น
ขนาดของการลงทุนในทุนร่วมในรัสเซียในช่วงครึ่งแรกของปี 2026 ลดลง 48% เมื่อเปรียบเทียบกับปีที่แล้ว มาอยู่ที่ 4.6 พันล้านรูเบิล ขณะที่จำนวนธุรกรรมลดลง 45% มาอยู่ที่ 54 ครั้ง ขณะที่เชคกลางเพิ่มขึ้น 23% มาอยู่ที่ 24.6 ล้านรูเบิล เกือบครึ่งหนึ่งของงบประมาณมาจากสามธุรกรรม: ผู้พัฒนากลุ่ม AI สำหรับองค์กร “Архитех ИИ” ระดมทุนได้ 1.087 พันล้านรูเบิล ขณะที่ Callisto Vision และ Robo ได้รับ 700 ล้านและ 500 ล้านรูเบิลจากกลุ่มนักลงทุน Kama Flow
โครงสร้างตลาดกำลังเปลี่ยนแปลง: กองทุนเอกชนจัดสรร 67% ของการลงทุนแต่ลดการดำเนินงานลง; นักลงทุนในธุรกิจลดการลงทุนลง 68% และจำนวนผู้ลงทุนลดลงจาก 50 เหลือ 33 กองทุนรัฐกลายเป็นกลุ่มเดียวที่เพิ่มจำนวนธุรกรรมขึ้น ทุนกำลังรวมตัวอยู่รอบรอบ A และโครงการ B2B ในด้าน AI, ความปลอดภัยไซเบอร์ และซอฟต์แวร์ภายในประเทศ ซึ่งนักลงทุนต้องการรายได้ที่พิสูจน์แล้วแล้วแม้ในระยะเริ่มแรก
สิ่งนี้หมายถึงอะไรสำหรับนักลงทุนในทุนร่วมและกองทุน
ข้อสรุปทางปฏิบัติประจำสัปดาห์
- นักยุทธศาสตร์ขององค์กรเป็นการแข่งขันใหม่เพื่อการจัดสรร. Samsung ในรอบ Mistral, Arm และ Microsoft ใน Gimlet Labs: ผู้ผลิตชิปซื้อโอกาสเข้าถึงความต้องการโดยตรง
- วางแผนสภาพคล่องโดยมีสำรอง. การเลื่อน IPO ของ Anthropic ทำให้การจัดสรรช้าลงและอาจเลื่อนการจดทะเบียนของบริษัทอื่นไปที่ไตรมาสที่สี่
- ยุโรปกลายเป็นการลงทุนในระดับที่ใหญ่ขึ้น. มีการระดมทุนเหนือ 2 พันล้านดอลลาร์ในสามรอบ AI ของยุโรปในรอบปี — แสดงถึงข้อโต้แย้งสำหรับการกระจายทางภูมิศาสตร์
- ความเร็วในรอบกลายเป็นปัจจัยเสี่ยง. ช่วงเวลาหกเดือนระหว่าง Series A และ B ในขณะที่การประเมินมูลค่าเพิ่มขึ้นอย่างมากต้องการการตรวจสอบรายได้ที่เข้มงวด
ข้อสรุป: มูลค่าการลงทุนสูงสุดในขณะที่ความหลงใหลเพิ่มขึ้น
ณ วันที่ 11 กันยายน 2026 ตลาดทุนร่วมรวมกันระหว่างการไหลเข้าของทุนที่ทำลายสถิติและการรวมกลุ่มที่ไม่มีที่สิ้นสุด สถิติของ Mistral AI และคลื่นรอบการลงทุนด้านโครงสร้างพื้นฐานแสดงให้เห็นว่าความสนใจในปัญญาประดิษฐ์ไม่ได้ลดลง แต่การเลื่อน IPO ของ Anthropic เตือนว่าเส้นทางสู่การเปิดตัวสาธารณะยังคงเป็นเรื่องท้าทายแม้สำหรับยูนิคอร์นที่มีมูลค่าสูงสุด กองทุนที่สามารถรวมการเข้าถึงการทำธุรกรรมขนาดใหญ่เข้ากับวินัยในระยะเริ่มต้นจะอยู่ในตำแหน่งที่ดีที่สุดเมื่อช่วงเวลาที่วางขายสินค้าในช่วงฤดูใบไม้ร่วงในที่สุดเปิดขึ้น