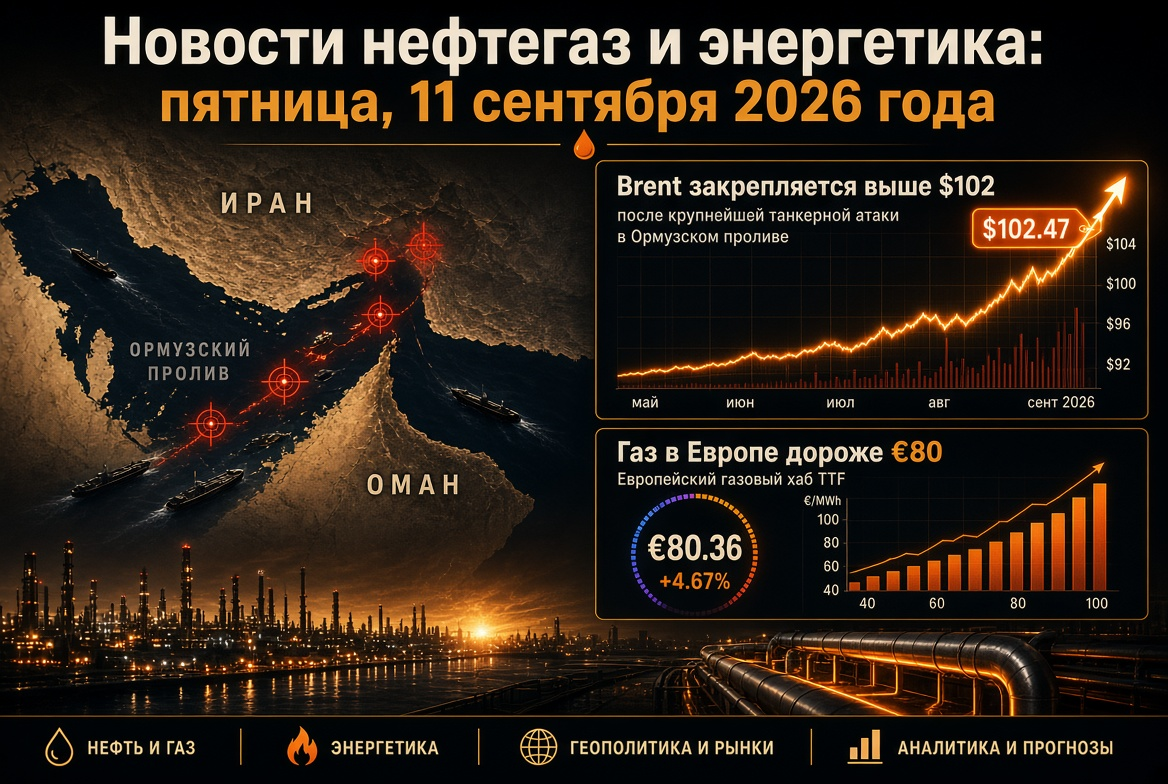
ภาพรวมตลาดพลังงานโลก: น้ำมัน แก๊ส ไฟฟ้า ถ่านหิน และพลังงานทดแทนวันที่ 10 กันยายน 2026
หัวข้อหลักของวัน: แบรนด์สูงกว่า $100 - การโจมตีเรือบรรทุกน้ำมันและการตอบโต้ของเตหะราน
ราคาน้ำมันเพิ่มขึ้นเป็นสัปดาห์ที่สี่ติดต่อกัน โดยที่สาเหตุของการปรับตัวเป็นการเพิ่มความตึงเครียดทางทหารโดยตรงในอ่าวเปอร์เซีย ขณะนี้หน่วยบัญชาการกลางของกองกำลังสหรัฐอเมริกาได้รายงานว่าทำลายเรือบรรทุกน้ำมันอิหร่านห้าลำที่อ่าวโอมานและใกล้เกาะฮาร์ก ซึ่งเป็นการตอบสนองต่อความพยายามโจมตีเรือของสหรัฐฯ; ในรอบหนึ่งสัปดาห์ ตามข้อมูลจากเพนตากอน มีเรือจาก "กองเรือเงา" 10 ลำที่ถูกทำลาย อิหร่านได้ประกาศการโจมตีฐานทัพมูฟ่าอัค-ซัลติในจอร์แดน (ขีปนาวุธ 18 ลูกถูกสกัดกั้น) การโจมตีเรือรบของกองทัพเรือสหรัฐฯ สองลำ และเรือสิบลำใกล้อ่าวฮอร์มุซ บริการทะเล UKMTO บันทึกการยิงจากกระสุนที่ไม่ทราบชนิดไปยังเรือบรรทุกน้ำมันที่เอลฟาโอของอิรักและความเสียหายที่ 발생กับเรือที่พอร์ตรอชิดในสหรัฐอาหรับเอมิเรตส์
ภัยคุกคามที่สำคัญต่อการเดินเรือคือ “เขตต้องห้าม” ที่อิหร่านประกาศนอกอ่าว ซึ่งกองกำลังอิหร่านตั้งใจที่จะหยุดเรือโดยไม่มีการอนุญาต สำหรับผู้ค้าและบริษัทประกันภัย หมายความว่ามีความจำเป็นที่จะต้องเพิ่มอัตราเบี้ยประกันทางทหารและลดจำนวนเจ้าของเรือที่ยินดีเข้ามาในพื้นที่ นี้ ผลัดตอบโตด้วยการขยายการคว่ำบาตรต่ออากาศยานอิหร่าน และโซลกำลังพิจารณาเข้าร่วมเพื่อให้ความปลอดภัยในอ่าว
ตลาดน้ำมัน: ราคา แนวโน้ม และการคาดการณ์
สัญญาณ ตลาดน้ำมัน ในเช้าวันพฤหัสบดี:
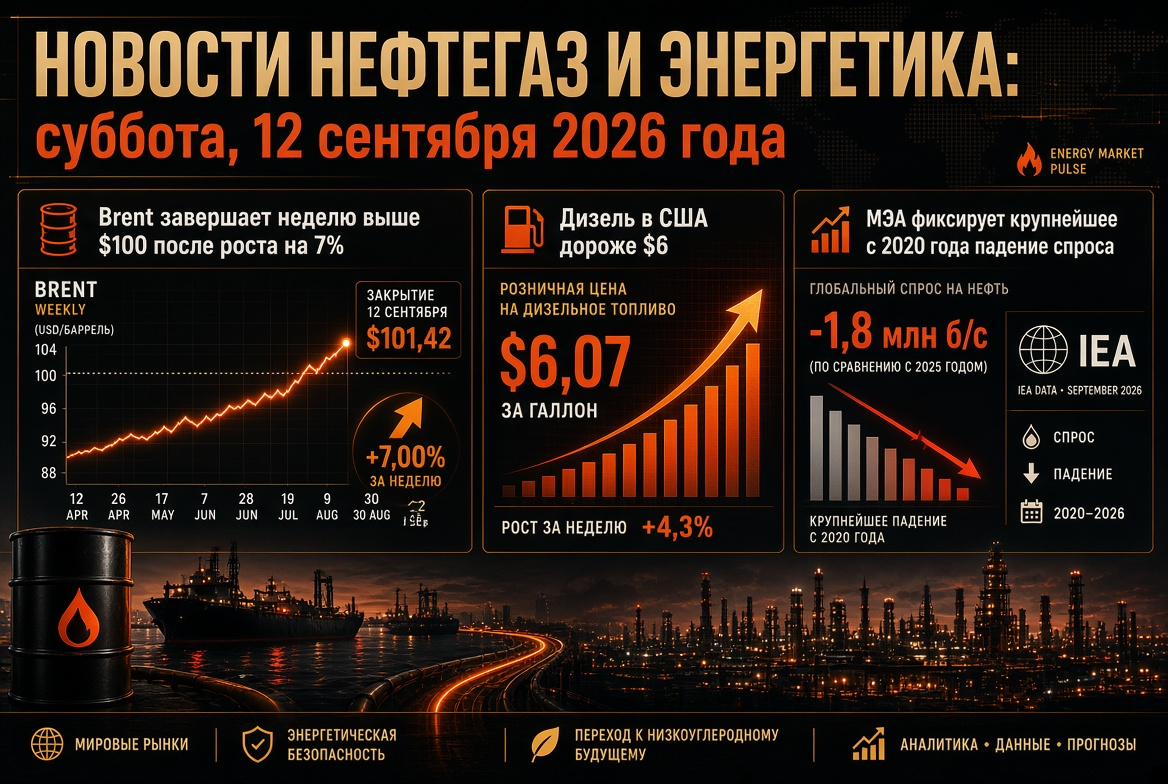
- แบรนด์ (เดือนพฤศจิกายน, ICE): จุดสูงสุดในวันพุธ $100.19 ต่อแบเรล สูงกว่า $100 เป็นครั้งแรกนับตั้งแต่วันที่ 24 กรกฎาคม; หลังจากนั้นมีการรวมตัวกันในช่วง $99.7–100.5.
- WTI (เดือนตุลาคม, NYMEX): ประมาณ $94.7, เพิ่มขึ้นราว 2% ในช่วงเซสชัน.
- แนวโน้ม: ตั้งแต่วันที่ 31 สิงหาคม แบรนด์เพิ่มขึ้นประมาณ 13.5%, ตั้งแต่เริ่มสงครามกับอิหร่านในช่วงปลายเดือนกุมภาพันธ์ - เกือบ 40%; จุดสูงสุดประจำปีในเดือนเมษายนมีมูลค่ามากกว่า $125.
- การคาดการณ์: Goldman Sachs คาดการณ์ถึง $120 หากการโจมตีที่เรือในฮอร์มุซและทะเลแดงเข้มข้นขึ้น และกลับสู่ $80 เมื่อการส่งออกกลับสู่ภาวะปกติ; ING คาดว่าความเสี่ยงจะยังคงอยู่ในระดับสูงจนกว่าจะมีการเจรจาใหม่.
พื้นฐานยังคงขาดแคลน ตามการประเมินของ EIA สต็อกน้ำมันทั่วโลกลดลง 4.2 ล้านบาร์เรลต่อวันในไตรมาสที่สอง และอีก 3.8 ล้านบาร์เรลต่อวันในไตรมาสที่สาม; การขนส่งผ่านฮอร์มูซในไตรมาสที่สองมีค่าเพียง 4.9 ล้านบาร์เรลต่อวัน เทียบกับ 21.6 ล้านบาร์เรลก่อนเกิดความขัดแย้ง คาดการณ์ในเดือนสิงหาคมโดยหน่วยงานน้ำมันอยู่ที่ $85 ต่อแบเรลในไตรมาสที่สามและ $78 ในไตรมาสที่สี่ - ภายใต้ราคาปัจจุบันของสินค้า ดูเหมือนว่าจะแก่ไปและรายงานเดือนกันยายนของ STEO ที่จะเผยแพร่ในวันที่ 9 กันยายน จะเป็นเกณฑ์สำหรับตลาดจริง สต็อกสำรองทางยุทธศาสตร์ของสหรัฐอเมริกาอยู่ที่ประมาณ 286.6 ล้านบาร์เรล จึงจำกัดความสามารถของวอชิงตันในการจัดการกับการช็อกราคา..
ตะวันออกกลาง: การปิดล้อมซาอุดีอาระเบียสองเท่า
แนวหน้าที่สองของความเสี่ยงคือทะเลแดง ฮูซีตได้ทำการโจมตีในเมืองอับฮา, คามิเสห์มูชาอิเต้, จิซาน และนัดญรานเมื่อวันที่ 8 กันยายน: มีผู้บาดเจ็บ 73 คน, โรงกลั่นน้ำมันอารัมโกในจิซานที่มีกำลังการผลิต 400,000 บาร์เรลต่อวันเกิดไฟลุกไหม้ ใคร่ครวญว่าจะควบคุมเส้นทางการเดินเรือไปยังบาบเอล-มานเดบ ปัญหาสำหรับ การขนส่งน้ำมัน คือหลังจากปิดเรือในฮอร์มูซ ทะเลแดงกลายเป็นทางน้ำหลักของราชอาณาจักร: ท่อส่งน้ำมันตะวันออก-ตะวันตกทำให้การขนส่งสูงสุดถึง 7 ล้านบาร์เรลต่อวัน ขณะที่ท่าเทียบเรือยานบูให้บริการมากกว่า 90% ของการส่งออกน้ำมันทางทะเลของซาอุดีอาระเบีย ข้อตกลงในการป้องกันของริยาดกับตุรกีและปากีสถานยังไม่แก้ไขภัยคุกคามต่องานโครงสร้างพื้นฐาน ทุกความล้มเหลวในยานบูจะหมายถึงการตัดออกซึ่งทางน้ำที่สำคัญที่สุดขณะปิดการจราจรในทั้งสองช่องทาง ..
ตลาดก๊าซ: TTF สูงกว่า $950, การเก็บก๊าซที่ต่ำที่สุดนับตั้งแต่ปี 2011
ตลาดก๊าซในยุโรป เคลื่อนตัวไปในทิศทางที่ตรงกันข้ามกับลอจิสติกส์ตามฤดูกาล ฟิวเจอร์สเดือนตุลาคมที่ TTF ในวันที่ 9 กันยายน แตะ 78.8 ยูโร/เมกะวัตต์ชั่วโมง (ประมาณ $970 ต่อลูกบาศก์เมตร) เพิ่มขึ้นเกือบ 4% ในหนึ่งวัน; ตั้งแต่ต้นปี ราคาสูงขึ้นประมาณ 120%. ข้อมูลสำคัญคือ:
- การเก็บก๊าซในคลังแก๊สของยุโรป — 66.9% ณ วันที่ 7 กันยายน, ประมาณ 71.7 พันล้านลูกบาศก์เมตร; เป็นระดับต่ำสุดในวันที่นี้ในประวัติศาสตร์ตั้งแต่ปี 2011 และต่ำกว่าระดับปีที่แล้วถึง 13.8 พันล้านลูกบาศก์เมตร.
- เยอรมนี - ประมาณ 53%, สถานการณ์ที่เลวร้ายที่สุดในกลุ่มเศรษฐกิจใหญ่; อิตาลี - ตลาดใหญ่เพียงแห่งเดียวที่ใกล้เคียงกับ 80%+ ที่สบาย.
- มาตรฐานเป้าหมาย - 90% ในช่วงที่ 1 ตุลาคม - 1 ธันวาคม ด้วยการยอมให้ 10 คะแนนพื้นฐาน; นับตั้งแต่เดือนเมษายนที่ผ่านมามีการจัดเก็บได้เพียงประมาณ 62% ของปริมาณที่จำเป็น.
คณะกรรมาธิการยุโรปหลังจากประชุมกลุ่มพลังงานประสานงานในวันที่ 3 กันยายนได้แถลงว่าไม่มีภัยคุกคามที่ทันทีต่อความปลอดภัยของการจัดส่งและไม่เห็นเหตุผลในการแทรกแซงอ้างอิงถึงการกระจายแหล่งผลิต, สมรรถนะในการนำกลับของเหลว, และความต้องการที่ลดลง ในขณะเดียวกัน การผลิตก๊าซธรรมชาติเหลว (LNG) ในประเทศกาตาร์ยังคงถูกปิดกั้น และยุโรปจำเป็นต้องแข่งขันเพื่อแย่งเรือบรรทุกกับเอเชียในช่วงราคาสูงสุด สำหรับอุตสาหกรรมของ EU นั่นหมายถึงการเข้าสู่ฤดูทำความร้อนด้วยการจัดเก็บที่มีต้นทุนสูงสุดในรอบสี่ปีที่ผ่านมา
ก๊าซและถ่านหิน: การขาดแคลนก๊าซสนับสนุนการผลิตข โดนถ่านหิน
การขาดแคลน ก๊าซธรรมชาติเหลว (LNG) ในปี 2026 มีการประเมินประมาณ 35 ล้านตัน ซึ่งทำให้ประเทศที่พึ่งพาการนำเข้าจากเอเชียตะวันออกเฉียงเหนือขยายตัวการผลิตถ่านหิน: ในเกาหลีใต้เพิ่มขึ้นเกือบ 40%, ในญี่ปุ่นมากกว่า 11% ความต้องการทั่วโลกสำหรับ ถ่านหิน อาจเพิ่มขึ้นราว 3% และใกล้ 9.1 พันล้านตัน สำหรับผู้ส่งออกถ่านหิน - อินโดนีเซีย, ออสเตรเลีย, รัสเซีย, แอฟริกาใต้ - นี่คือโอกาสที่ไม่คาดคิดในภาวะขาดแคลนที่สวนทางกับแนวโน้มการลดสัดส่วนคาร์บอนในระยะยาว
จีนและเอเชีย: การนำเข้าน้ำมันฟื้นตัวจากขั้นต่ำสิบปี
สถิติศุลกากรของจีนในเดือนสิงหาคมแสดงให้เห็นว่าการนำเข้าน้ำมัน น้ำมัน อยู่ที่ 37.93 ล้านตัน (หรือ 8.93 ล้านบาร์เรลต่อวัน) เพิ่มขึ้น 6.2% เมื่อเปรียบเทียบกับเดือนกรกฎาคม แต่ยังคงต่ำกว่าระดับปีก่อนถึง 23.4%; ในช่วงแปดเดือน การจัดซื้อจะลดลง 14.6% โรงกลั่นน้ำมันของจีนกำลังเพิ่มการซื้อ ESPO จากรัสเซียโดยไม่ต้องผ่านฮอร์มูซและสำรวจเส้นทางที่ไม่ธรรมดา รวมถึงอาร์เจนตินา การส่งออกผลิตภัณฑ์น้ำมันเพิ่มขึ้น 29% เป็น 6 ล้านตันในช่วงที่ขาดแคลนน้ำมันดีเซลในโลก ขณะที่ความต้องการน้ำมันเบนซินและดีเซลภายในประเทศยังคงต่ำกว่าระดับปีที่แล้ว 8-9% การลดสต็อกช้าลงที่ 550,000 บาร์เรลต่อวัน ซึ่งบ่งบอกถึงการกลับสู่ตลาดสปอตของปักกิ่งอย่างค่อยเป็นค่อยไป
รัสเซีย: ส่วนลด Urals, การส่งออก, และการเกิดขึ้นของวิกฤติพลังงานรอบที่สอง
ราคาน้ำมันแบรนด์สูงช่วยชดเชยส่วนลดที่ขยายตัวของบริษัทในรัสเซีย: หลังจากที่ใบอนุญาตในการทำธุรกรรมของน้ำมันรัสเซียของสหรัฐหมดอายุ ส่วนลดน้ำมัน Urals ในฤดูร้อนอยู่ที่ $23-24 ต่อแบเรล และระดับเฉลี่ยต่อปีมีการประเมินที่ $17-22 ตลาด ผลิตภัณฑ์น้ำมันในประเทศ ยังคงอยู่ในโหมดวิกฤต:
- การขายน้ำมันเบนซินในตลาดหลักทรัพย์ระหว่างวันที่ 1-4 กันยายนเพิ่มขึ้น 69% เมื่อเทียบกับเดือนสิงหาคมเป็น 72,750 ตัน แต่แล้ววันที่ 7 กันยายนลดลงเหลือ 12.24 ตันเนื่องจากการซ่อมที่ไม่คาดคิด โรงกลั่นน้ำมัน;
- ความต้องการทางการเงินที่ยังไม่ตอบสนองอยู่นั้นอยู่ที่ 37.7 ตันสำหรับ AИ-92 และ 35.3 ตันสำหรับ AИ-95; ตั้งแต่เดือนพฤษภาคมมีการดำเนินการเพียงประมาณ 41% ของสัญญาซื้อขายในตลาด;
- ตั้งแต่ต้นปีมีการขายน้ำมันเบนซินในตลาด 5.44 ล้านตัน ลดลง 23.7% เมื่อเทียบกับปีที่แล้ว;
- การห้ามส่งออกน้ำมันเบนซินขยายเวลาออกไปจนถึงวันที่ 31 มกราคม 2027, กระทรวงพลังงานกำลังหารือเกี่ยวกับการจำกัดการส่งออกดีเซลในช่วงการซ่อมบำรุงและความต้องการฤดูหนาว, เริ่มการจัดส่งนำเข้าจากอินเดีย.
พลังงานไฟฟ้าและพลังงานทดแทน: แนวโน้มโครงสร้างยังไม่เปลี่ยนแปลง
ในขณะที่กำลังเผชิญกับช็อกพลังงาน การเปลี่ยนผ่านพลังงาน เร่งตัวขึ้น ข้อมูลจาก Ember ระบุว่า ในปี 2025 พลังงานทดแทนจะมีส่วนแบ่งเกินกว่าถ่านหินในด้านการผลิตทั่วโลกเป็นครั้งแรกในรอบศตวรรษ (33.8% ต่อ 33.0%) และในเดือนพฤษภาคมปี 2026 พลังงานแสงอาทิตย์มีสัดส่วนเกินกว่าถ่านหินในดุลพลังงานของสหรัฐเป็นครั้งแรก (12.8% ต่อ 12.2%) แอฟริกาเคลื่อนไปสู่ปีที่มีการติดตั้งพลังงานแสงอาทิตย์ที่สูงที่สุดเพิ่มขึ้น 45% ความต้องการใช้พลังงานในระดับโลกในปี 2026 จะเพิ่มขึ้น 3.6% เนื่องจากการขนส่งไฟฟ้า เครื่องปรับอากาศ และศูนย์ข้อมูลสำหรับ AI สำหรับนักลงทุนใน พลังงานทดแทน, ตัวเก็บพลังงาน และเครือข่ายก๊าซที่มีราคาแพงไม่ถือเป็นอุปสรรค แต่กลับเป็นข้อโต้แย้งเพิ่มเติม.
ปฏิทินวันพฤหัสบดี: OPEC, EIA และเงินเฟ้อในสหรัฐอเมริกา
วันที่ 10 กันยายน เป็นหนึ่งในวันที่หนาแน่นที่สุดในเดือนสำหรับผู้มีส่วนเกี่ยวข้องใน ตลาดพลังงาน. OPEC จะเผยแพร่รายงานรายเดือนพร้อมการประเมินอุปสงค์และอุปทานซึ่งจะแสดงให้เห็นว่ากลุ่มได้คำนึงถึงการลดลงของการใช้งานในเอเชียหรือไม่ EIA จะเผยแพร่ข้อมูลรายสัปดาห์เกี่ยวกับน้ำมันและผลิตภัณฑ์น้ำมันในวันพฤหัสบดี ตามตารางวันหยุด ตามข้อมูลมีความสำคัญต่อ WTI. ในสหรัฐฯ จะมีการเผยแพร่ดัชนีราคาผู้ผลิตของเดือนสิงหาคม และในวันศุกร์มีรายงานจาก IEA และเงินเฟ้อของผู้บริโภคซึ่งเป็นปัจจัยต่อวาทกรรมของ Fed การประชุม OPEC+ ครั้งถัดไปกำหนดในวันที่ 4 ตุลาคม; ยอดโควต้าของเดือนตุลาคมจะยังคงไม่มีการเปลี่ยนแปลง
บทสรุปและความเสี่ยงสำหรับนักลงทุนและบริษัทพลังงาน
- น้ำมัน. การรักษาแบรนด์เหนือ $100 ขึ้นอยู่กับว่าการโจมตีที่เรือบรรทุกน้ำมันจะนำไปสู่การปิดกั้นฮอร์มูซและบาบเอล-มานเดบเมื่อใด และช่วงการคาดการณ์สำหรับไตรมาสคือระหว่าง $80 ถึง $120.
- แก๊ส. ยุโรปเข้าสู่ฤดูหนาวด้วยระดับสำรองที่ต่ำสุดในประวัติศาสตร์; หากเดือนพฤศจิกายนหนาวเย็นหรือมีการหยุดชะงักของการจัดส่ง LNG อาจทำให้ TTF กลับมาสู่ระดับราคา 4 หลัก.
- ถ่านหินและโรงกลั่น. การขาดแคลนก๊าซและน้ำมันดีเซลสนับสนุนมาร์จิ้นจากการผลิตและการกลั่น แต่เน้นกำไรที่สะสมในภูมิภายนอกโซนความขัดแย้ง.
- รัสเซีย. น้ำมันที่มีราคาแพงช่วยลดความเสี่ยงทางการเงิน แต่ตลาดพลังงานในประเทศยังคงเปราะบางจนกว่าการซ่อมแซมโรงกลั่นจะเสร็จสิ้น.
- พลังงานทดแทน. พลังงานทดแทนยังคงเป็นองค์ประกอบที่สามารถคาดการณ์ได้เพียงอย่างเดียวของดุลพลังงานโลกและเป็นจุดหมายหลักในการลงทุนในระยะยาว.
สรุปสถานการณ์ในวันสำหรับภาคพลังงานโลก: ราคาในระยะสั้นของน้ำมันและก๊าซถูกกำหนดโดยตรรกะทางทหารของอ่าวเปอร์เซียและทะเลแดง ในขณะที่ในระยะกลางขึ้นอยู่กับความสามารถของยุโรปและเอเชียในการเผชิญหน้ากับฤดูหนาวด้วยคลังสินค้าที่เปล่า ที่ดำเนินไปในระยะยาวนั้นขึ้นอยู่กับความเร็วในการเปลี่ยนผ่านพลังงาน ในสภาวะแวดล้อมเช่นนี้ การวางแผนตามสถานการณ์ การกระจายการขนส่ง และการมีระเบียบวินัยในการป้องกันความเสี่ยงกลายเป็นเงื่อนไขที่สำคัญสำหรับความอยู่รอดของผู้เข้าร่วมตลาดพลังงานแทนที่จะเป็นทางเลือก.