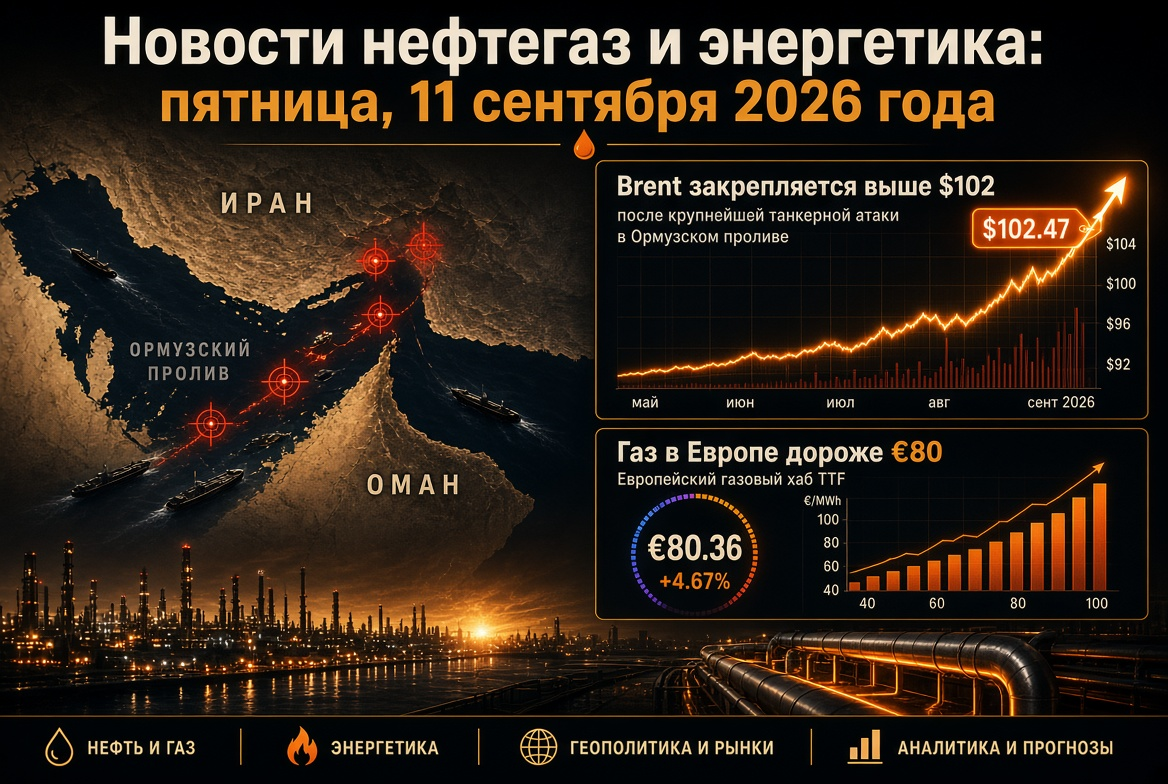
ข่าวอุตสาหกรรมน้ำมันและพลังงาน: วันศุกร์ที่ 11 กันยายน 2026 — น้ำมัน Brent ยืนสูงกว่า $102 หลังจากการโจมตีแท tanker ครั้งใหญ่ที่สุดในพื้นที่ช่องแฮร์มูซ, ก๊าซในยุโรปราคาแพงกว่า €80
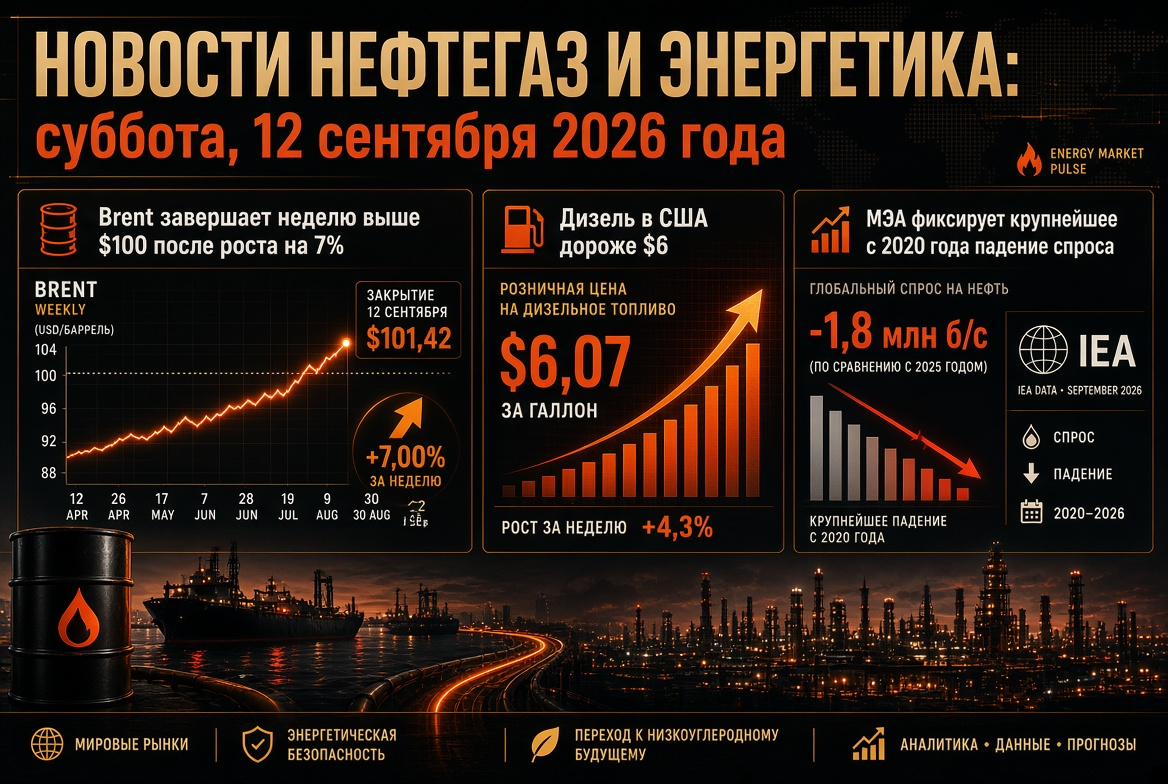
อุตสาหกรรมน้ำมันและพลังงานทั่วโลกกำลังเผชิญหน้ากับความตึงเครียดด้านราคาอย่างเต็มที่ในวันศุกร์ที่ 11 กันยายน 2026 โดยน้ำมัน Brent ซื้อขายที่ระดับสูงกว่า $102 ต่อบาร์เรลเป็นครั้งแรกนับตั้งแต่สิ้นเดือนพฤษภาคม ขณะที่เกณฑ์ก๊าซในยุโรป TTF ข้ามระดับ €80 ต่อ MWh เป็นครั้งแรกนับตั้งแต่เดือนมกราคม 2023 และคลังเก็บก๊าซใต้ดินในสหภาพยุโรปเต็มเพียงสองในสามเมื่อเกณฑ์มาตรฐานตามฤดูกาลอยู่ที่มากกว่า 80% สาเหตุสำคัญคือการโจมตีที่กว้างขวางต่อการเดินเรือในพื้นที่ช่องแฮร์มูซซึ่งเป็นการโจมตีที่ใหญ่ที่สุดนับตั้งแต่เริ่มสงคราม พร้อมด้วยแนวรบใหม่ในทะเลแดง สำหรับนักลงทุน บริษัทน้ำมันและพลังงาน ผู้ควบคุมโรงกลั่นน้ำมัน และผู้มีส่วนเกี่ยวข้องในตลาดก๊าซ ถ่านหิน ไฟฟ้า และพลังงานหมุนเวียน คำถามสำคัญของวันนี้คือ เศรษฐกิจโลกจะสามารถรองรับค่าพรีเมียมทางภูมิศาสตร์มากแค่ไหน ก่อนที่ความต้องการพลังงานจะเริ่มลดลง
หัวข้อหลักของวัน: สงครามแท็งเกอร์ในช่องแฮร์มูซก้าวเข้าสู่ระดับใหม่
ในคืนวันพุธ สหรัฐฯ ได้ทำการจมเรือแท็งเกอร์น้ำมันอิหร่านห้าลำในอ่าวโอมานและใกล้เกาะฮาร์ก ตามนโยบาย “แท็งเกอร์ต่อแท็งเกอร์” ที่ประกาศโดยวอชิงตันเมื่อเริ่มเดือนกันยายน โดยเตหะรานได้ตอบโต้ด้วยการโจมตีเรือสิบลำใกล้ช่องแฮร์มูซ และการโจมตีด้วยขีปนาวุธต่อฐานทัพอเมริกันที่เอลอัซรักในจอร์แดน ตามข้อมูลจากผู้เฝ้ามองทางทะเล มีสมาชิกหนึ่งคนในลูกเรือของเรือแท็งเกอร์เสียชีวิต และอีกหนึ่งคนยังสูญหาย นี่คือชุดการโจมตีที่ใหญ่ที่สุดต่อการเดินเรือพาณิชย์นับตั้งแต่วันที่ 28 กุมภาพันธ์ เมื่อเริ่มสงคราม
สถานการณ์ทางกายภาพในตลาดน้ำมันและก๊าซยังไม่ดีขึ้นในสามด้าน:
- การขยายเขตห้าม. IRGC ประกาศเขตจำกัดทางทะเลจากชาบาฮาร์ผ่านอ่าวโอมานไปยังทะเลอาหรับ และเรียกร้องให้ลูกเรือของเรือแท็งเกอร์ที่อยู่ใกล้ชายฝั่งบาห์เรนและคูเวตออกจากเรือทันที.
- การประกันภัยและการขนส่ง. เหตุการณ์ใหม่ๆ ส่งผลให้การเข้าถึงความเสี่ยงทางทหารสำหรับเรือที่ใช้เส้นทาง “ไม่ได้รับอนุญาต” แทบจะไม่มีการเข้าถึงเลย ซึ่งตรึงการขนส่งผ่านช่องแฮร์มูซให้อยู่ในระดับต่ำที่สุด.
- ความเสี่ยงด้านสิ่งแวดล้อม. เรือแท็งเกอร์ที่ถูกทำลายและกำลังล่มในอ่าวเปอร์เซียทำให้พื้นที่นั้นกลายเป็นภัยคุกคามต่อสถานีผลิตน้ำจืดและโครงสร้างพื้นฐานริมฝั่งในประเทศอ่าว.
น้ำมัน: Brent สูงกว่า $102, WTI ที่ $96 — ตลาดปรับคาดการณ์ราคาใหม่
ตัวชี้วัดสำคัญสำหรับตลาดน้ำมันในเช้าวันศุกร์:
- Brent (สัญญาน้ำมันเดือนพฤศจิกายน, ICE): วันพุธเพิ่มขึ้น 3.4% สู่ระดับ $101.21 ในวันพฤหัสบดีเคยถึง $102.4–102.9 — สูงสุดตั้งแต่วันที่ 22 พฤษภาคม สูงสุดประจำปีที่ $126.41 (30 เมษายน) ยังคงเป็นมาตรฐานสำหรับสถานการณ์ที่ “หมี”.
- WTI (สัญญาน้ำมันเดือนตุลาคม, NYMEX): ยืนที่ระดับ $96–97 ต่อบาร์เรล.
- การพยากรณ์: การสอบทานเดือนกันยายนของกระทรวงพลังงานสหรัฐได้ตั้งราคาเฉลี่ย Brent ประมาณ $90 ในครึ่งหลังของปี 2026 และลดลงสู่ $74 ในปี 2027 — ตัวเลขที่ตอนนี้ดูเหมือนล้าสมัยเพียงสองวันหลังจากการเผยแพร่ โมเดลระยะยาวจากธนาคารเอเชียบางแห่งคาดการณ์ว่าจะมีราคา $113–114 ภายใน 12 เดือน.
คลังและสมดุลทางกายภาพ
คลังน้ำมันทั่วโลกตามการประเมินของหน่วยงานกำกับดูแลของสหรัฐฯ ลดลงประมาณ 400 ล้านบาร์เรลตั้งแต่ต้นปี โดยการฟื้นตัวของการผลิตในตะวันออกกลางถูกเลื่อนออกไปถึงไตรมาสที่สองของปี 2027 สต็อกรักษาความมั่นคงของสหรัฐฯ อยู่ที่ประมาณ 286.6 ล้านบาร์เรล ต่ำสุดตั้งแต่ต้นทศวรรษ 1980 สต็อกน้ำมันเชิงพาณิชย์ในสหรัฐฯ ก่อนการรายงานในวันพฤหัสบดีมี 424.5 ล้านบาร์เรล โดยการใช้ในโรงกลั่น 98%; สต็อกน้ำมันดีเซลต่ำกว่ามาตรฐานห้าปีถึง 14% และคาดว่าจะต่ำกว่า 100 ล้านบาร์เรลในเดือนกันยายน.
OPEC+ และรายงานประจำเดือน
ประเทศ OPEC+ เจ็ดประเทศในการประชุมเมื่อวันที่ 6 กันยายนได้คงโควต้าเดือนตุลาคมไว้ไม่เปลี่ยนแปลงหลังจากการเพิ่มการผลิตติดต่อกันเป็นเวลา 6 เดือนการประชุมครั้งถัดไป — ในวันที่ 4 ตุลาคม รายงานประจำเดือนของ OPEC ที่จะปล่อยในวันพฤหัสบดีจะกำหนดแนวทางความต้องการหลังจากการปรับลดแนวโน้มการเติบโตของการใช้ในเดือนสิงหาคมที่ลดลงเหลือ 0.58 ล้านบาร์เรล/วัน สำนักงานพลังงานระหว่างประเทศคาดการณ์ว่าความต้องการทั่วโลกจะลดลง 1.6 ล้านบาร์เรล/วัน ในขณะที่มีการขาดแคลน 1.8 ล้านบาร์เรล/วัน ในไตรมาสที่สามและการผลิตในอ่าวที่ยังหยุดอยู่ 8.3 ล้านบาร์เรล/วัน.
ทะเลแดง: การโจมตีของฮูซิตต่อโรงกลั่นน้ำมันจาซานเปิดแนวรบที่สองสำหรับการส่งออกน้ำมัน
ขณะที่ตลาดจับตาดูช่องแฮร์มูซ ฮูซิตในเยเมนได้ทำการโจมตีด้วยโดรนและขีปนาวุธต่อโรงกลั่นน้ำมันของ Saudi Aramco ที่จาซานซึ่งมีความจุ 400,000 บาร์เรล/วัน และยังได้โจมตีคลังน้ำมันที่จาซานและอับฮา โรงงานได้หยุดดำเนินการ และกลุ่มพันธมิตรที่นำโดยริยาดได้สัญญาว่าจะ “ตอบโต้แหล่งที่มาของภัยคุกคาม” ในเวลาเดียวกัน ฮูซิตได้ต่อสู้ใกล้ท่าเรือมูฮา ขยับเข้าใกล้ชายฝั่งบาบเอลมานเดบ
ความสำคัญของแนวรบนี้ต่อพลังงานทั่วโลกนั้นไม่สามารถประเมินค่าได้: หลังจากการปิดช่องแฮร์มูซ ซาอุดิอาระเบียได้เปลี่ยนเส้นทางการส่งออกไปที่ท่าเทียบเรือยันบู โดยที่ในเดือนมิถุนายนมีการส่งผ่านทางทะเลมากกว่า 90% ของการส่งออกของราชอาณาจักร การแจ้งเตือนเกี่ยวกับการส่งออกของฮูซิตทำให้ต้องเปลี่ยนเส้นทางล็อตในเอเชียผ่านช่องสุเอซ ทำให้การเดินทางยาวนานขึ้นประมาณ 30 วันและเพิ่มต้นทุนการขนส่ง การคุกคามของยันบูนั้นหมายถึงภัยคุกคามต่อช่องทางเลี่ยงสำคัญสุดท้ายสำหรับน้ำมันตะวันออกกลาง
ตลาดก๊าซในยุโรป: TTF สูงกว่า €80, คลังเก็บอยู่ที่ 67% — เริ่มต้นฤดูหนาวที่เลวร้ายที่สุดในรอบ 15 ปี
ฟิวเจอร์สหน้าสำหรับ TTF ในวันพฤหัสบดีซื้อขายอยู่ที่ €80.3–80.8 ต่อ MWh (ประมาณ $985 ต่อ 1,000 ลูกบาศก์เมตร) ซึ่งเกิน €80 เป็นครั้งแรกตั้งแต่ฤดูหนาวปี 2023 ตั้งแต่เริ่มมีความขัดแย้ง ราคาขึ้นประมาณ 150% ตั้งแต่ต้นปี — เพิ่มขึ้นมากกว่า 120% เกี่ยวกับ$ £ $ NBP ของอังกฤษใกล้จะถึง 200 เพนนีต่อเทอร์ม. ปัจจัยขับเคลื่อนการเติบโตได้แก่:
- การโจมตีเรือตั้งแต่ในอ่าวเปอร์เซียและการหยุดส่งออก LNG จากกาตาร์ที่ยังคงอยู่;
- การขยายระยะการค้าที่ทำให้ JKM-TTF ทำให้การขนส่งล็อตไปยังเอเชีย;
- สต็อกต่ำเป็นประวัติการณ์: ณ วันที่ 9 กันยายน คลังเก็บก๊าซใน EU เต็ม 67.33% (71.87 พันล้านลูกบาศก์เมตร) โดยเฉลี่ยตั้งแต่ห้าปีที่แล้วอยู่ที่ประมาณ 84%.
ความแปรปรวนระหว่างประเทศยังคงเป็นเรื่องวิกฤติ: เยอรมนีประมาณ 53%, ออสเตรีย 67%, ฝรั่งเศส 71%, อิตาลี 83% ผู้ประกอบการยุโรปกำลังใส่ก๊าซด้วยอัตราที่สูงสุดเป็นประวัติการณ์ แต่ในราคา สูงสุดในรอบสี่ปี ในตลาดอเมริกัน ทางกลับกัน, Henry Hub ลดลงต่ำกว่า $2.8 ต่อ MMBtu — เกิดการเก็งกำไรข้ามมหาสมุทรแอตแลนติกสำหรับผู้ส่งออก LNG จากสหรัฐฯ
LNG และถ่านหิน: ช่องว่างกาตาร์ถูกเติมเต็มโดยการผลิตจากมหาสมุทรแอตแลนติกและถ่านหิน
ความเสียหายที่เกิดขึ้นกับโรงงาน Ras Laffan หยุดการผลิตประมาณ 17% ของความสามารถการส่งออกของกาตาร์; การฟื้นตัวเต็มที่มีการคาดการณ์ใช้เวลาถึงห้าปีและการสูญเสียรายได้ประมาณ 20,000 ล้านดอลลาร์ต่อปี ขณะที่ในช่องแฮร์มูซมีเรือ LNG ที่บรรทุกอยู่ประมาณ 15 ลำที่หยุดทำงาน อีกสองลำกำลังบรรทุกที่ท่าเรือ — ตลาดมองว่าการกลับของเรือเปล่าไปยังบ้านเป็นการเตรียมกลับไปส่งของ แต่การไม่สามารถผ่านช่องแฮร์มูซยังคงเป็นสัญญาณ แทนที่จะเป็นการส่งมอบ
สำหรับภาคถ่านหิน วิกฤต LNG หมายถึงช่องทางที่ไม่คาดคิดในด้านความต้องการ มูลค่าการเปลี่ยนจากก๊าซเป็นถ่านหินในยุโรปและเอเชียอยู่ที่ประมาณ 40–60 ล้านตัน; การผลิตจากโรงไฟฟ้าถ่านหินในเกาหลีใต้เพิ่มขึ้นเกือบ 40%, ในญี่ปุ่นเพิ่มขึ้นมากกว่า 11% ราคาที่นาโคเวลอยู่ที่ประมาณ $130 ต่อตันโดยได้รับการสนับสนุนจากการขัดข้องการส่งออกจากอินโดนีเซีย ขณะที่ความต้องการทั่วโลกรับคาร์บอนในปี 2026 สามารถเพิ่มขึ้นประมาณ 3% — เป็น 9.1 พันล้านตัน.
ผลิตภัณฑ์น้ำมันและโรงกลั่น: มาร์จิ้นน้ำมันเพิ่มขึ้น, รัสเซียยังคงดูแลตลาดในประเทศอย่างเข้มงวด
ตลาดผลิตภัณฑ์น้ำมันระดับกลางทั่วโลกยังคงเป็นภาคที่แคบที่สุด: การขาดแคลนดีเซลและน้ำมันเครื่องบินในเอเชียและยุโรปทำให้ค่าเช่าที่สูงสุดในรอบหลายปี ในขณะที่การซ่อมแซมตามแผนในโรงกลั่นน้ำมันอเมริกันช่วงปลายฤดูใบไม้ร่วงชั่วคราวทำให้มีการนำเสนอสินค้าลดลง การปิดของจาซานจะทำให้มีปริมาณส่งออกดีเซลและน้ำมันมากกว่า 200,000 บาร์เรล/วัน หายไปจากตลาด
ในรัสเซีย ตลาดผลิตภัณฑ์น้ำมันในประเทศดำเนินการอย่างเข้มงวด:
- การห้ามส่งออกน้ำมันเบนซินขยายระยะเวลาจนถึง 31 มกราคม 2027 อัตราการขายในตลาดหุ้นลดลงเหลือ 10% (โดยมียอดขาย 8% เป็นการทำธุรกรรมที่มีที่อยู่) ทำให้ตลาดเสรีมีเพียง 2% ของการผลิต;
- ดัชนีในตลาดหุ้นลดลงอย่างย้อนแย้งแม้จะมีการขาดแคลน: ราคากลางของ Aи-92 ที่ SPbMTSB เมื่อวันที่ 8 กันยายนอยู่ที่ 69.2 พันรูเบิล/ตัน, Aи-95 — 71.8 พันรูเบิล/ตัน โดยมีปริมาณการซื้อขาย 11.6 พันตันต่อเซสชั่น — ต่ำกว่ามาตรฐานถึงสามเท่า;
- สาเหตุคือการล่าช้าในการส่งออกจากสัญญาซื้อขายหุ้นระยะหลายเดือนเนื่องจากการหยุดการทำงานของโรงกลั่นหลังจากการโจมตีด้วยโดรน ราคาถูกกว่าสูงสุดถึง 25,000 รูเบิล/ตัน;
- การขาดแคลนถูกชดเชยด้วยการนำเข้าน้ำมันเบนซินทางทะเลจากอินเดียซึ่งมีปริมาณสูงถึง 400,000 ตันต่อเดือน.
พลังงานไฟฟ้าและพลังงานทดแทน: การเปลี่ยนผ่านพลังงานเป็นแนวโน้มที่สามารถคาดการณ์ได้เพียงอย่างเดียว
ในขณะที่เกิดความวุ่นวายทางวัตถุดิบ การเปลี่ยนแปลงโครงสร้างในภาคพลังงานไฟฟ้ายิ่งเร่งตัวมากขึ้น ความต้องการพลังงานไฟฟ้าทั่วโลกเติบโต 3.6% ในปี 2026 โดยอิงจากศูนย์ข้อมูล ยานยนต์ไฟฟ้า และระบบปรับอากาศ ขณะที่พลังงานทดแทนแซงหน้า ถ่านหินในการผลิตไฟฟ้าทั่วโลกเป็นครั้งแรก การผลิตจากพลังงานแสงอาทิตย์เพิ่มขึ้นประมาณ 600 TWh และทะยานขึ้นสู่อันดับสองหลังจากพลังน้ำ อย่างไรก็ตาม ความเปราะบางในระยะสั้นยังคงอยู่: ในยุโรป สัดส่วนพลังงานลมในช่วงต้นสัปดาห์ลดลงต่ำกว่า 15% ของความต้องการ ซึ่งส่งผลต่อการเพิ่มราคาก๊าซและไฟฟ้า ทุกยูโรที่ราคาขึ้นโดย TTF จะเพิ่มต้นทุนในการเก็บพลังงาน การลงทุนในโครงข่าย และสัญญาระยะยาวสำหรับพลังงานไฟฟ้าสีเขียว
ปฏิทิน: สิ่งที่จะดูสำหรับผู้เข้าร่วมตลาดพลังงานในวันศุกร์
- การตอบสนองของตลาดต่อรายงานประจำวันที่ OPEC และสถิติโดยกระทรวงพลังงานสหรัฐเกี่ยวกับคลังน้ำมัน น้ำมันเบนซิน และผลิตภัณฑ์ดีเซล.
- ข้อมูลเกี่ยวกับอัตราเงินเฟ้อในสหรัฐในเดือนสิงหาคม: ความกดดันด้านวัตถุดิบเพิ่มโอกาสการปรับตัวของเสียงของเฟด ซึ่งบรรเทาความต้องการเชิงเก็งกำไรต่อการเข้าซื้อสินค้าในตลาดน้ำมัน.
- แถลงการณ์จากกลุ่มความร่วมมือเกี่ยวกับเยเมนและสัญญาณใดๆ เกี่ยวกับสถานะของท่าเรือยันบู.
- แนวโน้มการเพิ่มคลังเก็บก๊าซในยุโรปและสเปรด JKM–TTF เป็นตัวชี้วัดการแข่งขันสำหรับ LNG ทันที.
- ผลการแข่งขันในสัปดาห์ที่ SPbMTSB และการตัดสินใจจากหน่วยงานของรัฐบาลรัสเซียเกี่ยวกับกฎระเบียบในตลาดหุ้นและการนำเข้าพลังงาน.
ข้อสรุปและความเสี่ยงสำหรับนักลงทุนและบริษัทในภาคพลังงาน
- น้ำมัน. ระดับ $100 เปลี่ยนจากการต่อต้านเป็นการสนับสนุน ช่วงของสถานการณ์ในไตรมาสอยู่ระหว่าง $85 เมื่อเกิดการหยุดยั้งไปจนถึง $120 เมื่อมีการโจมตีใหม่ต่อเรือและโครงสร้างพื้นฐานในทะเลแดง.
- ก๊าซ. ยุโรปเข้าสู่ฤดูให้ความร้อนด้วยระดับการสะสมที่ต่ำเป็นประวัติการณ์; ในฤดูหนาวที่หนาวเย็น ราคา TTF สูงกว่า €90–100 ต่อ MWh กลายเป็นสถานการณ์พื้นฐาน และไม่ใช่สถานการณ์ฉุกเฉิน.
- ถ่านหิน. เอเชียตะวันออกเฉียงเหนือและบางส่วนของยุโรปจะยังคงความต้องการถ่านหินอยู่ในระดับสูงจนกว่าจะเกิดการฟื้นฟู LNG ของกาตาร์ — อย่างน้อยจนถึงฤดูใบไม้ผลิปี 2027.
- ผลิตภัณฑ์น้ำมันและโรงกลั่น. ค่าเช่าที่สูงสุดยังคงรักษามาร์จิ้นการผลิตนอกเขตความขัดแย้ง; ในรัสเซีย กำไรถูกกระจายจากปั๊มเบนซินอิสระไปยังบริษัทที่มีการรวมกิจการแบบแนวตั้ง.
- พลังงานทดแทนและพลังงานไฟฟ้า. การไหลทุนระยะยาวไปยังพลังงานแสงอาทิตย์และพลังงานลม แบตเตอรี่ และโครงข่ายยังคงเป็นแนวคิดการลงทุนที่ยั่งยืนเพียงอย่างเดียวในช่วงความผันผวนทางภูมิศาสตร์.
สรุปการสรุปจากวันนั้นสำหรับอุตสาหกรรมน้ำมัน ก๊าซและพลังงานทั่วโลก: ช่องทางการเดินเรือสองแห่ง — ช่องแฮร์มูซและบาบเอลมานเดบ — อยู่ภายใต้การโจมตีอย่างพร้อมเพรียง และสถานะของพวกเขานั้นไม่ใช่โควต้า OPEC+ และไม่ใช่สถิติโดยรวม จะเป็นตัวกำหนดราคาน้ำมัน ก๊าซ และไฟฟ้าในสัปดาห์ที่จะถึงนี้ การวางแผนตามสถานการณ์ การกระจายโลจิสติกส์และวินัยในการปกป้องความเสี่ยงเป็นสิ่งสำคัญสำหรับผู้เข้าร่วมตลาดพลังงาน.