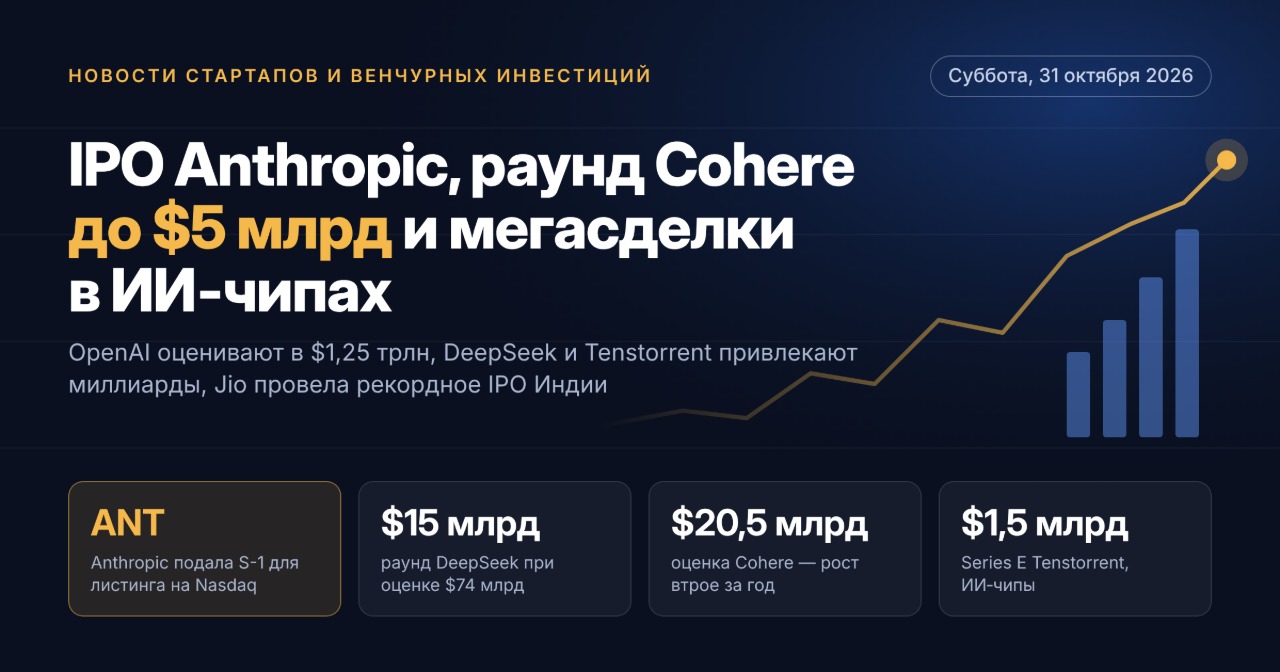
ตลาดเวนเจอร์ปิดเดือนตุลาคม 2026 ในภาวะขาขึ้น Anthropic ยื่นขอ IPO สตาร์ทอัพด้านชิป AI ความปลอดภัยไซเบอร์ และหุ่นยนต์ระดมทุนได้หลายพันล้านดอลลาร์ กองทุนปิดระดมทุนเกินเป้าหมาย
สัปดาห์สุดท้ายของเดือนตุลาคมถือเป็นหนึ่งในสัปดาห์ที่คึกคักที่สุดสำหรับเงินทุนเวนเจอร์ในปี 2026 การยื่นขอ IPO ต่อสาธารณะของ Anthropic กำหนดทิศทางตลาดตลอดเดือนพฤศจิกายน ขณะเดียวกันเงินทุนภาคเอกชนยังคงไหลจากซอฟต์แวร์ "บริสุทธิ์" ไปสู่โครงสร้างพื้นฐานปัญญาประดิษฐ์ ระบบอัตโนมัติอุตสาหกรรม และความปลอดภัย สำหรับนักลงทุนเวนเจอร์และกองทุน สัปดาห์นี้ส่งสัญญาณสองประการพร้อมกัน คือ หน้าต่างสภาพคล่องกำลังเปิดขึ้น และการกระจุกตัวของเงินทุนในดีลขนาดใหญ่ยังคงเพิ่มขึ้น
แนวโน้มสำคัญประจำสัปดาห์สำหรับนักลงทุนเวนเจอร์
- เมกะ IPO ใน AI Anthropic เผยแพร่เอกสาร S-1 ถือเป็นการทดสอบความ appetite ของตลาดสาธารณะต่อบริษัทด้านปัญญาประดิษฐ์ครั้งสำคัญ
- โครงสร้างพื้นฐานแทนแอปพลิเคชัน การระดมทุนรอบใหญ่ที่สุดตกเป็นของผู้ผลิตชิปสำหรับการประมวลผล inference คลาวด์คอมพิวติ้ง และแพลตฟอร์มการผลิต
- Physical AI หุ่นยนต์ เครื่องจักรก่อสร้างอัตโนมัติ และโรงงานหุ่นยนต์ได้รับเงินลงทุนตั้งแต่ 100 ล้านดอลลาร์ขึ้นไป
- ความปลอดภัยไซเบอร์ การป้องกันคลาวด์และตัวระบุตัวตนของ AI agent ยังคงเป็นหนึ่งในกลุ่มธุรกิจที่มีการแข่งขันสูงที่สุดสำหรับการลงทุนเวนเจอร์
- การระดมทุนของกองทุน ผู้จัดการกองทุนยุโรปและอเมริกาปิดกองทุนใหม่ รวมถึงกรณีระดมทุนเกินเป้าหมาย
IPO ของ Anthropic: บททดสอบสำคัญของตลาดเวนเจอร์
เมื่อวันที่ 26 ตุลาคม Anthropic ได้ยื่นแบบฟอร์ม S-1 ต่อสาธารณะ และวางแผนเสนอขายหุ้นคลาส A บน Nasdaq Global Select Market ภายใต้ชื่อย่อ ANT โดยมี Goldman Sachs และ Morgan Stanley เป็นผู้จัดจำหน่าย ในเอกสารยังไม่ระบุจำนวนหุ้นและช่วงราคา ตามข้อมูลจากแหล่งข่าวในอุตสาหกรรม ในการเจรจามีการหารือถึงมูลค่าประเมินระหว่าง 1.5 ถึง 2 ล้านล้านดอลลาร์ การระดมทุนรอบซีรีส์ H ครั้งล่าสุดมูลค่าประมาณ 65,000 ล้านดอลลาร์ ประเมินบริษัทที่ 965,000 ล้านดอลลาร์
กำหนดการเสนอขายโดยประมาณ:
- การเผยแพร่ S-1 ฉบับแก้ไขพร้อมช่วงราคา
- โรดโชว์ ซึ่งอาจเริ่มได้ตั้งแต่สัปดาห์ที่ 9 พฤศจิกายน
- การเริ่มซื้อขาย คาดว่าจะเกิดขึ้นก่อนวันขอบคุณพระเจ้า
สำหรับกองทุนเวนเจอร์ ดีลนี้กำหนดเกณฑ์อ้างอิงด้านตัวคูณมูลค่าสำหรับทั้งกลุ่ม generative AI โดยตลาดยังหารือกันว่าผู้ที่อาจได้รับประโยชน์สูงสุดจากการเสนอขายคือพันธมิตรเชิงกลยุทธ์ โดยเฉพาะผู้ให้บริการคลาวด์ ขณะที่นักลงทุนเวนเจอร์แบบดั้งเดิมมีบทบาทเด่นน้อยกว่าในดีลนี้
ภาพรวมมหภาค: เงินทุนเวนเจอร์หลังไตรมาสที่สาม
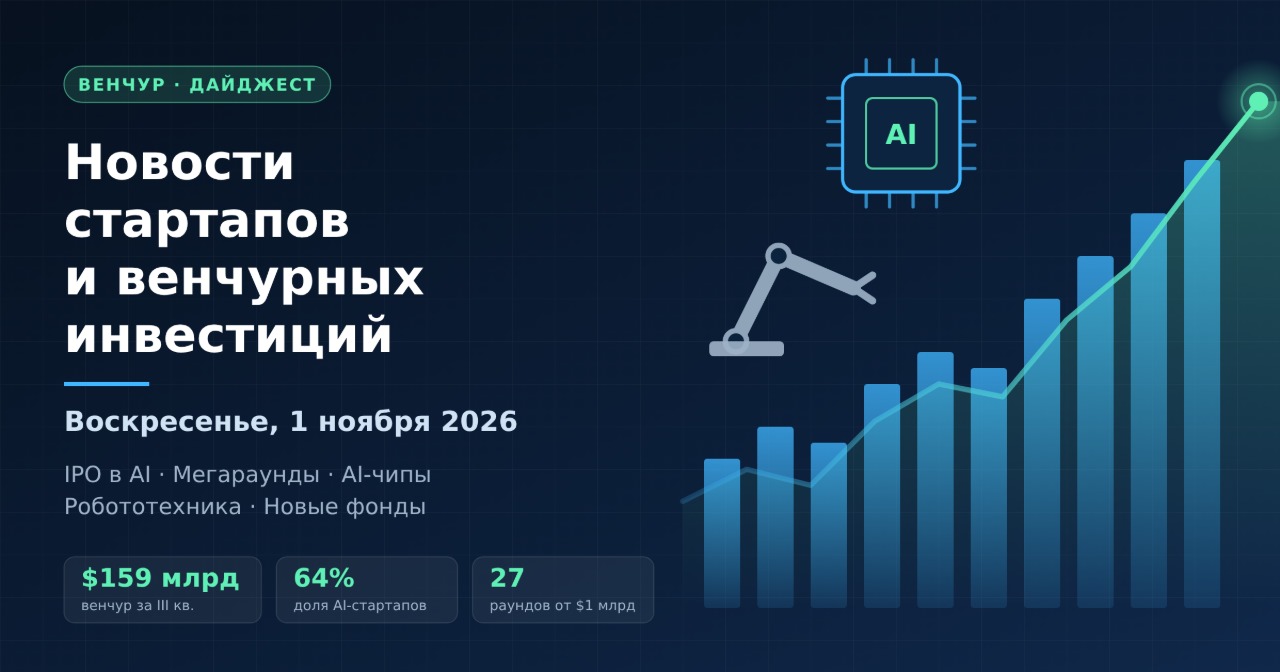
มูลค่าการลงทุนเวนเจอร์ทั่วโลกในไตรมาสที่สามของปี 2026 อยู่ที่ 159,000 ล้านดอลลาร์ ลดลง 25% จากไตรมาสที่สอง แต่เพิ่มขึ้น 53% จากปีก่อน ตัวชี้วัดสำคัญ:
- สตาร์ทอัพด้านปัญญาประดิษฐ์ระดมทุนได้ 102,000 ล้านดอลลาร์ หรือ 64% ของเงินทุนเวนเจอร์ทั้งหมด
- บริษัทจำนวน 27 แห่งปิดรอบระดมทุนตั้งแต่ 1,000 ล้านดอลลาร์ขึ้นไป ซึ่งเป็นสถิติสูงสุด และคิดเป็นเกือบหนึ่งในสามของมูลค่ารายไตรมาส
- มูลค่ารวมเก้าเดือนแตะ 679,000 ล้านดอลลาร์ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์
- การระดมทุนระยะเริ่มต้นเติบโต 25% เมื่อเทียบปีต่อปี เป็น 40,600 ล้านดอลลาร์
- ยุโรปแสดงไตรมาสที่แข็งแกร่งที่สุดในรอบสี่ปีที่ 25,000 ล้านดอลลาร์
สถิติดีลในเดือนตุลาคมยืนยันว่าตลาดยังคงกระจุกตัวสูง บริษัทที่อยู่นอกชั้นแนวหน้าของ AI ยังคงประสบความยากลำบากในการปิดรอบซีรีส์ B และ C
เมกะรอบประจำสัปดาห์: โครงสร้างพื้นฐาน AI และเซมิคอนดักเตอร์
ดีลที่ใหญ่ที่สุดของสัปดาห์คือรอบระดมทุนของ Re:Build Manufacturing มูลค่า 2,100 ล้านดอลลาร์ ภายใต้การนำของ General Catalyst และ JPMorganChase เพื่อขยายกำลังการผลิตอุตสาหกรรมในสหรัฐฯ ดีลอื่นที่น่าสนใจได้แก่:
- FuriosaAI (เกาหลีใต้) — 620 ล้านดอลลาร์ในซีรีส์ D ที่มูลค่าประเมิน 2,900 ล้านดอลลาร์ บริษัทพัฒนโปรเซสเซอร์ที่ลดต้นทุนการประมวลผล inference
- General Compute — 100 ล้านดอลลาร์ในซีรีส์ A ภายใต้การนำของ Blackbird
- Hyperbolic — 30 ล้านดอลลาร์สำหรับแพลตฟอร์มที่รวมผู้ให้บริการ AI คลาวด์รายย่อยเข้าด้วยกัน
ก่อนหน้านี้ในเดือนตุลาคม Flapping Airplanes ระดมทุนได้ 1,000 ล้านดอลลาร์ในซีรีส์ A ที่มูลค่าประเมิน 6,000 ล้านดอลลาร์ และ Tenstorrent ระดมทุน 1,500 ล้านดอลลาร์ในซีรีส์ E แนวโน้มชัดเจนว่าเงินทุนเวนเจอร์กำลังสนับสนุนเศรษฐกิจของการขยายขนาดปัญญาประดิษฐ์ ได้แก่ ประสิทธิภาพพลังงาน การประมวลผล และต้นทุนการใช้งานโมเดล
Physical AI และหุ่นยนต์
หุ่นยนต์ได้สถาปนาตัวเองเป็นหัวข้อที่น่าสนใจอันดับสองรองจากโครงสร้างพื้นฐาน AI ดีลสำคัญ:
- Bedrock Robotics — 600 ล้านดอลลาร์ในซีรีส์ C ภายใต้การนำของ CapitalG สำหรับรถขุดอัตโนมัติในไซต์ก่อสร้าง
- Foundry Robotics — 100 ล้านดอลลาร์ในซีรีส์ A สำหรับโรงงานหุ่นยนต์ที่ดำเนินงานตามรูปแบบ "การผลิตในฐานะบริการ"
- Eka Robotics — 150 ล้านดอลลาร์ในซีรีส์ A จาก a16z และ F-Prime ที่มูลค่าประเมิน 1,450 ล้านดอลลาร์
- Arda Industries — 232 ล้านดอลลาร์สำหรับแพลตฟอร์มระบบอัตโนมัติการผลิต
สตาร์ทอัพเหล่านี้มีเศรษฐกิจที่แตกต่างจากบริษัท SaaS ความเข้มข้นของเงินทุน หมุดหมายทางวิศวกรรม และวงจรการผลิต กำหนดให้กองทุนเวนเจอร์ต้องมีhorizon ที่ยาวขึ้นและมีผู้ร่วมลงทุนเชิงกลยุทธ์เข้าร่วม
ความปลอดภัยไซเบอร์ ซอฟต์แวร์องค์กร และฟินเทค
Upwind ปิดซีรีส์ C มูลค่า 400 ล้านดอลลาร์ที่มูลค่าประเมิน 3,800 ล้านดอลลาร์ ภายใต้การนำของ Bessemer Venture Partners บริษัทปฏิเสธข้อเสนอการเข้าซื้อจาก Datadog ที่มูลค่าประเมินเดียวกัน ดีลอื่นในกลุ่ม:
- Serval — 150 ล้านดอลลาร์ในซีรีส์ C ภายใต้การนำของ Sequoia
- Hex — 100 ล้านดอลลาร์ในซีรีส์ D ภายใต้การนำของ Peak XV
- Collective — 100 ล้านดอลลาร์ในซีรีส์ B จาก General Catalyst
- Infisical — 40 ล้านดอลลาร์ที่มูลค่าประเมิน 600 ล้านดอลลาร์ สำหรับการป้องกันตัวระบุตัวตนของเครื่องจักรและ AI agent
- Casap — 56 ล้านดอลลาร์ในซีรีส์ B สำหรับ AI agent สำหรับข้อพิพาททางธนาคารและการป้องกันการฉ้อโกง
ในฟินเทค Wealthsimple ระดมทุนได้ประมาณ 300 ล้านดอลลาร์ที่มูลค่าประเมิน 9,800 ล้านดอลลาร์ และ Capitolis ระดมทุน 120 ล้านดอลลาร์ในซีรีส์ E ที่มูลค่าประเมิน 1,900 ล้านดอลลาร์
กองทุนเวนเจอร์ใหม่: เงินทุนสำหรับรอบถัดไป
การระดมทุนของผู้จัดการกองทุนยังคงฟื้นตัว ในเดือนตุลาคมมีกองทุนที่ปิดระดมทุน ได้แก่:
- Spectrum Equity — 2,500 ล้านดอลลาร์ กองทุนการเติบโตที่ใหญ่ที่สุดในประวัติศาสตร์บริษัท
- Forbion — 2,300 ล้านยูโรในสองกองทุนเทคโนโลยีชีวภาพ
- Sprints Capital — 725 ล้านยูโรในกองทุนที่ห้า
- Seaya — การปิดระดมทุนครั้งแรกที่ 600 ล้านยูโรสำหรับกองทุนการเติบโตใหม่
- Inspired Capital — 450 ล้านดอลลาร์ในกองทุนที่สี่ที่มุ่งเน้นนิวยอร์ก
- Headline — 400 ล้านดอลลาร์สำหรับผู้ก่อตั้งชาวยุโรป
- AP Ventures — 300 ล้านดอลลาร์ในกองทุนที่สามสำหรับเทคโนโลยีอุตสาหกรรมและพลังงาน
- Bison Ventures — 160 ล้านดอลลาร์สำหรับ physical AI
LP ยังคงให้ความสำคัญกับผู้จัดการที่มีผลตอบแทนพิสูจน์แล้วและมีความเชี่ยวชาญเฉพาะอุตสาหกรรมอย่างแคบ
เอเชีย ยุโรป และตลาดเกิดใหม่
ในจีน Approaching.AI ระดมทุนได้กว่า 1,300 ล้านหยวนในซีรีส์ B และ BioGeometry ขยายซีรีส์ A เป็นมูลค่ากว่า 100 ล้านดอลลาร์ ตามข้อมูลที่มี Tencent และ Alibaba กำลังเจรจาเพื่อลงทุนใน DeepSeek ที่มูลค่าประเมินเกิน 20,000 ล้านดอลลาร์ ซึ่งจะเป็นเงินทุนภายนอกครั้งแรกของห้องวิจัยแห่งนี้ ในยุโรป Cohere ซึ่งรวมตัวกับ Aleph Alpha กำลังผลักดันรอบซีรีส์ E ขนาดใหญ่ภายใต้การนำของ Schwarz Group ด้วยมูลค่าประเมินเป้าหมายประมาณ 20,000 ล้านดอลลาร์ Braid จากเนเธอร์แลนด์ระดมทุนได้ 38 ล้านดอลลาร์ แอฟริกาและตะวันออกกลางมี DPI Venture Capital ที่ระดมทุนได้ 112 ล้านดอลลาร์สำหรับกองทุนฟินเทค
รัสเซียและ CIS: ตลาดที่ระมัดระวัง
ในช่วงเก้าเดือนของปี 2026 การลงทุนเวนเจอร์ในสตาร์ทอัพเทคโนโลยีของรัสเซียอยู่ที่ 5,670 ล้านรูเบิล ลดลงครึ่งหนึ่งจากปีก่อน การลงทุนในบริษัท AI ของรัสเซียเติบโตขึ้นเป็น 4,200 ล้านรูเบิลภายในปี กองทุนเวนเจอร์แห่งมอสโกจะจัดสรร 250 ล้านรูเบิลเพื่อพัฒนาบริษัทเทคโนโลยี และคาดหวังจะดึงดูดการร่วมลงทุนได้ประมาณ 1,000 ล้านรูเบิล ความระมัดระวังของนักลงทุนและการคัดเลือกโครงการอย่างรอบคอบกำลังกลายเป็นมาตรฐานของตลาดท้องถิ่น
สิ่งที่นักลงทุนเวนเจอร์ควรติดตามในเดือนพฤศจิกายน
- ช่วงราคาและความต้องการในโรดโชว์ของ Anthropic ซึ่งจะเป็นเกณฑ์อ้างอิงสำหรับการประเมินมูลค่าสตาร์ทอัพ AI
- พลวัตของเมกะรอบในชิป AI และโครงสร้างพื้นฐานการประมวลผล
- ดีลในหุ่นยนต์และ physical AI รวมถึงการมีส่วนร่วมของนักลงทุนเชิงกลยุทธ์
- การปิดกองทุนครั้งสุดท้ายก่อนสิ้นปีและความ appetite ของ LP
- กิจกรรม M&A: การที่ Upwind ปฏิเสธข้อเสนอของ Datadog แสดงให้เห็นว่าสตาร์ทอัพที่แข็งแกร่งพร้อมรอการ IPO
สรุปประจำสัปดาห์: ตลาดสตาร์ทอัพเข้าสู่เดือนพฤศจิกายนด้วยการผสมผสานที่หาได้ยากระหว่างรอบระดมทุนเอกชนที่ทำสถิติและการเปิดหน้าต่าง IPO สำหรับกองทุนเวนเจอร์ ภารกิจหลักในขณะนี้คือวินัยในการประเมินมูลค่าท่ามกลางการกระจุกตัวของเงินทุนในปัญญาประดิษฐ์ที่สูง