ประเด็นสำคัญรอบสัปดาห์ในตลาดพลังงานโลก: น้ำมัน ก๊าซ ถ่านหิน และผลิตภัณฑ์น้ำมันก่อนการตัดสินใจของโอเปกพลัส
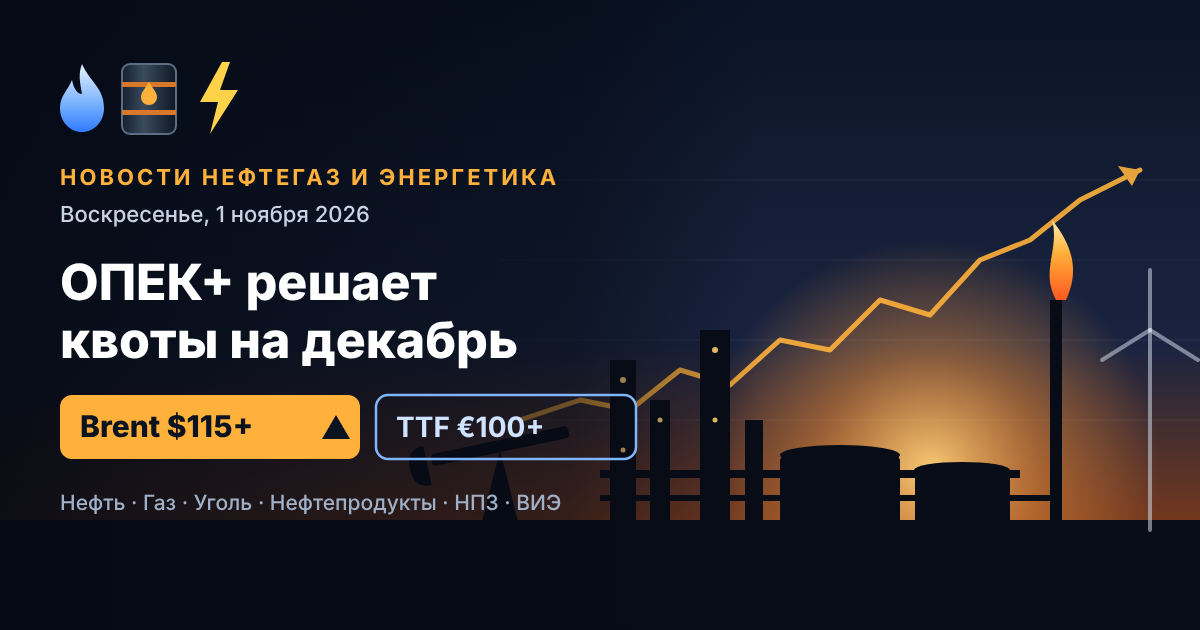
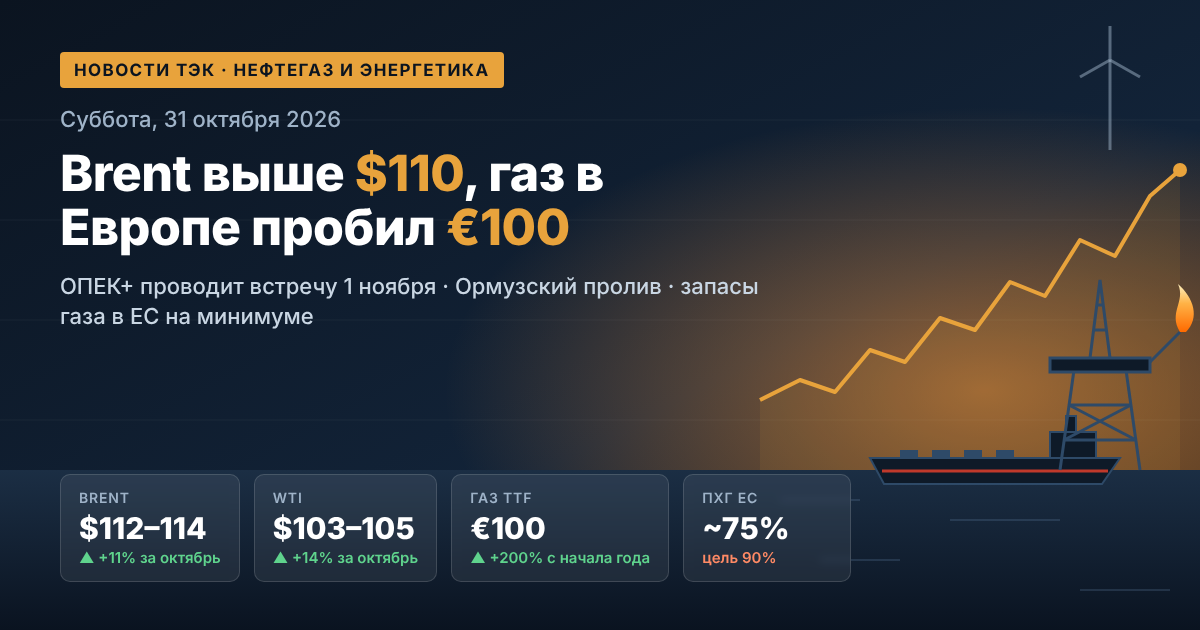
ตลาดน้ำมันและก๊าซโลกเข้าสู่เดือนพฤศจิกายนด้วยระดับสูงสุดในรอบหลายปี ในเดือนตุลาคม น้ำมัน Brent มีราคาเพิ่มขึ้นประมาณ 11% และ WTI เพิ่มขึ้น 14% โดยทั้งสองสายพันธุ์ปรับตัวขึ้นติดต่อกันเป็นเดือนที่สี่ เมื่อวันศุกร์ สัญญาซื้อขายล่วงหน้า Brent ส่งมอบเดือนธันวาคมในวันสุดท้ายของการซื้อขายได้ปรับขึ้นแตะ 118 ดอลลาร์ต่อบาร์เรลเป็นครั้งแรกนับตั้งแต่วันที่ 30 เมษายน สาเหตุมาจากการโจมตีโครงสร้างพื้นฐานน้ำมันของซาอุดีอาระเบียครั้งใหม่โดยกลุ่มฮูษี การโจมตีเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซ และความคาดการณ์ถึงการ escalations ที่อาจเกิดขึ้นในความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านหลังการเลือกตั้งกลางเทอมในสหรัฐฯ เมื่อวันอาทิตย์ที่ 1 พฤศจิกายน สมาชิกหลักเจ็ดรายของโอเปกพลัสจัดการประชุมออนไลน์เกี่ยวกับโควตาการผลิตประจำเดือนธันวาคม ขณะที่ก๊าซยุโรปมีราคาสูงกว่า 1,200 ดอลลาร์ต่อพันลูกบาศก์เมตรเป็นครั้งแรกนับตั้งแต่เดือนธันวาคม 2022
1. ตลาดน้ำมัน: Brent และ WTI ปิดเดือนตุลาคมด้วยการปรับตัวขึ้น
สำหรับน้ำมัน Brent สัปดาห์ที่ผ่านมาเป็นหนึ่งในสัปดาห์ที่มีความผันผวนสูงที่สุดนับตั้งแต่ฤดูใบไม้ผลิ เมื่อวันพฤหัสบดี ราคาปรับลดลงสู่ระดับ 110–111 ดอลลาร์จากรายงานการติดต่อทางการทูต โดยฝ่ายสหรัฐฯ ได้ส่งจดหมายถึงเตหะรานเพื่อเสนอให้กลับมาเจรจากันอีกครั้ง แต่เมื่อวันศุกร์ ส่วนชดเชยความเสี่ยงด้านภูมิรัฐศาสตร์ก็กลับเข้าสู่ราคาอีกครั้ง
- Brent (สัญญาเดือนธันวาคม): ขึ้นถึง 118 ดอลลาร์ต่อบาร์เรลภายในวัน สูงสุดในรอบครึ่งปี
- Brent (สัญญาเดือนมกราคม): ประมาณ 113–114 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้น 2.5% ในรอบเซสชัน
- WTI: ประมาณ 103–105 ดอลลาร์ต่อบาร์เรล สูงสุดนับตั้งแต่เดือนกันยายน
- ส่วนต่าง Brent–WTI: แคบลงเหลือประมาณ 9 ดอลลาร์ โดยน้ำมันสหรัฐฯ ไล่ตามน้ำมันยุโรป
นักวิเคราะห์เห็นว่า ราคาน้ำมันที่สูงจะยังคงอยู่แม้หลังสิ้นสุดความขัดแย้ง Saxo Bank คาดว่า Brent จะซื้อขายในช่วง 70–90 ดอลลาร์ แทนที่จะเป็น 60–70 ดอลลาร์ก่อนสงคราม เนื่องจากตลาดจะต้อง reconstructions สต็อก และความเสี่ยงในการกลับมาสู้รบยังไม่หมดไป
2. ตะวันออกกลาง: การโจมตีรัสตันนูรา อับไกก์ และราบิก
แหล่งความตึงเครียดหลักสำหรับบริษัทน้ำมันและเทรดเดอร์คือการ escalations บนคาบสมุทรอาหรับ กลุ่มฮูษีอ้างว่าได้โจมตี Targets ของซาอุดีอาระเบียหกครั้ง รวมถึง:
- โรงกลั่นน้ำมันรัสตันนูรากำลังการผลิต 550,000 บาร์เรลต่อวัน (การโจมตีครั้งที่สองในรอบสัปดาห์)
- โรงกลั่นน้ำมันในราบิก
- ทรัพย์สินของ Saudi Aramco ในอับไกก์
- ท่อส่งน้ำมันตะวันออก–ตะวันตก ซึ่งราชอาณาจักรใช้ขนส่งการส่งออกไปยังทะเลแดงโดยเลี่ยงช่องแคบฮอร์มุซ เมื่อต้นเดือนตุลาคม การสูบส่งผ่านท่อนี้กลับมาอยู่ที่ 5.8 ล้านบาร์เรลต่อวัน
ริยาดยังไม่ได้ยืนยันการโจมตีเหล่านี้อย่างเป็นทางการ อย่างไรก็ตาม ตลาดมองว่าการหยุดชะงักของการจัดหาน้ำมันจากตะวันออกกลางเป็นความเสี่ยงที่แท้จริง เมื่อวันศุกร์ หน่วย UKMTO ของอังกฤษรายงานด้วยว่าเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซได้รับความเสียหายจากอุปกรณ์ระเบิดที่ติดตั้งจากเรือขนาดเล็ก
3. โอเปกพลัส: การประชุมวันที่ 1 พฤศจิกายนและโควตาปี 2027
ซาอุดีอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมานจัดการประชุมในวันอาทิตย์ ตามแหล่งข่าวในกลุ่มพันธมิตร สถานการณ์ฐานคือการคงโควตาเดือนธันวาคมไว้ไม่เปลี่ยนแปลง ซึ่งจะเป็นการหยุดชะงักครั้งที่สามติดต่อกันหลังจากหกเดือนของการเพิ่มกำลังการผลิตอย่างค่อยเป็นค่อยไป
โควตาโอเปกพลัสประจำเดือนพฤศจิกายน 2026
- ซาอุดีอาระเบีย — 10.5 ล้านบาร์เรลต่อวัน
- รัสเซีย — 9.9 ล้านบาร์เรลต่อวัน
- อิรัก — 4.4 ล้านบาร์เรลต่อวัน
- คูเวต — 2.7 ล้านบาร์เรลต่อวัน
- คาซัคสถาน — 1.6 ล้าน, แอลจีเรีย — 1.0 ล้าน, โอมาน — 0.8 ล้านบาร์เรลต่อวัน
การตัดสินใจครั้งนี้เป็นสัญลักษณ์เป็นส่วนใหญ่ เนื่องจากการผลิตจริงในอ่าวเปอร์เซียยังคงต่ำกว่าโควตาอย่างมีนัยสำคัญ สำหรับนักลงทุน สัญญาณเกี่ยวกับนโยบายปี 2027 มีความสำคัญกว่า กลุ่มพันธมิตรยังคงรักษาการลดกำลังการผลิตประมาณ 2 ล้านบาร์เรลต่อวันซึ่งนำมาใช้ในปี 2022 และยังไม่เสร็จสิ้นการตรวจสอบกำลังการผลิตของสมาชิก ซึ่งจะนำไปใช้กำหนดระดับฐานใหม่ การประชุมรัฐมนตรีเต็มรูปแบบของโอเปกพลัสกำหนดไว้ในวันที่ 29 พฤศจิกายน
4. ดุลอุปสงค์และอุปทาน: สต็อกลดลง
ตามการประเมินของ IEA อุปสงค์น้ำมันโลกในปี 2026 จะลดลง 2.6 ล้านบาร์เรลต่อวัน สู่ระดับ 102.4 ล้านบาร์เรล ขณะที่อุปทานจะลดลงมากกว่านั้นอีก คือ 5.8 ล้านบาร์เรลต่อวัน ส่งผลให้ตลาดยังคงขาดดุลจนถึงสิ้นปี:
- ณ สิ้นเดือนกันยายน สต็อกน้ำมันโลกต่ำกว่าระดับสิ้นเดือนกุมภาพันธ์อยู่ 509 ล้านบาร์เรล
- มีการปล่อยน้ำมันจากคลังสำรองเชิงกลยุทธ์ของประเทศสมาชิก IEA ไปแล้วประมาณ 330 ล้านบาร์เรล และมีการตัดสินใจปล่อยปริมาณที่เหลือเร็วขึ้น โดยเฉพาะน้ำมันดีเซล
- การขาดแคลนน้ำมันกลั่นกลางตามการคาดการณ์ของหน่วยงานจะยังคงอยู่ในปี 2027
โอเปกยังปรับลดคาดการณ์การเติบโตของอุปสงค์โลกในปี 2026 ลงเหลือ 400,000 บาร์เรลต่อวัน จากเดิม 1.4 ล้านบาร์เรล
5. เอเชีย: จีนกลับมาซื้อ
การนำเข้าน้ำมันของจีนในเดือนตุลาคมคาดว่าจะเกิน 10 ล้านบาร์เรลต่อวัน สูงสุดนับตั้งแต่เดือนมีนาคม โรงกลั่นน้ำมันจีนได้รับสินค้าที่ทำสัญญาไว้เมื่อต้นเดือนสิงหาคม เมื่อ Brent ปรับลดลงต่ำกว่า 80 ดอลลาร์ สต็อกเชิงพาณิชย์ของจีนประเมินไว้ประมาณ 1.19 พันล้านบาร์เรล และเมื่อการนำเข้าเพิ่มขึ้น การลดลงของสต็อกอาจสิ้นสุดลง สำหรับผู้ส่งออก นี่คือการสนับสนุนอุปสงค์ สำหรับผู้จัดหารัสเซียสถานการณ์ซับซ้อนกว่า: อินเดียซื้อน้ำมันจากตะวันออกกลางมากขึ้น และการส่งออกจากประเทศอ่าวเปอร์เซียในเดือนกันยายนฟื้นตัวกลับมาที่ประมาณ 75% ของระดับก่อนสงคราม
6. น้ำมันและผลิตภัณฑ์น้ำมันรัสเซีย: ส่วนลด Urals และการห้ามส่งออกดีเซล
สำหรับภาคน้ำมันและก๊าซของรัสเซีย เดือนตุลาคมผ่านไปอย่างคลุมเครือ ราคาสัมบูรณ์ของ Urals ปรับขึ้นตาม Brent แต่ส่วนลดกลับกว้างขึ้น ที่ท่าเรือนอโวรอสซีสค์ ส่วนลดสำหรับสินค้า Suezmax แตะ 28.85 ดอลลาร์ต่อบาร์เรล สูงสุดนับตั้งแต่เดือนมีนาคม และอัตราค่าระวางเรือทำสถิติสูงสุดใหม่ ในตลาดผลิตภัณฑ์น้ำมันภายในประเทศ ทางการยังคงใช้การควบคุมแบบมือ:
- การห้ามส่งออกน้ำมันเบนซินสำหรับผู้ร่วมตลาดทุกรายมีผลถึงวันที่ 31 มกราคม 2027
- การห้ามส่งออกน้ำมันดีเซลสำหรับผู้ผลิตจะสิ้นสุดในวันที่ 31 ตุลาคม ตามข้อมูลอุตสาหกรรม มีแผนจะขยายไปจนถึงสิ้นปี 2026 โดยยังคงการจัดหาตามโควตา
- หลังการเจรจาระหว่างประธานาธิบดีรัสเซียและสหรัฐฯ เมื่อวันที่ 9 ตุลาคม มีการระงับมาตรการคว่ำบาตรของสหรัฐฯ ต่อดีเซลรัสเซียเป็นเวลาหกเดือน ถึงวันที่ 7 เมษายน 2027
- สภาดูมาอนุมัติงบประมาณปี 2027–2029 ในวาระแรก ซึ่งกำหนดราคาน้ำมันฐานที่ต่ำกว่าสำหรับการคำนวณรายได้จากน้ำมันและก๊าซ
7. ตลาดก๊าซยุโรป: TTF สูงกว่า €100 ต่อเมกะวัตต์ชั่วโมง
ก๊าซยุโรปมีราคาเพิ่มขึ้นสู่ระดับสูงสุดในรอบเกือบสี่ปี ราคาซื้อขายล่วงหน้าหนึ่งวัน ณ ฮับ TTF เมื่อวันศุกร์แตะประมาณ €104 ต่อเมกะวัตต์ชั่วโมง (ประมาณ 1,204 ดอลลาร์ต่อพันลูกบาศก์เมตร) และสัญญาซื้อขายล่วงหน้าเดือนธันวาคมอยู่ที่ประมาณ €103 ตามข้อมูล GIE ณ วันที่ 26 ตุลาคม คลังก๊าซใต้ดินของสหภาพยุโรปเต็ม 74.9% (80 พันล้านลูกบาศก์เมตร) ซึ่งต่ำกว่าระดับปีที่แล้วอย่างเห็นได้ชัด ยุโรปกำลังแข่งขันกับผู้ซื้อเอเชียสำหรับสินค้า LNG และ Alexey Miller ประธาน Gazprom ยอมรับว่าในฤดูหนาวที่หนาวเย็น ราคาสูงสุดอาจขึ้นไปถึง 2,500 ดอลลาร์ต่อพันลูกบาศก์เมตร
8. ถ่านหินและไฟฟ้า: ก๊าซแพงขึ้น ถ่านหินกลับมา
LNG ที่มีราคาแพงทำให้อุปสงค์ถ่านหินกลับมาในเอเชีย ถ่านหินพลังงาน Newcastle ซื้อขายอยู่ที่ประมาณ 150 ดอลลาร์ต่อตัน ใกล้ระดับสูงสุดในรอบสามปี แพงกว่าปีที่แล้ว 45% เมื่อเทียบต่อหน่วยพลังงาน ถ่านหินถูกกว่า LNG ประมาณ 80% ดังนั้นจีน ญี่ปุ่น และเกาหลีใต้จึงอาจเพิ่มการนำเข้าในไตรมาสที่สี่ประมาณ 20 ล้านตัน สำหรับบริษัทผลิตไฟฟ้า นี่หมายถึงต้นทุนเชื้อเพลิงและค่าไฟฟ้าที่เพิ่มขึ้น สำหรับผู้ส่งออกถ่านหิน นี่คือช่วงสิ้นปีที่แข็งแกร่ง
9. พลังงานหมุนเวียนและการเปลี่ยนผ่านพลังงาน: เส้นทางสู่ COP31
จุดสนใจของพลังงานหมุนเวียนคือการประชุมสภาพภูมิอากาศ COP31 ซึ่งจะจัดขึ้นที่อันตัลยาระหว่างวันที่ 9–20 พฤศจิกายน การเป็นประธานร่วมของตุรกีและออสเตรเลียผลักดันเป้าหมาย "35 ต่อ 35": การเพิ่มสัดส่วนไฟฟ้าใน final energy consumption ของโลกเป็น 35% ภายในปี 2035 ในเดือนพฤศจิกายน IEA จะนำเสนอรายงาน Renewables 2026 และ World Energy Outlook 2026 ด้วย วิกฤตพลังงานปี 2026 ได้เพิ่มความสนใจในความมั่นคงด้านพลังงาน การ electrification และระบบกักเก็บพลังงาน
สิ่งที่ผู้ร่วมตลาดควรติดตามในสัปดาห์นี้
- 1 พฤศจิกายน — การตัดสินใจของโอเปกพลัสเกี่ยวกับการผลิตเดือนธันวาคมและสัญญาณเกี่ยวกับโควตาปี 2027
- 3 พฤศจิกายน — การเลือกตั้งกลางเทอมในสหรัฐฯ: ตลาดกังวลว่าการโจมตีอิหร่านอาจกลับมาหลังการเลือกตั้ง
- การเดินเรือในช่องแคบฮอร์มุซและการโจมตีโรงกลั่นและท่อส่งน้ำมันของซาอุดีอาระเบีย
- การดึงก๊าซจากคลังก๊าซใต้ดินของยุโรปและพลวัตของ TTF เมื่ออากาศหนาวมาถึง
- การตัดสินใจขั้นสุดท้ายของรัฐบาลรัสเซียเกี่ยวกับการส่งออกน้ำมันดีเซล
ในช่วงต้นเดือนพฤศจิกายน ตลาดสินค้าโภคภัณฑ์ถูกกำหนดโดยภูมิรัฐศาสตร์และการขาดแคลนสต็อกเป็นหลัก สำหรับนักลงทุนและบริษัทน้ำมันและเชื้อเพลิง นี่หมายถึงความผันผวนสูงของราคาน้ำมัน ก๊าซ ถ่านหิน และผลิตภัณฑ์น้ำมัน อย่างน้อยจนถึงสิ้นปี