ข่าวน้ำมัน ก๊าซ และพลังงาน ณ วันที่ 31 ตุลาคม 2026 แสดงให้เห็นว่าภาคพลังงานและเชื้อเพลิงโลก (TEK) กำลังเข้าสู่ฤดูหนาวด้วยราคาที่สูงมาก น้ำมัน Brent ยังคงยืนเหนือ 110 ดอลลาร์ต่อบาร์เรล การโจมตีเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซยังคงดำเนินต่อไป ก๊าซยุโรปปรับขึ้นถึง 100 ยูโรต่อเมกะวัตต์ชั่วโมงเป็นครั้งแรกนับตั้งแต่ปี 2022 และ OPEC+ เตรียมหารือเกี่ยวกับโควตาสำหรับเดือนธันวาคม ด้านล่างนี้คือเหตุการณ์สำคัญในตลาดสินค้าโภคภัณฑ์และพลังงานประจำสัปดาห์ และความหมายต่อนักลงทุน บริษัทน้ำมัน และบริษัทเชื้อเพลิง
ตัวเลขสำคัญประจำสัปดาห์ในตลาดพลังงาน
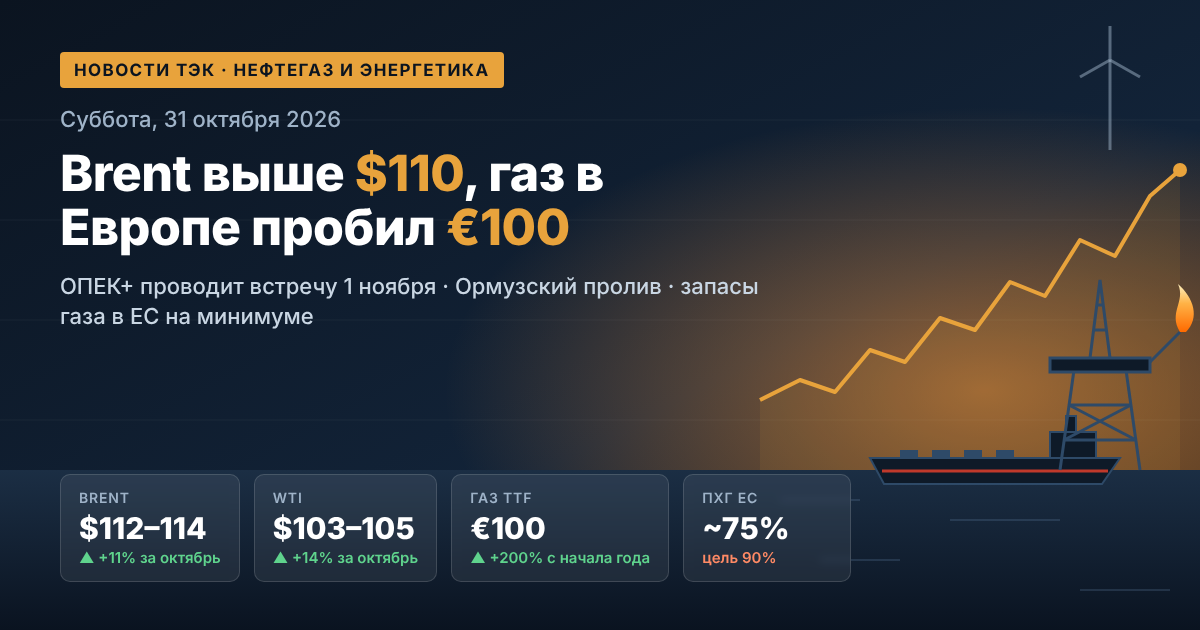
- น้ำมัน Brent (สัญญาซื้อขายล่วงหน้าเดือนมกราคม): 112–114 ดอลลาร์ต่อบาร์เรล โดยวันศุกร์ระหว่างวันปรับขึ้นถึง 114.06 ดอลลาร์
- WTI: ประมาณ 103–105 ดอลลาร์ต่อบาร์เรล ส่วนต่างกับ Brent ลดลงเหลือประมาณ 9 ดอลลาร์
- การเติบโตในเดือนตุลาคม: Brent ปรับขึ้นประมาณ 11% ส่วน WTI ปรับขึ้น 14%
- ก๊าซ TTF: ประมาณ 100 ยูโรต่อเมกะวัตต์ชั่วโมง ตั้งแต่ต้นปีราคาปรับขึ้นมากกว่า 200%
- ปริมาณสำรองก๊าซในคลังของสหภาพยุโรป: ประมาณ 75% เทียบกับเป้าหมายปกติที่ 90% ภายในวันที่ 1 พฤศจิกายน
ตลาดน้ำมัน: ส่วนชดเชยความเสี่ยงภูมิรัฐศาสตร์กลับมาเพิ่มขึ้นอีกครั้ง
ช่วงเย็นวันพฤหัสบดี ราคาน้ำมันปรับลดลง โดยตลาดตอบสนองต่อความพยายามทางการทูตครั้งใหม่ในการยุติความขัดแย้งในตะวันออกกลาง และ Brent ลดลงเหลือประมาณ 110 ดอลลาร์ เช้าวันศุกร์ ราคาสามารถฟื้นตัวกลับมาหลังจากมีรายงานการโจมตีเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซ นักลงทุนตระหนักว่าภัยคุกคามต่อการจัดหาวัตถุดิบยังคงอยู่
สถานการณ์มีความขัดแย้งกัน การส่งออกน้ำมันจากตะวันออกกลางฟื้นตัวเกือบถึง 80% ของระดับก่อนสงคราม และปริมาณการขนส่งผ่านช่องแคบฮอร์มุซเพิ่มขึ้นเป็น 10.9 ล้านบาร์เรลต่อวัน ในขณะเดียวกัน ตั้งแต่ต้นเดือนตุลาคมมีการบันทึกการโจมตีเรือมากกว่า 28 ครั้งในช่องแคบและน่านน้ำใกล้เคียง ดังนั้นแม้จะมีวัตถุดิบในตลาดมากขึ้น แต่ส่วนชดเชยความเสี่ยงยังคงอยู่ในระดับสูง
ปัจจัยที่จะส่งผลต่อน้ำมันในสัปดาห์ข้างหน้า
- ความคืบหน้าของการเจรจาทางอ้อมระหว่างสหรัฐฯ และอิหร่าน รวมถึงการติดต่อระหว่างริยาดกับเตหะราน
- ความปลอดภัยของการเดินเรือในช่องแคบฮอร์มุซและต้นทุนการประกันภัยเรือบรรทุกน้ำมัน
- การเลือกตั้งรัฐสภาในอิสราเอลและการเลือกตั้งในสหรัฐฯ ซึ่งอาจทำให้ความผันผวนเพิ่มขึ้น
- การทบทวนประมาณการอุปสงค์: OPEC ปรับลดคาดการณ์การเติบโตของความต้องการน้ำมันโลกในปี 2026 เหลือ 0.4 ล้านบาร์เรลต่อวัน จากเดิม 1.4 ล้านบาร์เรลต่อวัน
OPEC+: การประชุมวันที่ 1 พฤศจิกายน และการเตรียมโควตาสำหรับปี 2027
วันอาทิตย์ที่ 1 พฤศจิกายน เจ็ดประเทศหลักของ OPEC+ จะจัดการประชุมออนไลน์ ได้แก่ ซาอุดีอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน ตลาดคาดการณ์ว่าระดับเป้าหมายการผลิตสำหรับเดือนธันวาคมจะไม่เปลี่ยนแปลง เป้าหมายปัจจุบันมีดังนี้:
- ซาอุดีอาระเบีย — 10.5 ล้านบาร์เรลต่อวัน
- รัสเซีย — 9.9 ล้านบาร์เรลต่อวัน
- อิรัก — 4.4 ล้านบาร์เรลต่อวัน
- คูเวต — 2.7 ล้านบาร์เรลต่อวัน
- คาซัคสถาน — 1.6 ล้านบาร์เรลต่อวัน
- แอลจีเรีย — 1.0 ล้านบาร์เรลต่อวัน โอมาน — 0.8 ล้านบาร์เรลต่อวัน
ในเดือนกันยายน พันธมิตรได้คืนปริมาณการลดกำลังการผลิตโดยสมัครใจจากปี 2023 จำนวน 1.65 ล้านบาร์เรลต่อวันกลับสู่ตลาดเต็มจำนวน แต่ในทางปฏิบัติ ปริมาณส่วนใหญ่ยังไม่ได้ปรากฏขึ้นจริง ในเดือนสิงหาคม เจ็ดประเทศผลิตได้ประมาณ 25 ล้านบาร์เรลต่อวัน — น้อยกว่าก่อนสงครามประมาณ 5 ล้านบาร์เรลต่อวัน ภายในสิ้นปีนี้ยังคงมีการลดกำลังการผลิตจากปี 2022 อีกประมาณ 2 ล้านบาร์เรลต่อวันที่มีผลบังคับใช้ ประเด็นหลักสำหรับนักลงทุนคือการประเมินกำลังการผลิตของสมาชิก เนื่องจากเป็นปัจจัยกำหนดระดับฐานและโควตาสำหรับปี 2027 การประชุมรัฐมนตรีเต็มรูปแบบมีกำหนดในวันที่ 29 พฤศจิกายน
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วยปริมาณสำรองต่ำสุด
ตลาดก๊าซของยุโรปในขณะนี้เป็นจุดตึงเครียดหลักในภาคพลังงานโลก เมื่อวันที่ 28 ตุลาคม สัญญาซื้อขายล่วงหน้า TTF ปรับขึ้นเกิน 100 ยูโรต่อเมกะวัตต์ชั่วโมงเป็นครั้งแรกนับตั้งแต่ปี 2022 และภายในวันศุกร์ราคาทรงตัวที่ระดับดังกล่าว สาเหตุสำคัญได้แก่:
- การขาดแคลน LNG: กาตาร์อยู่ในสถานะฟอร์ซมาฌอร์จนถึงสิ้นเดือนพฤศจิกายน การจัดส่งจากภูมิภาคอ่าวเปอร์เซียถูกปิดกั้นบางส่วน
- ปริมาณสำรองในคลังต่ำ: ในสหภาพยุโรปอยู่ที่ประมาณ 75% ในเยอรมนีประมาณ 61% สำหรับช่วงเวลานี้ของปีถือเป็นระดับต่ำสุดในประวัติการณ์
- การแข่งขันกับเอเชียสำหรับล็อต LNG: เมื่อกลางเดือนตุลาคม สถานีรับก๊าซธรรมชาติเหลวของยุโรปมีอัตราการใช้งานเฉลี่ยเพียง 37%
ตามการประเมินของหน่วยงานกำกับดูแล ACER ของยุโรป สงครามได้เพิ่มค่าใช้จ่ายในการนำเข้าก๊าซของสหภาพยุโรปแล้ว 18–33 พันล้านยูโร ENTSOG เตือนว่า หากการขาดแคลน LNG ยังคงอยู่ ภายในสิ้นฤดูหนาว ปริมาณสำรองในคลังอาจลดลงเหลือต่ำกว่า 30% ช่องว่างระหว่าง TTF ของยุโรปกับ Henry Hub ของสหรัฐฯ (ประมาณ 3 ดอลลาร์ต่อ MMBtu) เพิ่มขึ้นเป็นประมาณ 27 ดอลลาร์ต่อ MMBtu ซึ่งทำให้การส่งออก LNG ของสหรัฐฯ มีกำไรสูงมาก
ไฟฟ้าและพลังงานหมุนเวียน: วิกฤตเร่งการเปลี่ยนผ่านพลังงาน
ก๊าซที่มีราคาแพงทำให้ไฟฟ้ามีราคาแพงตามไปด้วย ในตลาดขายส่ง ราคาในชั่วโมงที่มีความต้องการสูงสุดมักถูกกำหนดโดยโรงไฟฟ้าก๊าซ ในหลายภูมิภาค รัฐบาลได้ใช้มาตรการฉุกเฉินเพื่อประหยัดพลังงานแล้ว
ในขณะเดียวกัน วิกฤตกำลังผลักดันการพัฒนาพลังงานหมุนเวียน ตามการคาดการณ์ของ IEA ในปี 2026 พลังงานหมุนเวียนจะแซงหน้าถ่านหินเป็นครั้งแรกและกลายเป็นแหล่งผลิตไฟฟ้าที่ใหญ่ที่สุดในโลก การผลิตพลังงานแสงอาทิตย์จะเพิ่มขึ้นประมาณ 600 TWh และการผลิตไฟฟ้าจากแสงอาทิตย์จะแซงหน้าพลังงานลม กลายเป็นแหล่งพลังงานหมุนเวียนที่มีปริมาณมากเป็นอันดับสองรองจากพลังน้ำ สำหรับผู้นำเข้าพลังงานในยุโรปและเอเชีย การผลิตไฟฟ้าจากพลังงานหมุนเวียนของตนเองกำลังกลายเป็นประเด็นด้านความมั่นคงทางพลังงานมากขึ้นเรื่อยๆ
ถ่านหิน: อุปสงค์ได้แรงหนุนจากก๊าซราคาแพง
ด้วยราคาก๊าซประมาณ 100 ยูโรต่อเมกะวัตต์ชั่วโมง บริษัทพลังงานในยุโรปและเอเชียมักเลือกใช้ถ่านหินแทนก๊าซ สิ่งนี้สนับสนุนอุปสงค์ถ่านหินให้ความร้อน โดยเฉพาะในหมู่ผู้นำเข้าฝั่งเอเชียที่แข่งขันกับยุโรปสำหรับ LNG ในทางกลับกัน เส้นทางทะเลดำยังคงมีความเสี่ยงสำหรับการเดินเรือ ซึ่งทำให้โลจิสติกส์สำหรับซัพพลายเออร์บางรายมีความซับซ้อนมากขึ้น โดยรวมแล้ว ตลาดถ่านหินยังคงขึ้นอยู่กับสถานการณ์ก๊าซ ตราบใดที่ก๊าซยังมีราคาแพง ถ่านหินก็ยังมีอุปสงค์ที่มั่นคง
น้ำมันรัสเซีย: รายได้สูงกว่าเป้าหมายงบประมาณ
สำหรับภาคน้ำมันและก๊าซของรัสเซีย ราคาโลกที่สูงหมายถึงรายได้เพิ่มเติม ในสามสัปดาห์แรกของเดือนตุลาคม บริษัทต่างๆ ได้รับเงินสำหรับ Urals โดยเฉลี่ยประมาณ 8,700 รูเบิล (103.4 ดอลลาร์) ต่อบาร์เรล — เพิ่มขึ้น 11% จากเดือนกันยายน และสูงกว่าระดับที่กำหนดไว้ในงบประมาณประมาณ 60% (เป้าหมายงบประมาณอยู่ที่ 59 ดอลลาร์ต่อบาร์เรล)
แต่ต้นทุนก็เพิ่มขึ้นเช่นกัน:
- ส่วนลดของ Urals เทียบกับ Dated Brent ที่ท่าเรือบอลติกเพิ่มขึ้นเป็นประมาณ 21 ดอลลาร์ต่อบาร์เรล จากการแข่งขันกับน้ำมันตะวันออกกลางในตลาดอินเดีย
- ค่าขนส่งเรือบรรทุกน้ำมัน Suezmax และ Aframax จากท่าเรือบอลติกและทะเลดำไปอินเดียเพิ่มขึ้นเป็นระดับสูงสุดเป็นประวัติการณ์ที่ 27–32 ดอลลาร์ต่อบาร์เรล
- การเดินเรือในภูมิภาคทะเลดำมีความอันตรายมากขึ้นอย่างเห็นได้ชัด และการประกันภัยเรือในพื้นที่นั้นมีราคาแพงขึ้น
ผลิตภัณฑ์น้ำมันและโรงกลั่น: ตลาดเชื้อเพลิงรัสเซียอยู่ภายใต้การควบคุมแบบมือใคร่
ตลาดผลิตภัณฑ์น้ำมันภายในประเทศรัสเซียยังคงอยู่ในความสนใจของหน่วยงานกำกับดูแล ตั้งแต่วันที่ 1 สิงหาคม 2026 ถึง 31 มกราคม 2027 มีการห้ามส่งออกน้ำมันเบนซิน ดีเซล และน้ำมันเชื้อเพลิงสำหรับเรือ ในตลาดหลักทรัพย์เซนต์ปีเตอร์สเบิร์ก การเพิ่มขึ้นของราคาถูกจำกัดที่ขั้น 0.01% ต่อวัน เมื่อวันที่ 22 ตุลาคม ดัชนีน้ำมันเบนซิน AI-95 ในเขตยุโรปของประเทศลดลง 13.4% เหลือ 69,700 รูเบิลต่อตัน
มาตรการที่หน่วยงานกำกับดูแลกำลังพิจารณา
- จำกัดการเข้าถึงการซื้อขายในตลาดหลักทรัพย์สำหรับผู้เข้าร่วมที่เสนอราคาสูงเกินไป
- เข้มงวดการควบคุมผู้ค้ารายย่อยอิสระและการจัดซื้ออัตโนมัติในตลาดหลักทรัพย์
- พัฒนากลไกระยะยาวในการ stabilizing ราคาขายส่งร่วมกับ FAS และกระทรวงพลังงาน
ในตลาดค้าปลีก ราคาเฉลี่ยน้ำมันเบนซินหนึ่งลิตรเมื่อกลางเดือนตุลาคมอยู่ที่ประมาณ 78.7 รูเบิล ส่วน AI-95 เกือบ 81 รูเบิล สำหรับโรงกลั่นและสถานีบริการน้ำมันอิสระ อัตรากำไรยังคงอยู่ภายใต้แรงกดดัน
มุมมองสำหรับนักลงทุนและผู้เข้าร่วมตลาดพลังงาน
สัปดาห์ตั้งแต่วันที่ 2 พฤศจิกายนอาจเป็นหนึ่งในสัปดาห์ที่สำคัญที่สุดสำหรับภาคพลังงานโลกในปีนี้ สิ่งที่ควรติดตาม:
- ผลการประชุม OPEC+ วันที่ 1 พฤศจิกายน และสัญญาณเกี่ยวกับโควตาสำหรับปี 2027
- การเจรจาตะวันออกกลาง: หากมีการหยุดยิง Brent อาจสูญเสียส่วนชดเชยความเสี่ยงภูมิรัฐศาสตร์ได้ถึง 10–15 ดอลลาร์อย่างรวดเร็ว
- สภาพอากาศในยุโรปเดือนพฤศจิกายน: ขึ้นอยู่กับว่าจะใช้ปริมาณสำรองก๊าซหมดเร็วเพียงใด และราคาก๊าซและไฟฟ้าจะเคลื่อนไหวอย่างไร
- การเลือกตั้งในสหรัฐฯ และอิสราเอล ซึ่งอาจเพิ่มความผันผวนในตลาดสินค้าโภคภัณฑ์
โดยรวมแล้ว น้ำมัน ก๊าซ และไฟฟ้ายังคงอยู่ในสภาวะขาดแคลนและมีความผันผวนสูง สำหรับบริษัทผู้ผลิตและผู้ส่งออก สิ่งนี้ให้ผลตอบแทนส่วนเกิน ขณะที่สำหรับผู้นำเข้า การกลั่นน้ำมัน และอุตสาหกรรมที่ใช้พลังงานเข้มข้น หมายถึงต้นทุนและความเสี่ยงที่เพิ่มขึ้น