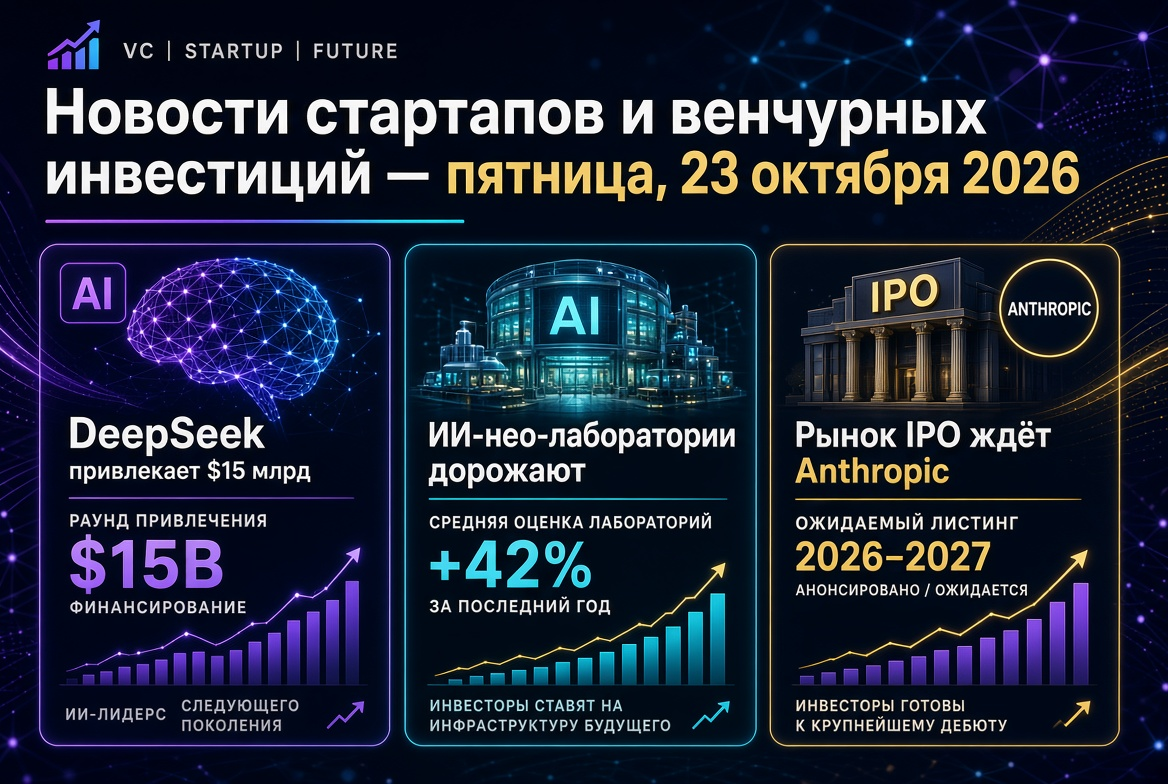
หัวข้อหลักสำหรับนักลงทุนและกองทุนในวันพุธที่ 21 ตุลาคม 2026 คือ:
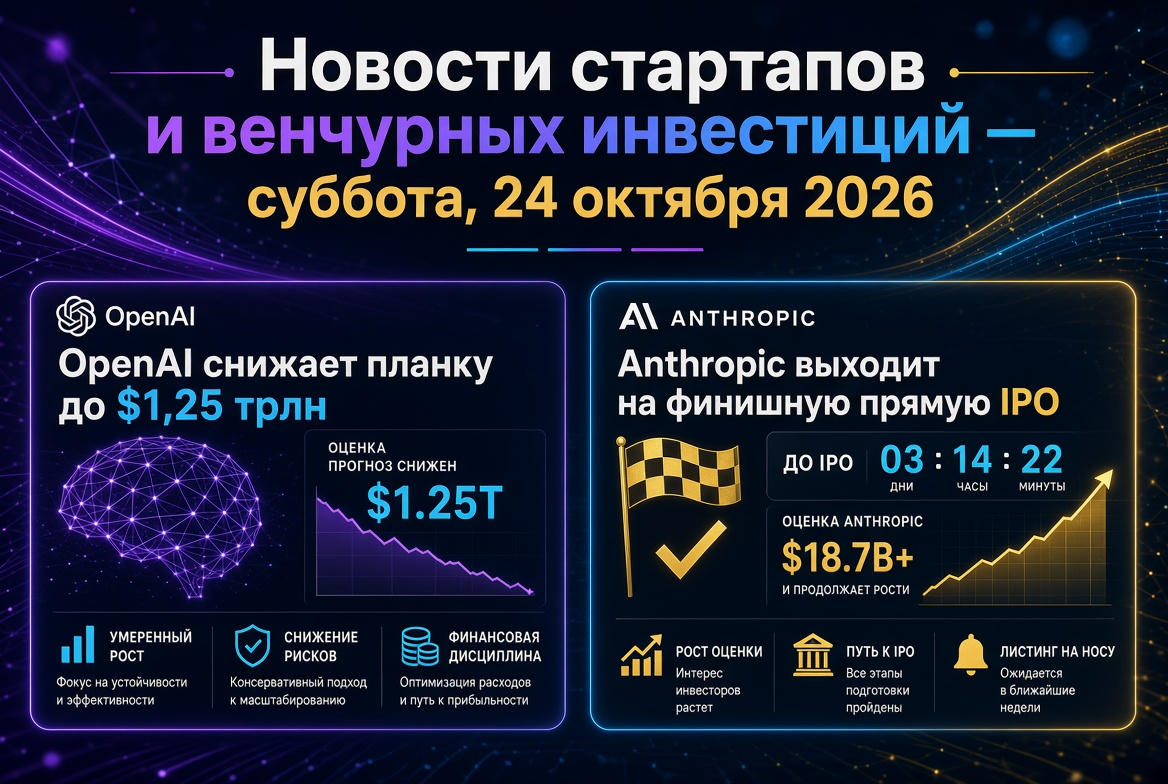
- OpenAI มุ่งมั่นที่จะระดมทุนประมาณ $30 พันล้าน ด้านการประเมินมูลค่าที่สูงกว่า $1.4 ล้านล้านก่อนการเสนอขายหุ้นของ Anthropic ซึ่งคาดว่าจะเกิดขึ้นในกลางเดือนพฤศจิกายน
- โครงสร้างพื้นฐาน AI ยังคงเป็นแม่เหล็กหลักสำหรับทุนร่วมลงทุน: Modal, Nscale และ Verda ได้ปิดรอบใหญ่
- ยูนิคอร์นใหม่: Town ได้ประเมินมูลค่า $1 พันล้าน, Dream Labs ได้ระดมทุน $90 ล้านสำหรับหุ่นยนต์
- ฟินเทคและเทคโนโลยีด้านการป้องกัน แสดงให้เห็นถึงความต้องการที่เสถียรจากกองทุน
- ความเสี่ยงของตลาด: การปรับตัวในตลาดเซมิคอนดัคเตอร์และภาระหนี้ของศูนย์ข้อมูลทำให้การประเมินมูลค่าถูกจำกัด
OpenAI ปะทะ Anthropic: การต่อสู้เพื่อเงินทุนสถาบัน
เรื่องที่ถูกพูดถึงมากที่สุดในสัปดาห์ คือความพยายามของ OpenAI ในการระดมทุนรอบที่มีวงเงินประมาณ $30 พันล้าน ซึ่งมีการประเมินมูลค่าประมาณ $1.4 ล้านล้านที่แน่นอน จากข้อมูลของแหล่งข่าว นักลงทุนที่มีอยู่มากมายเข้าร่วมในการเจรจา ได้แก่ SoftBank และ MGX จากอาบูดาบี โดยกองทุนจากสหรัฐอาหรับเอมิเรตส์พูดคุยเกี่ยวกับการลงทุนรวมกันสูงสุดถึง $10 พันล้าน นอกจากนี้ยังมีทุนจาก BlackRock และกองทุนเอนดอว์เมนต์ของมหาวิทยาลัยแคลิฟอร์เนียที่สนใจเช่นกัน
ทำไม OpenAI จึงต้องเร่ง
- การแข่งขันเพื่อเงินทุน. Anthropic จัดวันนักลงทุนในวันที่ 14 ตุลาคม และเตรียมความพร้อมสำหรับการจดทะเบียน ซึ่งทั้งสองบริษัทกำลังเข้าหากองทุน sovereign และนักลงทุนที่ทำการลงทุนระยะยาวเดียวกัน
- ภาระผูกพันด้านโครงสร้างพื้นฐาน. บริษัทต่างๆ จำเป็นต้องมีเงินสดสำรองเพื่อเผชิญกับตลาด IPO ที่อ่อนแอซึ่งอาจทำให้การดำเนินการเสนอขายหุ้นของตนถูกเลื่อนออกไปซึ่งมีแผนในปี 2027
- การเติบโตของการประเมินมูลค่า. $1.4 ล้านล้านประมาณ 64% สูงกว่ารอบเดือนมีนาคมที่มีวงเงิน $122 พันล้านและการประเมินมูลค่า $852 พันล้าน ซึ่งสอดคล้องกับตัวคูณประมาณ 28 เท่าของรายได้ประจำปีที่ $50 พันล้าน
สำหรับตลาดร่วมลงทุน นี่คือสัญญาณ: หลังจากการประกาศรายงานของ Anthropic ทั้งสองบริษัทจะถูกประเมินมูลค่าซึ่งกันและกัน และตัวเลขเหล่านี้จะตั้งตัวชี้วัดสำหรับทั้งกลุ่ม AI เชิงสร้างสรรค์
โครงสร้างพื้นฐาน AI: เมกะรอบและรายได้สูงกว่า $1 พันล้าน
สัปดาห์ที่สามของเดือนตุลาคมผ่านไปด้วยดีสำหรับการทำธุรกรรมโครงสร้างพื้นฐานขนาดใหญ่ นักลงทุนเริ่มแบ่งแยกระหว่าง AI ประยุกต์และ "เครื่องมือและอุปกรณ์" — แพลตฟอร์มคอมพิวเตอร์ที่มีรายได้เป็นหลักฐาน
- Modal Labs — รอบ Series D ที่ $750 ล้านโดย Accel โดยมีการประเมินมูลค่าที่ $15.75 พันล้าน รายได้ประจำปีของบริษัทเกินกว่า $1 พันล้าน
- Nscale — รอบเงินกู้แปลงสภาพที่ $3.4 พันล้านจาก Third Point Ventures เป็นดีลที่ใหญ่ที่สุดในเดือนนี้
- Verda — ผู้ให้บริการ GPU คลาวด์จากฟินแลนด์ ได้ระดมทุน $189 ล้านใน Series B โดย Emergence Capital ด้วยมูลค่ามากกว่า $1 พันล้าน รายได้ประจำปีประมาณ $165 ล้านพร้อมกระแสเงินสดที่เป็นบวก
- Salience Labs — $125 ล้านใน Series B สำหรับการประมวลผลด้วยโฟตอน
ยูนิคอร์นใหม่และปัญญาประดิษฐ์ประยุกต์
ถึงแม้ว่าจะมีการรวมทุนน้ำแล้วที่เจ้าตลาดแล้ว ก็ตาม สตาร์ทอัพระดับปฏิบัติการยังคงได้รับการสนับสนุน — ตราบใดที่พวกเขาแก้ไขปัญหาที่มีค่าใช้จ่ายสูงขององค์กร
ดีลช่วงต้นสัปดาห์
- Town — ระดมทุน $108 ล้านในขณะที่มีการประเมินมูลค่า $1 พันล้าน บริษัทพัฒนา AI ผู้ช่วยที่สามารถทำงานในระดับของทั้งทีมได้
- Dream Labs — อดีตนักวิจัยจาก NVIDIA ได้ระดมทุน $90 ล้านเพื่อสร้าง "สมอง" AI รวมสำหรับหุ่นยนต์ราคาถูก
- Legora — $550 ล้านใน Series D ที่มีการประเมินมูลค่า $5.55 พันล้าน AI ด้านกฎหมายได้กลายเป็นหนึ่งในแนวตั้งที่แข็งแกร่งที่สุดในปี 2026
- Plinto — €2.9 ล้านในรอบ pre-seed สำหรับ AI ตัวแทนในการควบคุมข้อผิดพลาดในบิล
เทคโนโลยีด้านการป้องกันและความปลอดภัยไซเบอร์
เทคโนโลยีด้านการป้องกันได้ย้ายจากเซ็กเมนต์เฉพาะทางเข้าสู่กระแสหลักของทุนร่วมลงทุน Shield AI ระดมทุนถึง $1.5 พันล้านใน Series G ที่มีมูลค่า $12.7 พันล้าน และ Anduril ได้จัดการประมูลสำหรับเจ้าหน้าที่ประมาณ $1.3 พันล้าน ในช่วงเวลานั้นการประเมินมูลค่าของบริษัทเพิ่มขึ้นจาก $61 พันล้านเป็น $90 พันล้านในเวลาเพียงห้าเดือน
ในด้านความปลอดภัยไซเบอร์ Armadin โดดเด่น: $255 ล้านใน Series B โดย Andreessen Horowitz และ Accel ในการประเมินมูลค่า $2.5 พันล้านสำหรับแพลตฟอร์มความปลอดภัยเชิงรุกอัตโนมัติ นักลงทุนมุ่งมั่นที่จะปกป้องการโจมตีที่เพิ่มขึ้นด้วยปัญญาประดิษฐ์
ฟินเทค: การเติบโต 35% และการทำโทเคน
เซ็กเมนต์ฟินเทคกำลังฟื้นตัวอย่างมั่นคง การลงทุนทั่วโลกในอุตสาหกรรมในไตรมาสที่สามของปี 2026 อยู่ที่ประมาณ $27.5 พันล้านใน 897 ดีล — สูงขึ้น 35% เมื่อเปรียบเทียบกับปีที่ผ่านมา
- Ramp — $1.85 พันล้านในการประเมินมูลค่า $60 พันล้าน หนึ่งในรอบฟินเทคที่ใหญ่ที่สุดในปีนี้
- Valon — $150 ล้านใน Series D การประเมินมูลค่า $2.3 พันล้านพร้อมด้วย Ribbit Capital
- Spiko — $90 ล้านใน Series B โดย NEA ในการขยายโทเค็นของกองทุนตลาดเงิน
- Capitolis — $120 ล้านใน Series E
ตลาดคริปโตยังคงมีความระมัดระวัง: ในช่วง 18 วันแรกของเดือนตุลาคม โครงการคริปโตได้ระดมทุนประมาณ $437 ล้านใน 27 รอบ โดยส่วนใหญ่เป็นรอบการระดมทุนหลัง IPO ของ Strive ที่มีวงเงิน $208 ล้าน
เทคโนโลยี Deep Tech, ไบโอเทค และเทคโนโลยีด้านสภาวะภูมิอากาศ
กองทุนร่วมลงทุนยังคงกระจายพอร์ตการลงทุนออกไปนอกเหนือจากแอพพลิเคชัน AI:
- Oratomic — $475 ล้านใน Series B จากการรวมกลุ่มของ ARCH Venture Partners, Khosla Ventures, Index Ventures, General Catalyst และ Bezos Expeditions
- OMass Therapeutics — $310 ล้านใน Series C; Soufflé Therapeutics — $135 ล้านใน Series B สำหรับการบำบัดด้วย RNA
- Voltus — รอบ Series D ที่มีการระดมทุนใหม่ที่ $225 ล้านสำหรับแพลตฟอร์มพลังงานกระจาย
- Icon — $200 ล้านใน Series D สำหรับการก่อสร้างด้วยหุ่นยนต์ ทางเข้าร่วมของ Baillie Gifford และ BlackRock
กองทุนร่วมลงทุนใหม่และเงินสำรอง
การระดมทุนยังคงดำเนินต่อไป แม้ว่าจะมุ่งเน้นอยู่ที่ผู้จัดการไม่กี่รายที่มีชื่อเสียง ในบรรดาวงเงินที่โดดเด่นในช่วงไม่กี่สัปดาห์ที่ผ่านมา ได้แก่:
- Diffusion ONE — $1.25 พันล้าน
- DCVC VII — ประมาณ $654 ล้าน
- TCGX Asia Life Sciences Fund I — $600 ล้าน
- PSV Tech Fund II — $56 ล้านสำหรับสตาร์ทอัพ pre-seed ในยุโรปเหนือ
ตลาด IPO และความเสี่ยงสำหรับการประเมินมูลค่า
ปี 2026 ได้กลายเป็นปีที่มีจำนวนการเสนอขายหุ้นเทคโนโลยีมากที่สุด อย่างไรก็ตาม ความผันผวนในเดือนตุลาคมทำให้ผู้มีอำนาจในบางรายต้องหยุดการเสนอขาย หุ้นในดัชนีเซมิคอนดัคเตอร์ฟิลาเดลเฟียสูญเสียมูลค่าตลาดมากกว่า $1.6 ล้านล้านในระยะเวลาไม่ถึงสองสัปดาห์ และพันธบัตร CoreWeave ที่มีหนี้ประมาณ $50 พันล้านได้มีการลดลงอย่างมาก AirTrunk REIT, Firmus และ SB Energy ได้เลื่อนหรือลงทะเบียนการเสนอขายใช้งาน และนักลงทุนธนาคารชี้ให้เห็นว่าบางบริษัทรอผลการเสนอขายของ Anthropic
เอเชียยังคงมีความเคลื่อนไหว
ในอินเดีย คาดว่าจะมีการเปิดตัว Zetwerk Manufacturing และ Tonbo Imaging ในสัปดาห์นี้ ซึ่งยืนยันถึงความแข็งแกร่งในตลาดการขึ้นทุนในประเทศที่กำลังพัฒนา
รัสเซียและเอเชียกลาง: ตลาดในช่วงค้นหาจุดต่ำสุด
ตลาดร่วมทุนของรัสเซียยังคงอยู่ภายใต้แรงกดดัน ในช่วงครึ่งแรกของปี 2026 ปริมาณการลงทุนในสตาร์ทอัพเทคโนโลยีพร้อมกันอยู่ที่ประมาณ $29.3 ล้าน ซึ่งลดลง 62% เมื่อเปรียบเทียบกับปีที่ผ่านมา และจำนวนดีลลดลงเหลือ 35 ดีล ขณะเดียวกัน เงินลงทุนก็มีการเคลื่อนย้ายไปยังดีล M&A: 33 การทำธุรกรรมที่มีมูลค่าประมาณ $829 ล้าน นักลงทุนต้องการบริษัทที่เติบโตแล้วโดยมีโมเดลธุรกิจที่ผ่านการพิสูจน์แล้วและเทคโนโลยี B2B ในอุตสาหกรรม
ข้อสรุปสำหรับนักลงทุน
ตลาดของสตาร์ทอัพและการลงทุนร่วมทุนในเดือนตุลาคม 2026 แสดงให้เห็นถึงพลศาสตร์สองความเร็ว ทุนถูกกระจุกตัวอยู่ในผู้นำ — ห้องปฏิบัติการ AI โครงสร้างพื้นฐาน และเทคโนโลยีด้านการป้องกัน ขณะที่บริษัทอื่น ๆ ต้องพิสูจน์รายได้และเศรษฐศาสตร์ยูนิต ข้อชี้วัดหลักสำหรับสัปดาห์ข้างหน้า ได้แก่:
- ผลการระดมทุนของ OpenAI และการประเมินมูลค่าสุดท้าย;
- พารามิเตอร์และการตอบสนองของตลาดสำหรับ IPO ของ Anthropic;
- พลศาสตร์ของหุ้นเซมิคอนดัคเตอร์และตลาดหนี้สินของโครงสร้างพื้นฐาน AI;
- อัตราการระดมทุนของกองทุนร่วมลงทุนใหม่จนถึงสิ้นปี
สำหรับกองทุนต่างๆ นี่คือช่วงเวลาที่การควบคุมในการประเมินมูลค่าและการกระจายความเสี่ยงในภาคต่างๆ กลายเป็นสิ่งที่สำคัญกว่าความรวดเร็วในการเข้าสู่ดีล