ตลาดน้ำมัน: Brent ขึ้นสูงสุดในรอบห้าเดือน
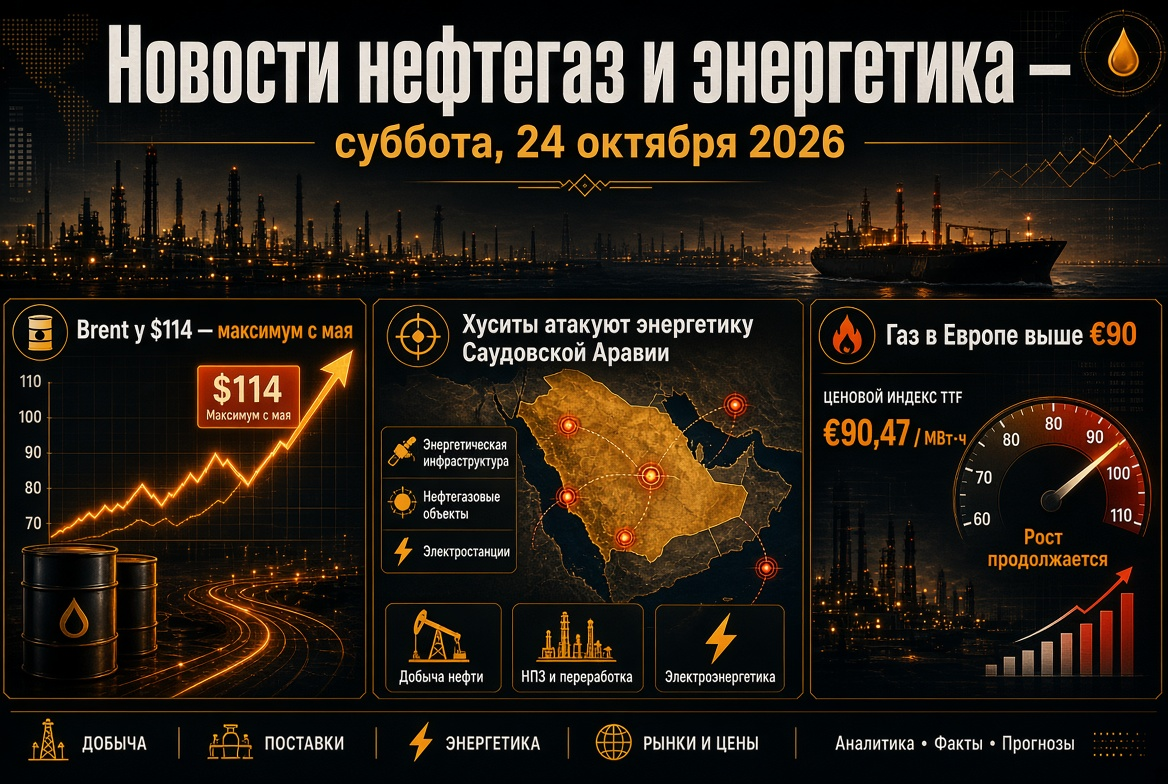
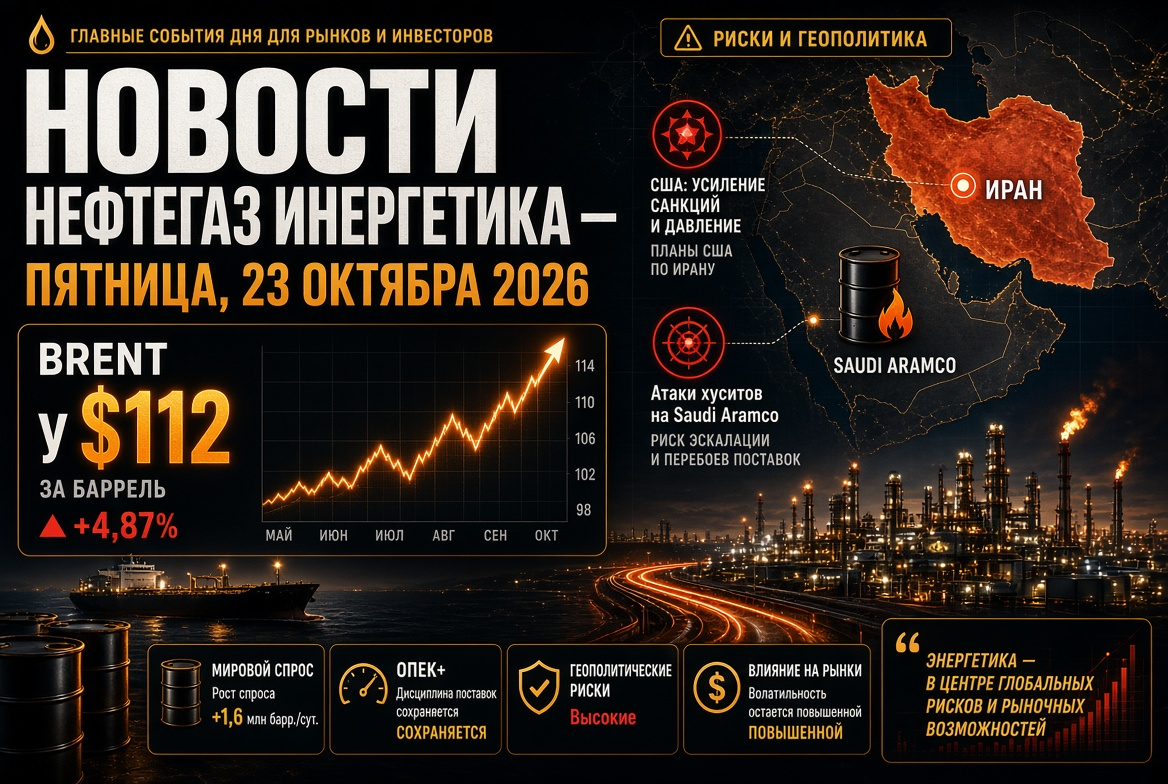
สัญญาน้ำมันดิบ Brent เดือนธันวาคมมีการซื้อขายอยู่ในช่วง 109–111 ดอลลาร์ต่อบาร์เรล ในขณะที่สัญญาน้ำมันดิบ WTI เดือนพฤศจิกายนอยู่ในช่วง 99–100 ดอลลาร์ ตลอดเดือนตุลาคม น้ำมันได้ปรับราคาเพิ่มขึ้นประมาณ 10% โดยเริ่มต้นในวันแรกของเดือนก็อยู่ที่ประมาณ 100 ดอลลาร์ ราคาน้ำมันได้ถูกกำหนดโดยปัจจัยสามอย่าง:
- เบี้ยเสี่ยงทางภูมิศาสตร์. นักเทรดได้รวมความเสี่ยงของการหยุดการส่งน้ำมันจากอ่าวเปอร์เซียและทะเลแดงเข้าไปในราคาแล้ว
- การลดสต็อก. ตามข้อมูลจาก EIA ในสัปดาห์ถึง 9 ตุลาคม สต็อกน้ำมันเชิงพาณิชย์ในสหรัฐฯ ลดลง 8.6 ล้านบาร์เรล เหลือ 415.6 ล้านบาร์เรล สต็อกของน้ำมันกลั่นลดลงเหลือ 102.6 ล้านบาร์เรล ซึ่งต่ำกว่ามาตรฐานห้าปีประมาณ 12%
- การประเมินที่ขัดแย้งกันต่อปริมาณการส่งออก. รัฐมนตรีพลังงานของสหรัฐฯ คริส ไรท์ กล่าวว่า การส่งออกน้ำมันจากอ่าวเปอร์เซียกลับมาสูงประมาณ 80% ของระดับก่อนสงคราม นักวิเคราะห์ที่ติดตามเรือได้บันทึกการลดลงอย่างรวดเร็วในการส่งผ่านช่องแคบฮอร์มุซเมื่อสัปดาห์ที่ผ่านมา
ตะวันออกกลาง: การโจมตีต่อ Saudi Aramco และภัยคุกคามต่อการเดินเรือ
หัวข้อสำคัญในวันนี้สำหรับตลาดน้ำมันคือการขยายตัวของความขัดแย้งไปยังดินแดนของซาอุดิอาระเบีย กลุ่มฮูซีได้ประกาศการโจมตีต่อสถานที่ของ Saudi Aramco ในเมือง Yanbu บนชายฝั่งทะเลแดง การโจมตีที่สถานที่ผลิต Shyba สนามบินในริยาดและอับฮา รวมถึงสถานที่ทางทหารก่อนหน้านี้ สำนักงานใหญ่วิทยาเขต Aramco ใน Dahran ก็ถูกโจมตีด้วย รัฐบาลริยาดได้เลื่อนการจัดฟอรัมการลงทุน FII ไปในปีหน้า
สถานการณ์ในเส้นทางเดินเรือยังเลวร้ายลง:
- ในช่วงสองสัปดาห์ที่ผ่านมา เรืออย่างน้อย 18 ลำถูกโจมตี;
- ที่ทางใต้ของช่องแคบฮอร์มุซ เรือบรรทุกน้ำมันถูกระเบิดโดยทุ่นระเบิด;
- การส่งข้ามทะเลเฉลี่ยต่อวันลดลงเหลือประมาณ 8.5 ล้านบาร์เรลจากมากกว่า 20 ล้านบาร์เรลในสัปดาห์ที่ผ่านมา.
สำหรับตลาดแสดงให้เห็นถึงความผันผวนสูง: การยืนยันเกี่ยวกับความเสียหายที่เกิดขึ้นกับโครงสร้างการผลิตหรือการส่งออกของ Aramco อาจทำให้ราคาเพิ่มขึ้นอย่างรวดเร็ว
โอเปก+ และ IEA: โควตายังคงอยู่ในระดับคงที่ ขาดแคลนไปจนถึงสิ้นปี
ผู้เข้าร่วมหลักเจ็ดคนในโอเปก+ ได้รักษาระดับการผลิตที่ตั้งไว้สำหรับเดือนพฤศจิกายนไว้โดยไม่มีการเปลี่ยนแปลง โควต้าของซาอุดิอาระเบียอยู่ที่ 10.5 ล้านบาร์เรลต่อวัน ของรัสเซีย 9.9 ล้าน และของอิรัก 4.4 ล้าน การเพิ่มขึ้นที่ตกลงกันในปี 2026 ส่วนใหญ่อยู่ในเอกสารเท่านั้น ในเดือนสิงหาคมกลุ่มนี้ผลิตประมาณ 25 ล้านบาร์เรลต่อวัน ซึ่งต่ำกว่าระดับก่อนสงครามประมาณ 5 ล้านบาร์เรล การประชุมครั้งถัดไปของพันธมิตรจะจัดขึ้นในวันที่ 1 พฤศจิกายน
ข้อค้นพบที่สำคัญในรายงานของ IEA ประจำเดือนตุลาคม:
- ความต้องการน้ำมันทั่วโลกในปี 2026 จะลดลง 2.6 ล้านบาร์เรลต่อวัน.
- อุปทานทั่วโลกลดลง 5.8 ล้านบาร์เรลต่อวันในปี 2026.
- ตลาดจะยังคงขาดแคลนไปจนถึงสิ้นปี.
- การขาดแคลนของน้ำมันดีเซลจะคงอยู่จนถึงปี 2027.
ผลิตภัณฑ์น้ำมันและโรงกลั่น: น้ำมันดีเซลยังคงเป็นสินค้าที่ขาดแคลนที่สุด
กลุ่มผลิตภัณฑ์น้ำมันประสบปัญหาสองเท่า: การหยุดชะงักในการส่งออกน้ำมันสำเร็จรูปจากตะวันออกกลางได้รับผลกระทบจากความเสียหายของโรงกลั่นในรัสเซีย IEA ได้รับรองการปล่อยน้ำมันดีเซลจากคลังสำรองมากกว่า 20 ล้านบาร์เรล เพื่อเป็นส่วนหนึ่งของแผนการแก้ไขปัญหา เดิมตลาดได้รับน้ำมันประมาณ 330 ล้านบาร์เรลแล้ว การส่งออกน้ำมันดีเซิลทั่วโลกในเดือนกันยายนต่ำกว่าระดับปีที่แล้วประมาณ 700,000 บาร์เรลต่อวัน โรงกลั่นในสหรัฐฯ ทำงานที่อัตรากำลังการผลิตประมาณ 93.5% ซึ่งช่วยสนับสนุนมาร์จิ้นการแปรรูปที่สูงและผลกำไรจากผู้กลั่นอิสระ
รัสเซีย: ส่วนลด Urals เพิ่มขึ้น โครงสร้างพื้นฐานอยู่ภายใต้ภัยคุกคาม
การส่งออกน้ำมันของรัสเซียเผชิญกับแรงกดดันจากหลายด้าน:
- การแข่งขันเพื่อหาตลาดขาย. ส่วนลดสำหรับ Urals ในท่าเรือบอลติกเมื่อเปรียบเทียบกับ Dated Brent เพิ่มขึ้นเป็น 20.85 ดอลลาร์ต่อบาร์เรล สาเหตุคือความต้องการที่ลดลงในอินเดียท่ามกลางการกลับมาของปริมาณจากตะวันออกกลางและค่าขนส่งที่แพง การส่งออก Urals จากภาคบอลติกลดลง 21.9% ในสัปดาห์ที่ผ่านมา
- ฐานภาษีสูง. ราคาของ Urals สำหรับการคำนวณภาษีในเดือนตุลาคมอยู่ที่ประมาณ 104.7 ดอลลาร์ต่อบาร์เรล เทียบกับ 92 ดอลลาร์ในเดือนกันยายน ซึ่งสูงกว่าระดับงบประมาณที่ 59 ดอลลาร์อย่างมาก
- การโจมตีด้านการขนส่ง. เมื่อวันที่ 18 ตุลาคม โดรนได้โจมตีท่าเรือน้ำมันเซนต์ปีเตอร์สเบิร์กที่มีกำลังการผลิต 12.5 ล้านตันต่อปี และคลังน้ำมัน Ruchyi
- การควบคุมตลาดภายใน. การห้ามส่งออกเบนซินมีผลจนถึงวันที่ 31 มกราคม 2027 การจำกัดการส่งออกของน้ำมันดีเซลสำหรับผู้ผลิตได้ขยายออกไปจนถึงสิ้นเดือนตุลาคม ข้อมูลเกี่ยวกับการดำเนินงานของโรงกลั่นถูกเก็บเป็นความลับตามการประกาศเมื่อวันที่ 28 กันยายน
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวพร้อมการขาดแคลนคลัง
ศูนย์กลางการซื้อขาย TTF ของดัตช์ซื้อขายอยู่ที่ประมาณ 88 ยูโรต่อ MWh ตั้งแต่ต้นปีที่ผ่านมา ราคาพุ่งขึ้นมากกว่าสามเท่า คลังใต้ดินของก๊าซในสหภาพยุโรปเต็มประมาณ 74% ในขณะที่มาตรฐานเฉลี่ยสำหรับกลางเดือนตุลาคมอยู่ที่ประมาณ 86% ตลาดได้รับการสนับสนุนจากปัจจัยสามประการเพิ่มเติม:
- การไม่มี LNG จากกาตาร์ในตลาดโลก;
- การหยุดทำงานที่ไม่คาดคิดของโรงงานแปรรูปก๊าซของนอร์เวย์ Kårstø;
- การห้ามนำเข้า LNG จากรัสเซียที่มีผลบังคับใช้ตั้งแต่เดือนมกราคม
ผู้ส่งออก LNG ของสหรัฐฯ เป็นผู้จัดหาหลักที่มาแทนที่ปริมาณที่ขาดหายไป อย่างไรก็ตาม ยุโรปต้องแข่งขันในแต่ละล็อตกับผู้ซื้อตลาดเอเชีย
ถ่านหิน: การฟื้นฟูในยามวิกฤติของก๊าซ
ถ่านหินพลังงานกลับมาเป็นเชื้อเพลิงประกันภัยสำหรับระบบพลังงานในเอเชีย ราคามาตรฐานออสเตรเลีย Newcastle อยู่ที่ประมาณ 150 ดอลลาร์ต่อตัน ซึ่งสูงกว่าระดับต้นปีประมาณ 40% และสูงกว่าปีที่แล้วประมาณ 45% เมื่อวันที่ 6 ตุลาคม ราคาทำลายสถิติสูงสุดที่ 152.2 ดอลลาร์ เป็นราคาสูงสุดตั้งแต่เดือนตุลาคม 2024 ข้อควรระวังสำหรับอุตสาหกรรมคือการตัดสินใจของศาลสูงในออสเตรเลีย: ในกรณีการขยายเหมืองถ่านหิน เจ้าหน้าที่จะต้องพิจารณาการปล่อยก๊าซจากการเผาถ่านหินในต่างประเทศด้วย บริษัทเหมืองแร่เตือนว่านี่อาจชะลอการลงทุน
พลังงานไฟฟ้าและพลังงานหมุนเวียน: พลังงานหมุนเวียนเป็นอะมอร์ติซเซอร์ราคา
วิกฤติพลังงานทำให้การพัฒนาพลังงานหมุนเวียนเร่งขึ้น ในเดือนมิถุนายน พลังงานแสงอาทิตย์กลายเป็นแหล่งพลังงานไฟฟ้าที่ใหญ่ที่สุดในสหภาพยุโรปเป็นครั้งแรก โดยมีสัดส่วนประมาณ 25% ของการผลิต หรือ 52 TWh ในประเทศเยอรมนี สัดส่วนของแหล่งพลังงานหมุนเวียนในช่วงครึ่งแรกของปีอยู่ที่ 61.8% ตามการประเมินของสมาคมอุตสาหกรรม SolarPower Europe ตั้งแต่เริ่มวิกฤติในตะวันออกกลาง พลังงานแสงอาทิตย์ได้ช่วยประหยัดค่าใช้จ่ายการนำเข้าก๊าซสำหรับสหภาพยุโรปประมาณ 20,000 ล้านยูโร การประมูลสำหรับพลังงานลมบนบกมีการสมัครเข้ามาเกินความต้องการอย่างมาก: ในเยอรมนีมีการจัดสรร 2.5 GW โดยมีราคาเฉลี่ยประมาณ 50.6 ยูโรต่อ MWh อย่างไรก็ตาม ในฤดูหนาว เมื่อการผลิตพลังงานแสงอาทิตย์อ่อนแอ ราคาของไฟฟ้าในยุโรปจะกลับมายึดโยงกับก๊าซที่มีราคาแพง
สิ่งที่ต้องติดตามโดยผู้เข้าร่วมตลาดพลังงานในวันพุธที่ 21 ตุลาคม
- รายงานประจำสัปดาห์จาก EIA เกี่ยวกับสต็อกน้ำมันและผลิตภัณฑ์น้ำมันในสหรัฐฯ. ควรให้ความสนใจเป็นพิเศษกับน้ำมันกลั่นและการดำเนินการของโรงกลั่น
- ประกาศจาก Saudi Aramco และกระทรวงพลังงานของซาอุดิอาระเบีย. เป็นสิ่งสำคัญที่จะต้องยืนยันว่ามีความเสียหายใน Yanbu และ Shyba หรือไม่
- ข้อมูลเกี่ยวกับการส่งข้ามเรือบรรทุกน้ำมันผ่านช่องแคบฮอร์มุซและอัตราค่าขนส่ง.
- การเคลื่อนไหวของราคา TTF และอัตราการเติมก๊าซในคลังใต้ดินในยุโรป.
- การตัดสินใจของรัฐบาลรัสเซียเกี่ยวกับการส่งออกน้ำมันดีเซลตั้งแต่เดือนพฤศจิกายน.
- สัญญาณจากโอเปก+ ก่อนการประชุมที่จะเกิดขึ้นในวันที่ 1 พฤศจิกายน และความก้าวหน้าในการตรวจสอบกำลังการผลิต.
โดยรวมแล้ว ตลาดน้ำมันและก๊าซทั่วโลกยังคงเป็นตลาดขาย: ความขาดแคลนพื้นฐานได้รับการเพิ่มขึ้นจากปัจจัยทางภูมิศาสตร์ ในขณะที่สต็อกผลิตภัณฑ์น้ำมันลดลง สำหรับนักลงทุน หมายความว่าจะยังคงมีความผันผวนสูงในอีกไม่กี่สัปดาห์ข้างหน้า ในขณะที่ตำแหน่งของผู้กลั่น ผู้ส่งออก LNG และบริษัทถ่านหินจะมีความแน่นอนมากขึ้น