ตลาดน้ำมัน: การเติบโตตลอดสัปดาห์ท่ามกลางเบี้ยประกันความเสี่ยงที่ยังคงอยู่
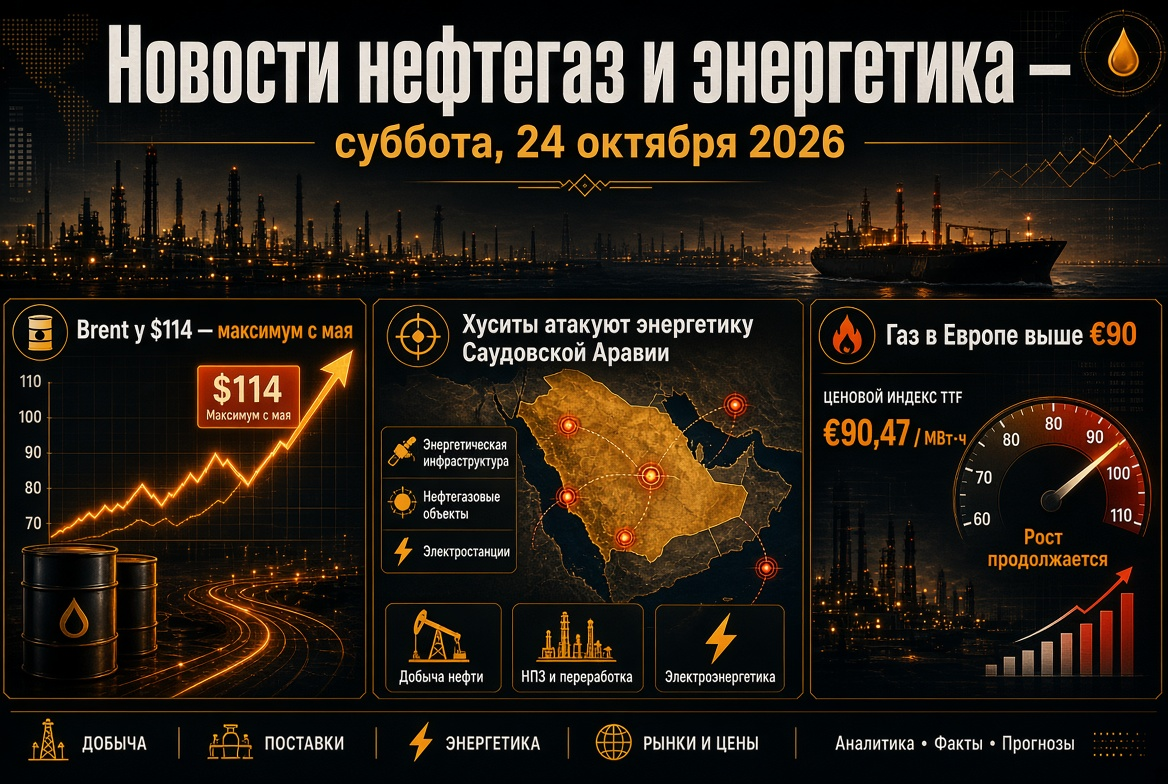
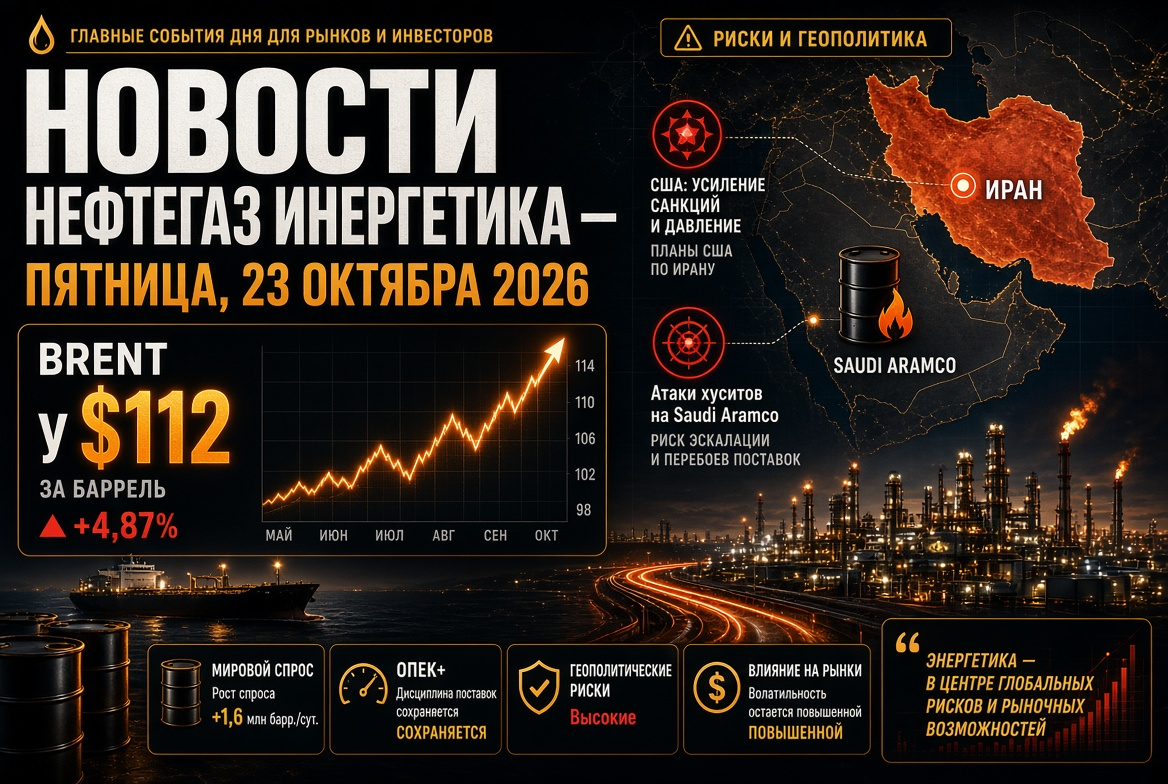
ในวันศุกร์ ราคาน้ำมันทรงตัวลดลงเล็กน้อย แต่สัปดาห์นี้สิ้นสุดในเชิงบวกสำหรับตลาดน้ำมัน ฟิวเจอร์สสำหรับน้ำมันแบรนด์เดือนธันวาคมซื้อขายในช่วง 105-105.5 ดอลลาร์ต่อบาร์เรล ขณะที่ WTI ประมาณ 97 ดอลลาร์
- แนวโน้มรายสัปดาห์: แบรนด์เพิ่มขึ้นน้อยกว่า 1% WTI ประมาณ 6%
- สำรองในสหรัฐฯ: สำรองน้ำมันเชิงพาณิชย์ลดลง 8.5 ล้านบาร์เรลในสัปดาห์ถึง 9 ตุลาคม ขณะที่คาดว่าจะมีการเพิ่มขึ้นเล็กน้อย ซึ่งถือเป็นการลดลงมากที่สุดตั้งแต่ต้นสงคราม
- ปัจจัยพายุโซนร้อน: การผลิตส่วนหนึ่งในอ่าวเม็กซิโกถูกหยุดชั่วคราว ซึ่งสนับสนุนมูลค่าแบรนด์อเมริกา
- สเปรดแบรนด์-WTI แคบลงประมาณ 8 ดอลลาร์ต่อบาร์เรล หลังจากมีการคาดการณ์มากกว่า 9 ดอลลาร์ในช่วงต้นสัปดาห์
แบรนด์ยังคงมีราคาสูงกว่าประมาณ 70% เมื่อเปรียบเทียบกับปีที่แล้ว นักวิเคราะห์ชี้ให้เห็นว่าตลาดยังคงมีเบี้ยประกันความเสี่ยงทางภูมิศาสตร์อย่างมีนัยสำคัญ และต้องการข้อตกลงระหว่างสหรัฐฯ และอิหร่านเพื่อขจัดความเสี่ยงนี้
ช่องแคบฮอร์มุซ: การไหลของน้ำมันฟื้นตัวแต่ไม่เสถียร
สถานการณ์ในช่องแคบฮอร์มุซยังคงเป็นปัจจัยหลักในการกำหนดราคาในน้ำมัน ก๊าซธรรมชาติและผลิตภัณฑ์น้ำมัน
- การไหลของวัตถุดิบ. ในช่วงเจ็ดวันถึง 13 ตุลาคม ปริมาณน้ำมันที่ผ่านช่องแคบเฉลี่ยอยู่ที่ประมาณ 11.6 ล้านบาร์เรลต่อวัน ซึ่งประมาณ 68% จากระดับก่อนสงครามที่ 17.15 ล้านบาร์เรล
- การเดินเรือ. จำนวนเรือที่ผ่านในสัปดาห์ลดลงเหลือ 131 ลำ หลายบริษัทเรือขนส่งได้ปรับเส้นทางใหม่เพื่อล่อหลีกเลี่ยงช่องแคบ
- เหตุการณ์. หลังจากที่เรือบรรทุกตู้สินค้าดังกล่าวจม GFS Pride มีรายงานใหม่เกี่ยวกับไฟไหม้บนเรือบรรทุกน้ำมันในอ่าวโอมาน
- สัญญาณที่ขัดแย้ง. เตหะรานประกาศการปิดช่องแคบ ขณะเดียวกันกองบังคับการทหารอเมริกันได้รายงานว่าเรือบรรทุกน้ำมันมากกว่า 19 ล้านบาร์เรลได้ผ่านช่องแคบในหนึ่งวันภายใต้การคุ้มกัน
ราคาในระดับสูงยังทำให้การขนส่งมีความคุ้มค่าแม้ในขณะที่มีความเสี่ยงจากสงคราม ความต้องการจากผู้ซื้อในเอเชียทำให้เจ้าของเรือยังคงขนส่งต่อไป
IEA และ G7: การปล่อยสำรองครั้งที่สองในปีนี้
IEA ตัดสินใจที่จะปล่อยน้ำมันออกสู่ตลาดจำนวน 100 ล้านบาร์เรลตามข้อตกลงในเดือนมีนาคม รวมถึงดีเซลมากกว่า 20 ล้านบาร์เรล นี้เป็นการดำเนินการต่อจากข้อตกลงของกลุ่ม G7 เมื่อวันที่ 2 ตุลาคมในการปล่อยสำรองในช่วงสี่เดือน โดยมีการจัดส่งดีเซลเป็นลำดับความสำคัญภายใน 20 วันแรก
- อัตรากำไรจากการกลั่นดีเซลในยุโรปหลังการประกาศลดลงเกือบ 2%
- นักวิเคราะห์บางรายเชื่อว่าการสำรองเพียงเล็กน้อยช่วยลดความตึงเครียดในตลาดดีสติลเลต
- สหรัฐฯ กำลังพิจารณาผ่อนปรนการคว่ำบาตรต่อต้านเรือ "เรือเงา" เพื่อช่วยลดอัตราค่าขนส่งที่อยู่ในระดับสูง
น้ำมันเตา - ภาคส่วนที่คับแคบใหม่
นอกเหนือจากน้ำมันดีเซลแล้ว ปัญหาขาดแคลนน้ำมันเตายังคงแย่ลง ตามการประเมินของ Vitol การต่อสู้ในตะวันออกกลางลดการส่งออกน้ำมันเตาจากอ่าวเปอร์เซียลงประมาณ 800,000 บาร์เรลต่อเดือน และการโจมตีที่โรงกลั่นน้ำมันของรัสเซียอีกประมาณ 1 ล้านตันต่อเดือน สำหรับบริษัทที่เติมน้ำมันและการเดินเรือ นี่หมายถึงการรักษาราคาน้ำมันที่สูง
OPEC+: โควตายังอยู่ในช่วงพัก การผลิตต่ำกว่าที่ตั้งเป้า
ผู้เข้าร่วม OPEC+ ที่สำคัญเจ็ดราย ได้แก่ ซาอุดิอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน ยังคงโควตาสำหรับเดือนพฤศจิกายนไม่มีการเปลี่ยนแปลง
- ระดับเป้าหมาย: ประมาณ 10.5 ล้านบาร์เรลต่อวันสำหรับซาอุดิอาระเบีย 9.9 ล้านสำหรับรัสเซีย และ 4.4 ล้านสำหรับอิรัก
- การผลิตที่แท้จริงของแกนกลางของพันธมิตรในเดือนสิงหาคมอยู่ที่ประมาณ 25 ล้านบาร์เรลต่อวัน ซึ่งต่ำกว่าระดับก่อนสงครามประมาณ 5 ล้านบาร์เรล
- ยังมีการลดการผลิตที่ประมาณ 2 ล้านบาร์เรลต่อวัน
- การตรวจสอบความสามารถในการผลิตจะกำหนดระดับการผลิตพื้นฐานในปี 2027
การประชุมครั้งถัดไปของพันธมิตรจะมีขึ้นในวันที่ 1 พฤศจิกายน อิทธิพลของ OPEC+ ต่อการตลาดน้ำมันทางกายภาพยังคงจำกัด โดยมีโลจิสติกส์ในอ่าวเปอร์เซียมีบทบาทสำคัญ
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วยการขาดแคลนสำรอง
ตลาดก๊าซในยุโรปยังคงเป็นหนึ่งในภาคส่วนที่ตึงเครียดที่สุดในอุตสาหกรรมพลังงานโลก
- ราคา: ฟิวเจอร์ส TTF ซื้อขายอยู่ประมาณ 86 ยูโรต่อ MWh ซึ่งประมาณ 2.6 เท่าสูงกว่าระดับเมื่อปีที่แล้ว
- คลังเก็บ: คลังเก็บของ EU มีระดับการเติมประมาณ 74% เมื่อเปรียบเทียบกับมาตรฐานห้าปีประมาณ 89% เบลเยียมลดเป้าหมายลงจาก 90% เป็น 80%
- เอเชีย: ตัวชี้วัด JKM อยู่ที่ประมาณ 26 ดอลลาร์ต่อ MMBtu ยุโรปและเอเชียแข่งขันกันเพื่อแย่งชิงก๊าซ LNG ทุกคำนวณ
ในสัปดาห์พลังงานของรัสเซีย มีการกล่าวถึงการมาถึงของ "ยุคทอง" ของก๊าซว่าไม่ถือว่าเป็นเชื้อเพลิงที่ใช้ในระยะสั้นอีกต่อไป นอกจากนี้ยังมีการประกาศจาก SOCAR ว่าจะซื้อก๊าซจาก Gazprom ซึ่งเป็นสัญญาณของการปรับโครงสร้างการไหลของก๊าซในภูมิภาค
ถ่านหิน: LNG ราคาสูงทำให้ความต้องการเข้าสู่เอเชีย
ถ่านหินสำหรับพลังงาน Newcastle ซื้อขายอยู่ประมาณ 150 ดอลลาร์ต่อตัน จุดสูงสุดในเดือนตุลาคมคือ 152.20 ดอลลาร์ ซึ่งถือเป็นระดับสูงสุดตั้งแต่เดือนตุลาคม 2024 การเติบโตรายปีเกิน 40%
- ถ่านหินสำหรับพลังงานมีราคา 20 ดอลลาร์ต่อ MMBtu ถูกกว่า LNG ในตลาดหลักของเอเชีย
- การนำเข้าถ่านหินรวมของจีน ญี่ปุ่น และเกาหลีใต้ในไตรมาสที่ 4 อาจเพิ่มขึ้นประมาณ 20 ล้านตัน
- ในรัสเซีย ตามการประเมินในอุตสาหกรรม ความสูญเสียของบริษัทถ่านหินในปี 2027 อาจลดลงประมาณ 200 พันล้านรูเบิล
ระบบพลังงานและพลังงานหมุนเวียน: ยึดมั่นในความน่าเชื่อถือ
วิกฤตพลังงานเร่งให้เกิดการลงทุนในพลังงานหมุนเวียนและการผลิตพลังงานสำรองพร้อมกัน
- ในยุโรป บริษัทพลังงานกำลังรวมโรงไฟฟ้าพลังงานแสงอาทิตย์เข้ากับระบบเก็บพลังงาน เพื่อลดการพึ่งพาก๊าซในช่วงเวลาที่มีการใช้พลังงานสูง
- ในรัสเซีย Gazprom Energy Holding วางแผนโครงการใหม่ในมอสโคว์ที่มีกำลังผลิตสูงถึง 480 เมกะวัตต์ ขณะที่การสร้างพลังงานกระจายกำลังถูกหารือว่าเป็นมาตรการที่สำคัญ
- 29 ตุลาคม IEA จะเสนอรายงาน Renewables 2026 โดยมีการคาดการณ์การติดตั้งพลังงานหมุนเวียนที่ถูกปรับปรุง
รัสเซีย: ตลาดผลิตภัณฑ์น้ำมัน โรงกลั่น และการผลิต
ตลาดเชื้อเพลิงในประเทศของรัสเซียแสดงให้เห็นถึงความมั่นคงในระยะสั้นในขณะที่มีข้อจำกัดและข้อตกลงดีเซลกับสหรัฐฯ
- การค้าปลีก: ราคาน้ำมันเบนซินเฉลี่ยอยู่ที่ 78.68 รูเบิลต่อลิตร น้ำมันดีเซลอยู่ที่ 86.67 รูเบิล ตั้งแต่ต้นปี น้ำมันเบนซินมีราคาเพิ่มขึ้น 21.4% น้ำมันดีเซลเพิ่มขึ้น 13.5%
- การส่งออก: ใบอนุญาตการส่งออกน้ำมันเบนซินจะคงอยู่จนถึงวันที่ 31 มกราคม 2027 ขณะที่ข้อจำกัดในการส่งออกน้ำมันดีเซลได้ถูกยกเลิกก่อนกำหนด
- ข้อตกลงดีเซล: การจัดส่งไปยังสหรัฐฯ และตลาดโลกอยู่ที่ 300,000 ตันในเดือนตุลาคม, 500,000 ตันในเดือนพฤศจิกายน, 1 ล้านตันในเดือนธันวาคม
- การผลิต: สถานีผลิตน้ำมัน Layaโวจซก้าใน NAO ได้เริ่มดำเนินการในขั้นตอนทดลอง ทางกระทรวงพลังงานและกระทรวงการคลังปรับแต่ง Incentives ภาษีสำหรับการผลิตก๊าซที่อยู่ในสภาพยากลำบาก
ความเสี่ยงหลักที่น่าวิตกสำหรับภาคอุตสาหกรรมน้ำมันคือสถานะของโรงกลั่นหลังจากการบรรเทา "การหยุดยิงด้านพลังงาน": การโหลดโรงงานโดยตรงส่งผลต่อน้ำมันที่ส่งออก
สิ่งที่สำคัญต่อนักลงทุนในตุรกีในสัปดาห์หน้า
- ช่องแคบฮอร์มุซ: การเพิ่มขึ้นของการไหลน้ำมันอาจลดเบี้ยประกันความเสี่ยง การโจมตีใหม่อาจทำให้แบรนด์กลับไปที่ 110 ดอลลาร์
- สำรอง IEA: อัตราการส่งมอบดีเซลเข้าสู่ตลาดจะกำหนดแนวโน้มของราคาสำหรับการแยกประเภทและอัตรากำไรของโรงฟอกน้ำมัน
- การคว่ำบาตรต่อ "เรือเงา": การตัดสินใจอย่างเป็นทางการของสหรัฐฯ สามารถช่วยลดอัตราค่าขนส่งได้
- ข้อมูล EIA เกี่ยวกับสำรองน้ำมันในสหรัฐฯ ที่จะประกาศในวันที่ 21 ตุลาคม
- การประชุมของธนาคารกลางรัสเซีย ในวันที่ 23 ตุลาคม: อัตราเงินเฟ้อเพิ่มขึ้นเป็น 7.2% ซึ่งสำคัญสำหรับการประเมินหุ้นของบริษัทน้ำมันและก๊าซ
- ปฏิทินการเมือง: การประชุม OPEC+ วันที่ 1 พฤศจิกายน และการเลือกตั้งกลางเทอมในสหรัฐฯ วันที่ 3 พฤศจิกายน
บทสรุปของสัปดาห์: ตลาดน้ำมัน ก๊าซ ถ่านหิน และผลิตภัณฑ์น้ำมันของโลกยังคงอยู่ในสภาวะขาดแคลนเชิงโครงสร้าง การปล่อยสำรองกลยุทธ์และแผนโลจิสติกส์ใหม่ช่วยบรรเทาแรงกดดันด้านราคา แต่ไม่ขจัดสาเหตุสำคัญของความตึงเครียด - ความไม่เสถียรในการจัดหาจากอ่าวเปอร์เซีย สำหรับผู้มีส่วนได้ส่วนเสียในตลาดพลังงาน การป้องกันความเสี่ยงจากความเสี่ยงด้านราคา การกระจายการจัดหา และการควบคุมอัตรากำไรการกลั่นจะยังคงเป็นสิ่งสำคัญ