ประเด็นสำคัญประจำวันสำหรับนักลงทุนเวนเจอร์และกองทุน:
- ตลาด IPO — OPay ใน NYSE, การเปิดตัวครั้งแรกของ Jio Platforms, การเตรียมความพร้อมของ Anthropic สำหรับการจดทะเบียนใน Nasdaq
- เมกะราวด์ใน AI — ดีลระดับหลายร้อยล้านและหลายพันล้านดอลลาร์ที่มูลค่าประเมินเกิน 5 พันล้านดอลลาร์
- Physical AI และหุ่นยนต์ — ภาคส่วนที่มีการเติบโตของการระดมทุนเร็วที่สุดในปี 2026
- กองทุนเวนเจอร์ใหม่ — ตั้งแต่กองทุนระดับหลายพันล้านไปจนถึงกองทุนเฉพาะทางที่เปิดตัวครั้งแรก
- M&A และการออกจากเงินลงทุน — การซื้อกิจการเชิงกลยุทธ์ด้านเทคโนโลยีและทีมงาน
ภาพรวมมหภาค: ตลาดเวนเจอร์หลังครึ่งปีที่ทำสถิติ
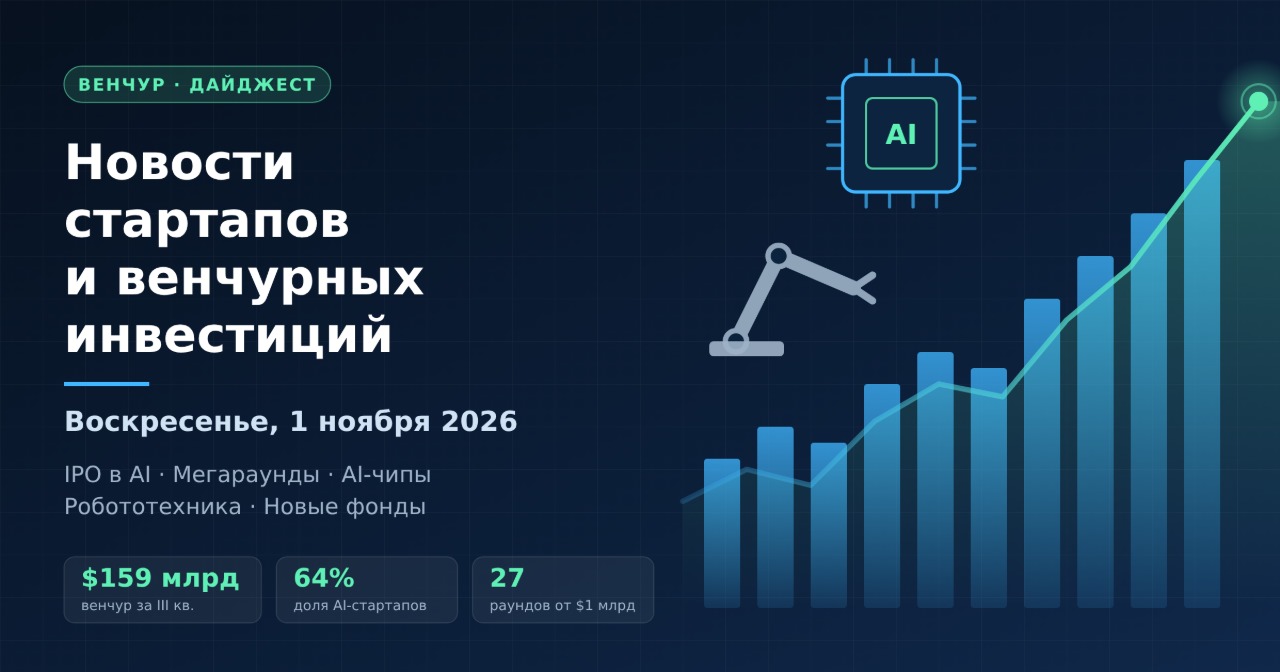
จากข้อมูลของ Crunchbase การลงทุนเวนเจอร์ทั่วโลกในไตรมาสที่สามของปี 2026 อยู่ที่ประมาณ 159 พันล้านดอลลาร์ ลดลง 25% จากสถิติ 212 พันล้านดอลลาร์ในไตรมาสที่สอง แต่เพิ่มขึ้น 53% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ประมาณสองในสามของเงินทุนมาจากบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์
การลดลงรายไตรมาสไม่ควรตีความว่าเป็นแนวโน้มที่กลับทิศ: ไตรมาสที่สองได้รับแรงหนุนจากดีลขนาดใหญ่พิเศษเพียงไม่กี่รายการ โครงสร้างตลาดยังคงเดิม:
- เงินทุนกระจุกตัวในผู้นำของแต่ละกลุ่ม — จำนวนราวด์ที่มีจำกัดสร้างสัดส่วนหลักของปริมาณ
- นักลงทุนเคลื่อนจากโมเดล AI แบบ "บริสุทธิ์" ไปสู่บริษัทที่เปลี่ยน AI ให้เป็นผลลัพธ์เชิงปฏิบัติการ
- บทบาทของระยะปลายและดีลรองเพิ่มขึ้นเมื่อหน้าต่างสำหรับการออกจากเงินลงทุนเปิดขึ้น
Anthropic: เผยแพร่หนังสือชี้ชวนแล้ว ตลาดรอช่วงราคา
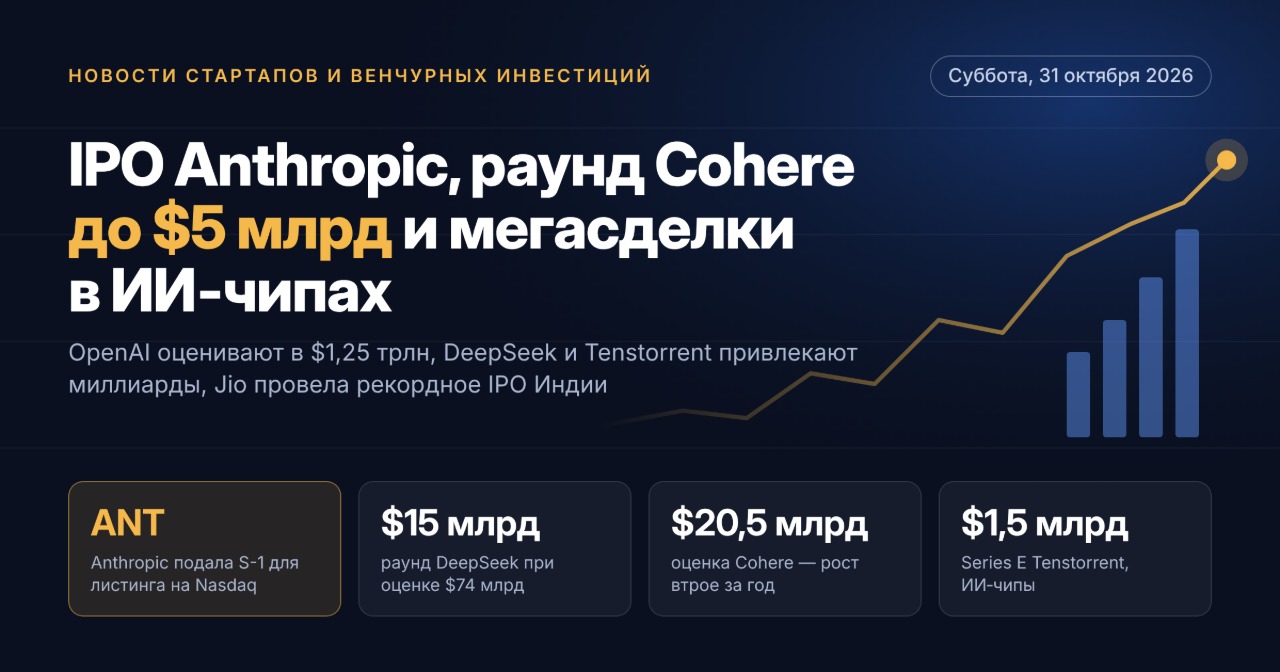
เหตุการณ์สำคัญที่สุดของสัปดาห์ยังคงเป็นการยื่นแบบฟอร์ม S-1 สาธารณะของบริษัท Anthropic เมื่อวันที่ 26 ตุลาคม ผู้พัฒนา Claude วางแผนเสนอขายหุ้นคลาส A ใน Nasdaq Global Select Market ภายใต้สัญลักษณ์ ANT รายได้ครึ่งปีแรกของปี 2026 อยู่ที่ประมาณ 16.3 พันล้านดอลลาร์ เทียบกับ 1.2 พันล้านดอลลาร์ในปีก่อน ในไตรมาสที่สองบริษัทมีกำไรจากการดำเนินงาน
สิ่งที่สำคัญสำหรับนักลงทุน:
- ช่วงราคาและปริมาณการเสนอขายยังไม่เปิดเผย — จะแสดงในเอกสารแก้ไขเพิ่มเติม S-1
- ตามข้อมูลจากสื่ออเมริกัน การซื้อขายอาจเริ่มในสัปดาห์ที่ 16 พฤศจิกายน
- ผู้ร่วมตลาดประเมินปริมาณการระดมทุนที่เป็นไปได้ไว้ที่ประมาณ 75 พันล้านดอลลาร์ — เทียบได้กับ IPO ของ SpaceX
- ภาระผูกพันในการจัดซื้อกำลังการประมวลผลเกิน 400 พันล้านดอลลาร์ในระยะสูงสุด 20 ปี
- กำหนดการ lock-up ที่ไม่เป็นมาตรฐานเปิดโอกาสให้ผู้ถือหุ้นภายในขายหุ้นได้ตั้งแต่วันแรกของการซื้อขาย
สำหรับกองทุนเวนเจอร์ การจดทะเบียนของ Anthropic จะเป็นการออกจากเงินลงทุนที่ใหญ่ที่สุดในทศวรรษ และสำหรับทั้งอุตสาหกรรมจะเป็นเกณฑ์มาตรฐานการประเมินมูลค่าห้องปฏิบัติการ AI
ตลาด IPO: OPay, Jio Platforms และการเสนอขายไบโอเทค
เมื่อวันพุธที่ 28 ตุลาคม Jio Platforms ได้ดำเนินการ IPO ที่ใหญ่ที่สุดในประวัติศาสตร์อินเดีย: บริษัทระดมทุนได้ประมาณ 30.2 พันล้านรูปี และหุ้นเปิดการซื้อขายด้วยพรีเมียมประมาณ 21% จากราคาเสนอขาย สมุดคำสั่งซื้อได้รับการจองเกินกว่า 20 เท่า และนักลงทุนสถาบันที่มีคุณสมบัติยื่นคำสั่งซื้อในปริมาณที่เกินข้อเสนอ 70 เท่า
ในวันพฤหัสบดีที่ 29 ตุลาคม คาดว่าจะมีการเปิดตัว OPay ใน NYSE:
- ช่วงราคา — 19–21 ดอลลาร์ต่อหุ้นรับฝาก ประมาณ 16 ล้านหลักทรัพย์
- มูลค่าประเมินเป้าหมาย — สูงถึง 4.4 พันล้านดอลลาร์ เทียบกับ 2 พันล้านดอลลาร์ในการระดมทุนปี 2021 ภายใต้การนำของ SoftBank
- รายได้ครึ่งปีแรกของปี 2026 เติบโต 137% เป็น 467 ล้านดอลลาร์ กำไรสุทธิเพิ่มเป็น 91 ล้านดอลลาร์
- Standard Bank ลงทุนสูงถึง 200 ล้านดอลลาร์ผ่านการเสนอขายแบบส่วนตัวคู่ขนาน
การเสนอขายครั้งนี้จะเป็นการ IPO ในสหรัฐฯ ครั้งแรกของฟินเทคที่ให้บริการลูกค้าไนจีเรียเป็นหลัก และจะกำหนดเกณฑ์การประเมินมูลค่าสำหรับภาคเวนเจอร์ของแอฟริกาทั้งหมด ในสัปดาห์เดียวกัน บริษัทไบโอเทค Aspen Neuroscience และ Bambusa Therapeutics เตรียมพร้อมใน Nasdaq ด้วยช่วงราคา 15–17 ดอลลาร์ต่อหุ้น
เมกะราวด์ในปัญญาประดิษฐ์
เดือนตุลาคมเป็นหนึ่งในเดือนที่มีการระดมทุนขนาดใหญ่หนาแน่นที่สุดของปีในแง่ปริมาณ ดีลที่โดดเด่นที่สุดในสองสัปดาห์ที่ผ่านมา:
- Ramp — 1.85 พันล้านดอลลาร์ที่มูลค่าประเมิน 60 พันล้านดอลลาร์ ฟินเทคสำหรับบริหารค่าใช้จ่ายองค์กรสร้างกลยุทธ์รอบเอเจนต์ AI
- Tenstorrent — 1.5 พันล้านดอลลาร์ในราวด์ Series E ที่มูลค่าประเมิน 6.2 พันล้านดอลลาร์ เพื่อพัฒนาสถาปัตยกรรมเปิดของชิป AI
- Flapping Airplanes — 1 พันล้านดอลลาร์ใน Series A ที่มูลค่าประเมิน 6 พันล้านดอลลาร์ ภายใต้การนำของ Index Ventures และ Lux Capital โดยยังไม่มีผลิตภัณฑ์เชิงพาณิชย์และรายได้
- Legora — 550 ล้านดอลลาร์ที่มูลค่าประเมิน 8.8 พันล้านดอลลาร์ legal-tech สัญชาติสวีเดนยืนยันสถานะผู้นำยุโรป
- Pigment — 250 ล้านดอลลาร์ที่มูลค่าประเมิน 2.3 พันล้านดอลลาร์ โดยมีแผนให้ Nvidia เข้าร่วม
- Whop — 200 ล้านดอลลาร์ใน Series D ที่มูลค่าประเมิน 5.1 พันล้านดอลลาร์
ชั้นโครงสร้างพื้นฐานโดดเด่นแยกออกมา: General Compute ระดมทุนได้ 100 ล้านดอลลาร์ใน Series A, Hyperbolic — 30 ล้านดอลลาร์สำหรับการรวมกำลังการประมวลผลของผู้ให้บริการคลาวด์อิสระ และ Daytona เข้าสู่กลุ่ม "ยูนิคอร์น" ด้วยมูลค่าประเมิน 1 พันล้านดอลลาร์
Physical AI และหุ่นยนต์: กลุ่มที่เติบโตเร็วที่สุด
จากข้อมูลของ Crunchbase การระดมทุนของสตาร์ทอัพหุ่นยนต์ในไตรมาสที่สามเติบโต 185% เมื่อเทียบปีต่อปี โดยสหรัฐฯ และจีนยังคงเป็นผู้นำ ดีลล่าสุดยืนยันแนวโน้ม:
- Bedrock Robotics — 600 ล้านดอลลาร์ใน Series C สำหรับรถขุดอัตโนมัติ เงินทุนสะสมเข้าใกล้ 1 พันล้านดอลลาร์
- Warhound — 200 ล้านดอลลาร์ที่มูลค่าประเมิน 1.2 พันล้านดอลลาร์ โดยมี Sequoia, 8VC และ In-Q-Tel เข้าร่วม
- Machenta — 40 ล้านดอลลาร์เงินทุน seed สำหรับการฝึกหุ่นยนต์ในสภาพจำลอง
สำหรับกองทุน นี่คือสัญญาณ: ต้นทุนการเข้าสู่หุ่นยนต์ในระยะเริ่มต้นเพิ่มขึ้นอย่างรวดเร็ว และการประยุกต์ใช้ด้านกลาโหมและอุตสาหกรรมกำลังกลายเป็นวิทยานิพนธ์การลงทุนแยกต่างหาก
ฟินเทค สภาพภูมิอากาศ และ AI แนวตั้ง
การกระจายความเสี่ยงของพอร์ตเวนเจอร์ยังคงดำเนินต่อไป ดีลที่โดดเด่นของสัปดาห์:
- Nevis — 70 ล้านดอลลาร์ใน Series B ภายใต้การนำของ EQT Ventures สำหรับแพลตฟอร์ม AI บริหารความมั่งคั่ง
- Peak Energy — 108 ล้านดอลลาร์ใน Series B สำหรับระบบกักเก็บพลังงานโซเดียมไอออน
- Town — 108 ล้านดอลลาร์ใน Series B สำหรับผู้ช่วย AI สำหรับการทำงานเป็นทีม
- Emvolon — 22 ล้านดอลลาร์ใน Series A สำหรับหน่วยแปรรูปมีเทนเป็นไบโอเมทานอลแบบโมดูลาร์
กองทุนเวนเจอร์: เงินทุนขนาดใหญ่และความเชี่ยวชาญเฉพาะ
การระดมทุนของบริษัทจัดการยังคงคึกคัก โดย LP ให้ความสำคัญกับแบรนด์ที่เป็นที่รู้จักและความเชี่ยวชาญเฉพาะทาง:
- Disruptive กำลังจัดตั้งกองทุนมูลค่าสูงถึง 10 พันล้านดอลลาร์ด้วยการเดิมพันแบบกระจุกตัวในบริษัทจำนวนจำกัด
- Spectrum Equity ปิดกองทุนเติบโตที่ใหญ่ที่สุดในประวัติศาสตร์มูลค่า 2.5 พันล้านดอลลาร์
- Seaya ดำเนินการปิดกองทุนเติบโตใหม่ Nova ครั้งแรกที่ 600 ล้านยูโร
- Inspired Capital ระดมทุนได้ 450 ล้านดอลลาร์สำหรับกองทุนที่สี่โดยเน้นนิวยอร์ก
- Trust Ventures ยื่นเอกสารสำหรับกองทุน V มูลค่า 400 ล้านดอลลาร์ และ Benchmark จดทะเบียนกองทุนหุ้นส่วนโดยมี Jack Altman เข้าร่วม
ขณะเดียวกัน กองทุนเวนเจอร์ใหม่ค่ามัธยฐานยังคงมีขนาดเล็ก — ประมาณ 3.4 ล้านดอลลาร์ สะท้อนการแบ่งขั้วระหว่างเมกะฟันด์และไมโครฟันด์
M&A และดีลเชิงกลยุทธ์
การรวมกิจการกระจุกตัวในโครงสร้างพื้นฐาน AI และเซมิคอนดักเตอร์:
- Anthropic เปิดเผยการซื้อ Mithril Medicine — สตาร์ทอัพไบโอเทคที่มีพนักงานคนเดียว ซึ่งพัฒนาสารCandidateยารักษาโรคกล้ามเนื้อเสื่อมรูปแบบหายากด้วยความช่วยเหลือของ Claude
- Unconventional AI เข้าซื้อผู้พัฒนoprocessorสัญชาติอิสราเอล NeuReality
- SG Micro ซื้อหุ้นส่วนควบคุมของ Shenxiling Microelectronics ในราคาประมาณ 114.5 ล้านดอลลาร์
เอเชียกลาง รัสเซีย และ CIS
ระบบนิเวศสตาร์ทอัพในภูมิภาคแสดงกิจกรรมระดับปานกลางแต่มั่นคง สตาร์ทอัพ AI สัญชาติคาซัคสถาน Riasm ระดมทุนได้ 3 ล้านดอลลาร์ในราวด์ pre-seed, Jooba — 4 ล้านดอลลาร์เงินลงทุน seed และ Astana Hub ยังคงเป็นจุดดึงดูดสำหรับเงินทุนระหว่างประเทศ กองทุนเวนเจอร์มอสโกจะจัดสรร 250 ล้านรูเบิลให้กับบริษัทเทคโนโลยี โดยมีเป้าหมายปริมาณการร่วมลงทุนประมาณ 1 พันล้านรูเบิล แผนของ inDrive ที่จะทดสอบรถแท็กซี่ไร้คนขับในเอเชียกลางในปี 2027 ร่วมกับ Pony AI และ Nvidia สร้างความสนใจเพิ่มเติมต่อภูมิภาค
ข้อสรุปสำหรับนักลงทุน
ตลาดเวนเจอร์ในช่วงปลายเดือนตุลาคม 2026 ถูกกำหนดโดยสามปัจจัย: หน้าต่าง IPO ที่กำลังเปิดขึ้น การกระจุกตัวของเงินทุนในผู้นำ AI และการเติบโตอย่างรวดเร็วของ Physical AI ในสัปดาห์ข้างหน้า นักลงทุนควรติดตาม:
- ช่วงราคาและความต้องการในสมุดคำสั่งซื้อของ Anthropic
- พลวัตของหุ้น OPay และ Jio Platforms หลังการเปิดตัวในฐานะตัวชี้วัดความอยากลงทุนในตลาดเกิดใหม่
- ความมั่นคงของมูลค่าประเมินในเมกะราวด์ AI ท่ามกลางความผันผวนของตลาดสาธารณะ
- อัตราการระดมทุนของกองทุนเวนเจอร์ก่อนเข้าสู่ปี 2027
การเสนอขายที่ประสบความสำเร็จสามารถจุดชนวนวงจรการคืนทุนให้กับ LP และคลื่นลูกใหม่ของการลงทุนเวนเจอร์ในสตาร์ทอัพ อย่างไรก็ตาม วินัยในการประเมินมูลค่ายังคงเป็นเงื่อนไขสำคัญสำหรับการเติบโตอย่างมีคุณภาพของตลาด