ตลาดน้ำมัน: การทูตกดดันราคา, จุลภาคการเมืองเก็บค่าพรีเมียม
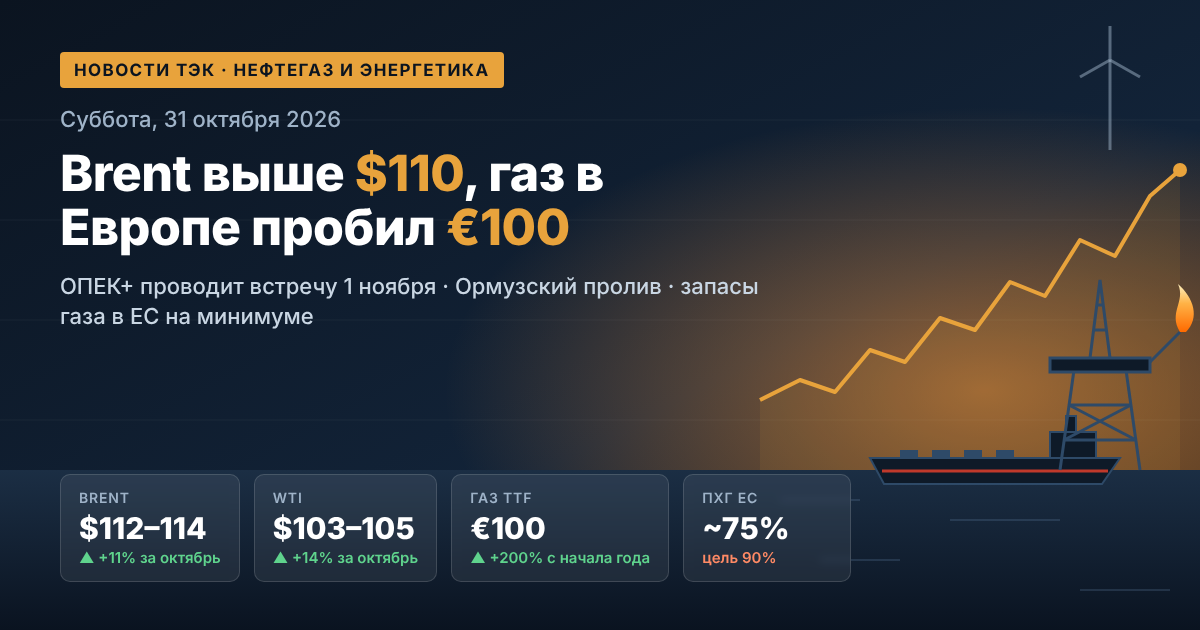
เมื่อสิ้นสุดวันอังคาร สัญญาฟิวเจอร์สเดือนมกราคมสำหรับเบรนต์กลับลดลงต่ำกว่า 110 ดอลลาร์สหรัฐต่อบาร์เรล ขณะที่สัญญาใกล้สำหรับเดือนธันวาคมซื้อขายอยู่ราว 114–116 ดอลลาร์สหรัฐ การแตกต่างนี้สะท้อนให้เห็นถึงการขาดดุลที่ลึกซึ้ง: ตลาดจ่ายพรีเมียมที่สำคัญสำหรับการจัดส่งน้ำมันในทันที WTI ยังคงอยู่ประมาณ 101 ดอลลาร์ ขณะที่สเปรดระหว่างเบรนต์กับ WTI ลดลงเหลือประมาณ 9 ดอลลาร์สหรัฐ
ปัจจัยหลักที่กำหนดพลศาสตร์ราคาในตลาดน้ำมันมีดังนี้:
- เส้นทางการทูต. คณะผู้แทนจากซาอุดิอาระเบีย ตุรกี และปากีสถานได้ทำการเจรจาในเตหะรานในช่วงต้นสัปดาห์ โดยมีการตกลงที่จะดำเนินการติดต่อกันต่อไป นี่ถือเป็นข้อโต้แย้งที่สำคัญสำหรับผู้ขายในระหว่างการชุมนุมทางทหารนี้.
- ปฏิทินการเมืองในสหรัฐอเมริกา. วอชิงตันได้แจ้งไว้ก่อนหน้านี้ว่าไม่วางแผนที่จะโจมตีอิหร่านอีกจนกว่าจะผ่านการเลือกตั้งกลางเทอมในวันที่ 3 พฤศจิกายน ซึ่งจะลดความเสี่ยงในการเกิดความตึงเครียดในระยะสั้น.
- นโยบายการเงิน. ธนาคารกลางสหรัฐ (FED) ได้ขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบสามปีในเดือนกันยายน และราคาน้ำมันที่สูงขึ้นกำลังเพิ่มแรงกดดันด้านเงินเฟ้อและความคาดหวังในการขึ้นดอกเบี้ยเพิ่มเติม ซึ่งส่งผลให้มีความต้องการสินทรัพย์พื้นฐานลดลง.
- ภาพรวมทางเทคนิค. ราคาตกอยู่ในขอบเขตสูงสุดในรอบปี; นักวิเคราะห์บางคนคาดว่านักราคาอาจมีการปรับตัว แต่หากมีการตึงเครียดครั้งใหม่ก็อาจมีการเคลื่อนไหวไปที่ 120 ดอลลาร์สหรัฐในช่วงสิ้นปี.
ช่องแคบฮอร์มุซและอ่าวเปอร์เซีย: ความเสี่ยงทางกายภาพต่อการจัดส่งน้ำมัน
แม้ว่าจะมีสัญญาณทางการทูต ความเสี่ยงด้านโครงสร้างพื้นฐานก็ยังอยู่ในสภาพที่ไม่เคยเกิดขึ้นมาก่อน ในสัปดาห์ที่ผ่านมา อิหร่านได้ประกาศถึงความเสียหายของเรือบรรทุกน้ำมันเจ็ดลำในคืนเดียว ขณะที่หน่วยพิทักษ์การปฏิวัติอิหร่าน (IRGC) ได้ประกาศเกี่ยวกับการวางระเบิด "เส้นทางใต้" ที่ไม่ได้รับอนุญาต ซึ่งมีเรือบรรทุกน้ำมันขนาดใหญ่สองลำรวมกันมีน้ำหนักเกิน 4.5 ล้านบาร์เรล ถูกทำลายอยู่ การโจมตีจากกลุ่มฮูตีในเยเมนยังคงดำเนินต่อไปต่อเป้าหมายของบริษัท Saudi Aramco ซึ่งบริษัทได้อพยพพนักงานออกจากสำนักงานใหญ่ในจังหวัดตะวันออก.
ในทางกลับกัน การส่งออกน้ำมันจากตะวันออกกลางดูเหมือนจะฟื้นตัวอย่างน่าพิศวง โดยจากข้อมูลการติดตามเรือ ในสัปดาห์จนถึงวันที่ 18 ตุลาคม การส่งออกเกิน 24 ล้านบาร์เรลต่อวัน — เกินระดับก่อนสงคราม บริษัท Saudi Aramco ได้เพิ่มการส่งผ่านท่อไปยังท่าเรือในทะเลแดงมากกว่าสามเท่า อย่างไรก็ตาม ค่าประกันความเสี่ยงทางทหารยังคงอยู่ที่ประมาณ 3% ของมูลค่าของเรือ.
OPEC+: โควตาบนกระดาษและการพบปะ 1 พฤศจิกายน
สมาชิกสำคัญเจ็ดประเทศของพันธมิตร ได้แก่ ซาอุดิอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน ได้รักษาระดับการผลิตตามเป้าหมายติดต่อกันเป็นเดือนที่สอง โควตาของซาอุดิอาระเบียอยู่ที่ 10.5 ล้านบาร์เรลต่อวัน และรัสเซียอยู่ที่ 9.9 ล้านบาร์เรล อย่างไรก็ตาม การผลิตจริงของกลุ่มในเดือนสิงหาคมอยู่ที่ประมาณ 25 ล้านบาร์เรลต่อวัน ซึ่งต่ำกว่าระดับก่อนสงครามประมาณ 5 ล้านบาร์เรล การประชุมครั้งถัดไปกำหนดไว้ในวันที่ 1 พฤศจิกายน; ตลาดไม่คาดว่าจะมีการเปลี่ยนแปลงโควตาจนถึงปี 2027 เนื่องจากสงครามได้ทำให้การทบทวนศักยภาพการผลิตของประเทศสมาชิกเกิดความล่าช้า ส่วนส่วนลดของ Russian Urals ต่อ Brent ประเมินอยู่ที่ 8–15 ดอลลาร์สหรัฐต่อบาร์เรล.
ตลาดก๊าซ: ยุโรปเข้าสู่ฤดูหนาวด้วยการควบคุมก๊าซต่ำสุดในรอบ 15 ปี
สัญญาฟิวเจอร์สของ TTF เดือนพฤศจิกายนในวันจันทร์ได้เพิ่มขึ้นถึง 1,133 ดอลลาร์สหรัฐต่อหนึ่งพันลูกบาศก์เมตร ซึ่งเป็นระดับสูงสุดตั้งแต่เดือนธันวาคม 2022 ในวันอังคาร ราคาปรับตัวลดลงมาที่ประมาณ 1,100 ดอลลาร์สหรัฐ ขณะที่สัญญาสำหรับเดือนธันวาคมซื้อขายอยู่ที่ประมาณ 96 ยูโรต่อ MWh ซึ่งเกือบจะสูงกว่าระดับเฉลี่ยเมื่อฤดูหนาวที่แล้วเกือบสามเท่า.
ปัจจัยหลักที่ผลักดันราคาให้สูงขึ้นมีดังนี้:
- การขาดแคลน LNG จากอ่าวเปอร์เซีย. การจัดส่งจากภูมิภาคซึ่งจัดหาเกือบ 20% ของอุปทานก๊าซธรรมชาติโลกลดลงอย่างมาก; สายการผลิต LNG จากกาตาร์สองสายที่มีกำลังการผลิต 12.8 ล้านตันต่อปีถูกปิดใช้งานเป็นระยะเวลาตั้งแต่สามปี.
- ปริมาณก๊าซใน PGC ต่ำ. คลังเก็บในสหภาพยุโรปถูกเก็บไว้ประมาณ 74.9% (ประมาณ 80 พันล้านลูกบาศก์เมตร) ซึ่งต่ำกว่ามาตรฐานเฉลี่ยห้าปี 14–15 คะแนนเปอร์เซ็นต์ สหภาพยุโรปได้ลดเป้าหมายจาก 90% ลงเป็น 80% ภายในวันที่ 1 ธันวาคมแล้ว.
- การแข่งขันกับเอเชีย. ผู้ซื้อในยุโรปต้องจ่ายเงินมากขึ้นสำหรับปริมาณ LNG ตามตลาด.
- ปัจจัยด้านอากาศ. เหตุการณ์อากาศหนาวได้บังคับให้หลายประเทศในสหภาพยุโรปเริ่มการเบิกก๊าซในเวลาที่เร็วกว่าปกติ.
นักวิเคราะห์คาดว่าราคาอาจจะเพิ่มขึ้นไปถึง 1,200–1,400 ดอลลาร์สหรัฐต่อหนึ่งพันลูกบาศก์เมตร ในเดือนที่มีความหนาวจัด.
การประชุมสุดยอด FSEEG ที่มอสโก: สัญญาณสำหรับตลาดก๊าซโลก
วลาดิมีร์ ปูติน ในการกล่าวสุนทรพจน์ที่การประชุมสุดยอดฟอรัมประเทศผู้ส่งออกก๊าซ กล่าวถึงแรงปั่นป่วนที่สำคัญในอุตสาหกรรม และเชื่อมโยงการเพิ่มขึ้นของค่าใช้จ่ายสำหรับผู้บริโภคในยุโรปกับการละทิ้งพลังงานจากรัสเซีย เนื้อหาสำคัญมีดังนี้:
- ความต้องการก๊าซทั่วโลกอาจเพิ่มขึ้นถึง 5.5 ล้านล้านลูกบาศก์เมตรต่อปีภายในกลางศตวรรษ โดยการค้าระหว่างประเทศจะสูงขึ้นถึง 1.7 ล้านล้านลูกบาศก์เมตร;
- เพื่อการทำตลาดที่มั่นคง ต้องมีการยุติความขัดแย้งและการยกเลิกมาตรการลงโทษ;
- สำหรับผู้ผลิต สิ่งสำคัญกว่าคือเสถียรภาพมากกว่าการเพิ่มขึ้นเป็นสองเท่าของราคาแบบสปอต;
- รัสเซียกำลังพิจารณาเกี่ยวกับความเป็นไปได้ในการทำงานร่วมกับพันธมิตรในอเมริกาในบริเวณอาร์กติก.
เมื่อเร็ว ๆ นี้ทำเนียบรัฐบาลรัสเซียได้แสดงความพร้อมในการหารือเกี่ยวกับการฟื้นฟูการส่งก๊าซไปยังยุโรป หากมีผู้ซื้อที่มีความสนใจ.
ผลิตภัณฑ์ปิโตรเลียมและโรงกลั่น: การขาดแคลนดีเซลและการควบคุมในรัสเซีย
ตลาดผลิตภัณฑ์ปิโตรเลียมทั่วโลกยังคงมีความตึงเครียดมากกว่าตลาดน้ำมันดิบ ฟิวเจอร์สสำหรับน้ำมันเตาและดีเซลในสหรัฐอเมริกาซื้อขายอยู่ที่ประมาณ 4.9 ดอลลาร์สหรัฐต่อแกลลอน ซึ่งมากกว่าระดับเมื่อปีที่แล้วมากกว่าถึงสองเท่า การขาดแคลนไดสทิลเลตกลางสนับสนุนมาร์จิ้นการกลั่น และเป็นผลดีต่อโรงกลั่นที่มีอิสระในการเข้าถึงวัตถุดิบ.
ในรัสเซียมีการห้ามส่งออกน้ำมันเบนซิน ดีเซล และน้ำมันเรืออย่างเต็มที่จนถึงวันที่ 31 มกราคม 2027 ราคาขายน้ำมันเบนซินในร้านค้าได้เพิ่มขึ้นประมาณ 20.5% ตั้งแต่ต้นปี ในขณะที่ดีเซลเพิ่มขึ้น 13.4% ข้อมูลในกลางเดือนตุลาคมแสดงให้เห็นว่าราคาน้ำมันเบนซินลดลงเหลือ 78 รูเบิลต่อลิตร แต่อย่างไรก็ตาม สถานการณ์ยังคงเปราะบาง: โรงกลั่นดำเนินการด้วยความจุสูงสุด การซ่อมแซมที่วางแผนไว้ถูกเลื่อนออกไป และข้อมูลเกี่ยวกับการกลั่นถูกปกปิด.
พลังงานไฟฟ้าและพลังงานหมุนเวียน: วิกฤตพลังงานเร่งการเปลี่ยนผ่านพลังงาน
พลังงานฟอสซิลที่มีราคาแพงทำให้เหตุผลทางเศรษฐกิจในการสนับสนุนพลังงานหมุนเวียนมีมากขึ้น ในฤดูใบไม้ผลิของปี 2026 การผลิตไฟฟ้าจากพลังงานลมและแสงอาทิตย์จะมีมากกว่าพลังงานก๊าซเป็นครั้งแรกในประวัติศาสตร์ โดยมีสัดส่วน 22% ของการผลิตไฟฟ้าเมื่อเปรียบเทียบกับ 20% ของพลังงานก๊าซ ในสหรัฐอเมริกา คาดว่าจะมีการลงทุนสูงสุดในปีนี้ เมื่อปริมาณการผลิตใหม่ 86 กิกะวัตต์จะเกิดขึ้น โดยมากกว่า 90% จะมีให้แก่สถานีพลังงานแสงอาทิตย์ แบตเตอรี่ และพลังงานลม อินโดนีเซีย เกาหลีใต้ และหลายประเทศอื่น ๆ กำลังเร่งเปิดตัวโปรแกรมพัฒนาพลังงานหมุนเวียน โดยพิจารณาว่าเป็นเครื่องมือในการเสริมความมั่นคงด้านพลังงานและลดการพึ่งพาการนำเข้า LNG.
ถ่านหิน: ความต้องการจากเอเชียรองรับราคา
ราคาก๊าซที่สูงกระตุ้นให้มีการเปลี่ยนไปใช้ถ่านหินในบางส่วนของระบบพลังงานในภูมิภาคเอเชียตะวันออกเฉียงเหนือ ราคาถ่านหินพลังงานในตลาดออสเตรเลียที่นิวคาสเซิลในเดือนตุลาคมได้เพิ่มสูงขึ้นถึงระดับสูงสุดในรอบสามปี คาดการณ์ราคากลางในปี 2026 อยู่ที่ประมาณ 130 ดอลลาร์สหรัฐต่อหนึ่งตัน FOB อย่างไรก็ตาม การเติบโตของพลังงานหมุนเวียนส่งผลให้การนำเข้าถ่านหินมีข้อจำกัด: คาดการณ์การซื้อถ่านหินของจีน อินเดีย และญี่ปุ่นในปีนี้ได้ลดลง.
สิ่งที่สำคัญสำหรับนักลงทุน: เป้าหมายสำคัญในสัปดาห์นี้
- การเจรจาเกี่ยวกับอิหร่าน — เป็นปัจจัยหลักที่มีผลต่อน้ำมันและ LNG; ความก้าวหน้าสามารถบรรเทาค่าพรีเมียมทางการเมืองได้.
- ข้อมูลประจำสัปดาห์เกี่ยวกับคลังน้ำมันในสหรัฐอเมริกา — สัญญาณของความสมดุลระหว่างอุปสงค์และอุปทาน.
- การตัดสินใจของ ECB — มีผลต่อยูโรและราคาแก๊สในมูลค่าเงินดอลลาร์.
- การประชุม OPEC+ ในวันที่ 1 พฤศจิกายน — สถานการณ์พื้นฐานคาดว่าจะคงโควตาไว้.
- การเลือกตั้งในสหรัฐอเมริกาในวันที่ 3 พฤศจิกายน — ความเสี่ยงในการเปลี่ยนแปลงแนวทางทางการเมืองระหว่างประเทศของวอชิงตัน.
- สภาพอากาศและการเบิกก๊าซจาก PGC ในยุโรป — ตัวบ่งชี้ราคาก๊าซและไฟฟ้าในฤดูหนาว.
ตลาดน้ำมันและก๊าซยังคงอยู่ใน режим ที่มีความผันผวนสูง ซึ่งข่าวทางการทูตและเหตุการณ์ในอ่าวเปอร์เซียสามารถเปลี่ยนแปลงราคาได้หลายเปอร์เซ็นต์ในหนึ่งเซสชัน สำหรับบริษัทน้ำมัน ก๊าซ และพลังงาน เช่นเดียวกับนักลงทุนในภาคซีเรียว สองสัปดาห์ข้างหน้าจะเป็นการทดสอบว่าอัตราราคาในปัจจุบันมีความยั่งยืนก่อนเริ่มฤดูกาลทำความร้อนหรือไม่.