ตลาดพลังงานโลกปิดสัปดาห์ด้วยความผันผวนสูง ราคาน้ำมันดิบที่มีชื่อว่า Brent ยังคงอยู่เหนือ 100 ดอลลาร์ต่อบาร์เรล ขณะที่ก๊าซในยุโรปซื้อขายอยู่ในระดับสูงสุดตั้งแต่ปลายปี 2022 ตลาดดีเซลยังคงเป็นเซ็กเมนต์ที่ตึงเครียดที่สุดในอุตสาหกรรมน้ำมันและก๊าซ สำหรับนักลงทุน บริษัทน้ำมันและเชื้อเพลิง เทรดเดอร์ และผู้ดำเนินการโรงกลั่นปัจจัยสำคัญยังคงเป็นสามประเด็นหลัก:
- การโจมตีเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซ;
- ข้อตกลงระหว่างรัสเซียและสหรัฐฯ เกี่ยวกับการส่งน้ำมันดีเซล;
- อนาคตของการโจมตีโครงสร้างพื้นฐานโรงกลั่นหลังจากการล่มสลายของ "การสงบศึกพลังงาน".
ตลาดน้ำมัน: Brent อยู่ที่ $104 ท่ามกลางความคาดหวังในการลดโทษต่อ "เรือกองกำลังเงา"
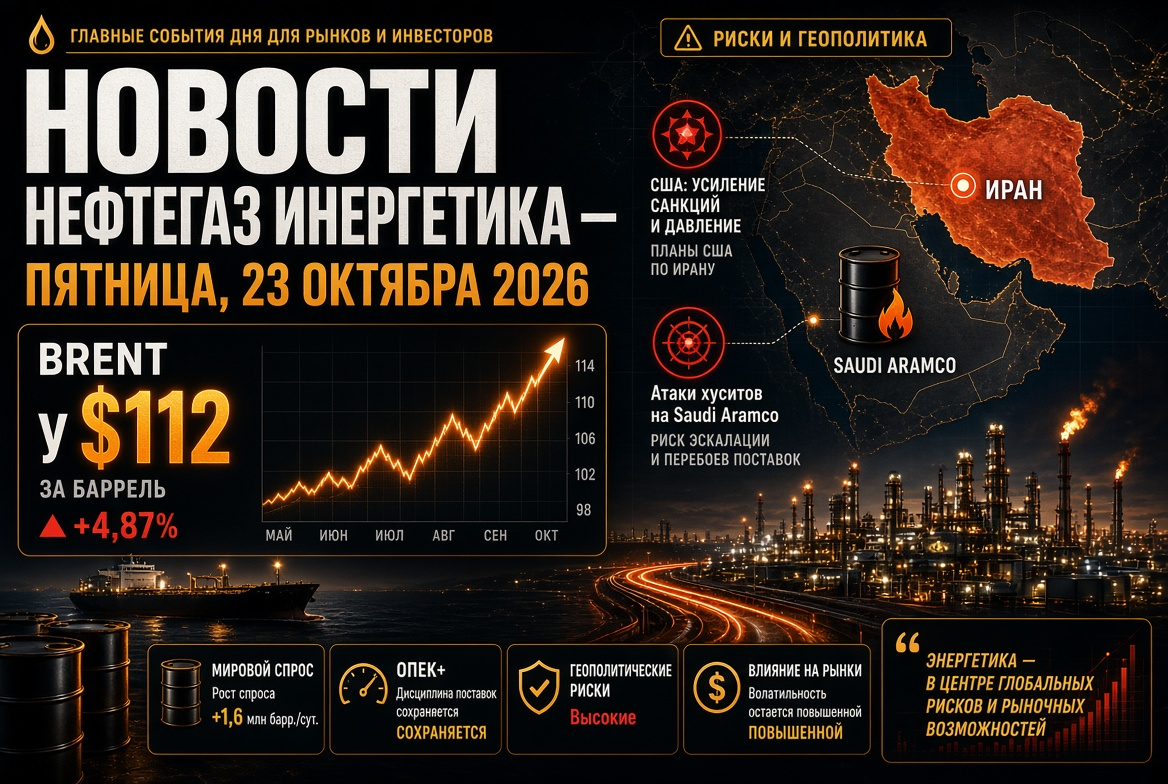
ในวันพฤหัสบดี ราคาน้ำมันลดลงประมาณ 2% สัญญาน้ำมันดิบเดือนธันวาคมสำหรับ Brent ลดลงอยู่ที่ประมาณ $103.5–104 ต่อบาร์เรลจากที่ปิดในวันพุธที่ระดับ $106.06 น้ำมัน WTI เดือนพฤศจิกายนซื้อขายอยู่ที่ประมาณ $94–95 สาเหตุที่กดราคาคือรายงานที่ว่าบริหารของสหรัฐฯ กำลังพิจารณาการปรับลดโทษต่อเรือของ "กองกำลังเงา" โดยเป้าหมายของวอชิงตันคือการลดอัตราค่าขนส่งที่สูงเป็นประวัติการณ์และเร่งการส่งออกน้ำมันจากอ่าวเปอร์เซีย
พื้นฐานการสนับสนุนตลาดน้ำมันยังคงมีอยู่:
- การสำรองน้ำมันในสหรัฐฯ ลดลง. ตามการประเมินของสถาบันน้ำมันอเมริกา การสำรองเชิงพาณิชย์ในสัปดาห์สิ้นสุดวันที่ 9 ตุลาคมลดลง 11.1 ล้านบาร์เรล
- ราคายังคงสูงในเชิงปีต่อปี. Brent ประมาณ 70% สูงกว่าสมัยปีที่แล้ว ระดับสูงสุดประจำปีที่ $120.88 ถูกบันทึกเมื่อวันที่ 30 เมษายน
- การกระจายราคาน้ำมัน Brent–WTI กว้างขึ้น. ความแตกต่างเกิน 9 ดอลลาร์ต่อบาร์เรล ซึ่งสะท้อนถึงพรีเมี่ยมความเสี่ยงในเส้นทางทะเล
ช่องแคบฮอร์มุซ: ระยะที่อันตรายที่สุดสำหรับการเดินเรือเริ่มตั้งแต่สงคราม
เดือนตุลาคมกลายเป็นหนึ่งในเดือนที่ตึงเครียดที่สุดสำหรับกองเรือบรรทุกน้ำมันนับตั้งแต่เริ่มมีความขัดแย้งรอบ ๆ อิหร่านในปลายเดือนกุมภาพันธ์ สัปดาห์นี้มีเรือสองลำน้ำจมลงรวมถึงเรือบรรทุกสินค้าจากสิงคโปร์ GFS Pride ตั้งแต่ต้นสัปดาห์นี้มีการโจมตีอย่างน้อยเก้านัดที่เกิดขึ้นในช่องแคบ โดยเรือที่ถูกโจมตีคือเรือบรรทุกน้ำมัน ก๊าซธรรมชาติและก๊าซปิโตรเลียมเหลว
- ในเดือนกันยายน การส่งออกน้ำมันดิบจากตะวันออกกลางฟื้นตัวเกือบถึงระดับก่อนสงคราม ซึ่งเป็นผลจากการเดินเรือกลางคืนของเรือบรรทุกน้ำมันภายใต้การคุ้มครองของกองทัพเรือสหรัฐฯ พร้อมกับการปิดการส่งสัญญาณ
- อิหร่านเพิ่มแรงกดดันเพื่อฟื้นฟูการควบคุมการไหลเข้า ในบางวันการเดินเรือผ่านช่องแคบลดลงครึ่งหนึ่งหรือมากกว่า
- สำหรับผู้ประกันภัยและบริษัทเช่าซื้อหมายถึงการรักษาอัตราค่าขนส่งสูงสุดและการเบิกเงินสงคราม
OPEC+: โควต้ายังคงไม่เปลี่ยนแปลง ผลผลิตจริงต่ำกว่าที่ตั้งไว้
ในการประชุมเมื่อวันที่ 4 ตุลาคม สมาชิกสำคัญเจ็ดคนของ OPEC+ ยังคงรักษาโควตาสำหรับเดือนพฤศจิกายนไว้ไม่เปลี่ยนแปลง กลุ่มประกอบด้วยซาอุดิอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน ระดับเป้าหมายอยู่ที่ประมาณ 10.5 ล้านบาร์เรลต่อวันสำหรับซาอุดิอาระเบีย 9.9 ล้านสำหรับรัสเซีย และ 4.4 ล้านสำหรับอิรัก
- ผลผลิตจริงของแกนกลางของพันธมิตรในเดือนสิงหาคมอยู่ที่ประมาณ 25 ล้านบาร์เรลต่อวัน ซึ่งต่ำกว่าระดับก่อนสงครามประมาณ 5 ล้านบาร์เรลต่อวัน
- ยังคงมีการลดอีกราว 2 ล้านบาร์เรลต่อวันที่คงอยู่
- เลขานุการกำลังเสร็จสิ้นการตรวจสอบความสามารถสูงสุดซึ่งจะใช้ในการคำนวณระดับพื้นฐานสำหรับปี 2027
- การประชุมครั้งถัดไปกำหนดไว้ในวันที่ 1 พฤศจิกายน
รายงานของ IEA: การขาดแคลนน้ำมันและดีเซลจะยังคงอยู่จนถึงปี 2027
รายงานเดือนตุลาคมของหน่วยงานพลังงานระหว่างประเทศยืนยันว่าความสมดุลของตลาดน้ำมันโลกยังคงขาดแคลน
- ความต้องการน้ำมันโลกในปี 2026 จะลดลง 2.6 ล้านบาร์เรลต่อวัน สู่ระดับ 102.4 ล้านบาร์เรล;
- อุปทานในปีจะลดลง 5.8 ล้านบาร์เรลต่อวัน;
- คาดการณ์การฟื้นตัวของความต้องการในปี 2027 ได้ลดลงจาก 2.6 เป็น 2 ล้านบาร์เรลต่อวัน;
- การผลิตของโรงกลั่นในเดือนตุลาคมจะลดลงสู่ระดับต่ำสุดในฤดูกาลที่ 81.3 ล้านบาร์เรลต่อวัน และคาดว่าจะเพิ่มขึ้นเป็น 84.6 ล้านในสิ้นปี
ความเสี่ยงที่สำคัญสำหรับการกลั่นน้ำมันและบริษัทเชื้อเพลิงคือสารกึ่งกลาง ตามการประเมินของหน่วยงานดังกล่าว การส่งออกดีเซลทั่วโลกลดลงประมาณ 700,000 บาร์เรลต่อวัน ความตึงเครียดในตลาดก๊าซโซลยังคงอยู่จนถึงปี 2027
ข้อตกลงดีเซลระหว่างรัสเซียและสหรัฐอเมริกา: กระแสน้ำมันใหม่
ประเด็นหลักในตลาดน้ำมันคือข้อตกลงที่ผู้นำสหรัฐฯ และรัสเซียตกลงกันเมื่อวันที่ 9 ตุลาคมเกี่ยวกับการจัดส่งน้ำมันดีเซลจากรัสเซียไปยังตลาดสหรัฐฯ และตลาดโลก กระทรวงการคลังสหรัฐฯ ได้ออกใบอนุญาตชั่วคราวสำหรับการทำธุรกรรมกับน้ำมันดีเซลรัสเซียจนถึงวันที่ 7 เมษายน 2027
- ปริมาณ: 300,000 ตันในเดือนตุลาคม 500,000 ตันในเดือนพฤศจิกายน 1 ล้านตันในเดือนธันวาคม มองไปข้างหน้า ยอดรวมอาจถึง 3 ล้านตันต่อเดือน
- การควบคุมในรัสเซีย: คำสั่งห้ามการส่งออกดีเซลจะถูกยกเลิกก่อนกำหนด ขณะที่คำสั่งห้ามการส่งออกน้ำมันเบนซินจะยังคงมีอยู่จนถึงวันที่ 31 มกราคม 2027 รัฐบาลยังหารือเกี่ยวกับการจำกัดการส่งออก LPG
- กลไกการจัดส่ง: ตามคำกล่าวของอเล็กซานเดอร์ โนวัค กระทรวงพลังงานของทั้งสองประเทศกำลังเห็นพ้องในสัญญาและเครื่องมือจัดส่งที่คำนึงถึงการคว่ำบาตรต่อบริษัทน้ำมันใหญ๋ในรัสเซีย
- การตอบสนองของตลาด: ฟิวเจอร์สของดีเซลในสหรัฐฯ ลดลงประมาณ 5% ในยุโรป ผลกระทบส่งผลชั่วคราว เนื่องจากปริมาณที่ไม่เท่ากันกับการขาดแคลนที่เกิดจากวิกฤตในอ่าวเปอร์เซีย
โรงกลั่นและ "การสงบศึกพลังงาน": ช่วงเวลาหยุดสิ้นสุดลง
การประกาศ "การสงบศึกพลังงาน" ระหว่างรัสเซียและยูเครนเมื่อวันที่ 11 ตุลาคมได้ถูกทำลายลงจริงๆ เคียฟระงับการโจมตีโรงกลั่นของรัสเซียเป็นเวลา 3 วัน หลังจากนั้นยูเครนกล่าวหามอสโกว่าโจมตีเครือข่ายพลังงานอย่างหนักหน่วงและได้ประกาศฟื้นฟูการโจมตี เพียงในเดือนกันยายนมีการโจมตีกับโรงกลั่นน้ำมันขนาดใหญ่ของรัสเซีย 12 แห่ง ศักยภาพที่หยุดชะงักหรือดำเนินการด้วยการโหลดที่ลดลงมีเกือบหนึ่งในสี่ของการกลั่นน้ำมันในรัสเซีย สำหรับผู้ส่งออกผลิตภัณฑ์น้ำมันนั่นคือความเสี่ยงหลัก: ปริมาณข้อตกลงดีเซลขึ้นอยู่โดยตรงกับสถานะของโรงกลั่น
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วยการขาดแคลนสำรอง
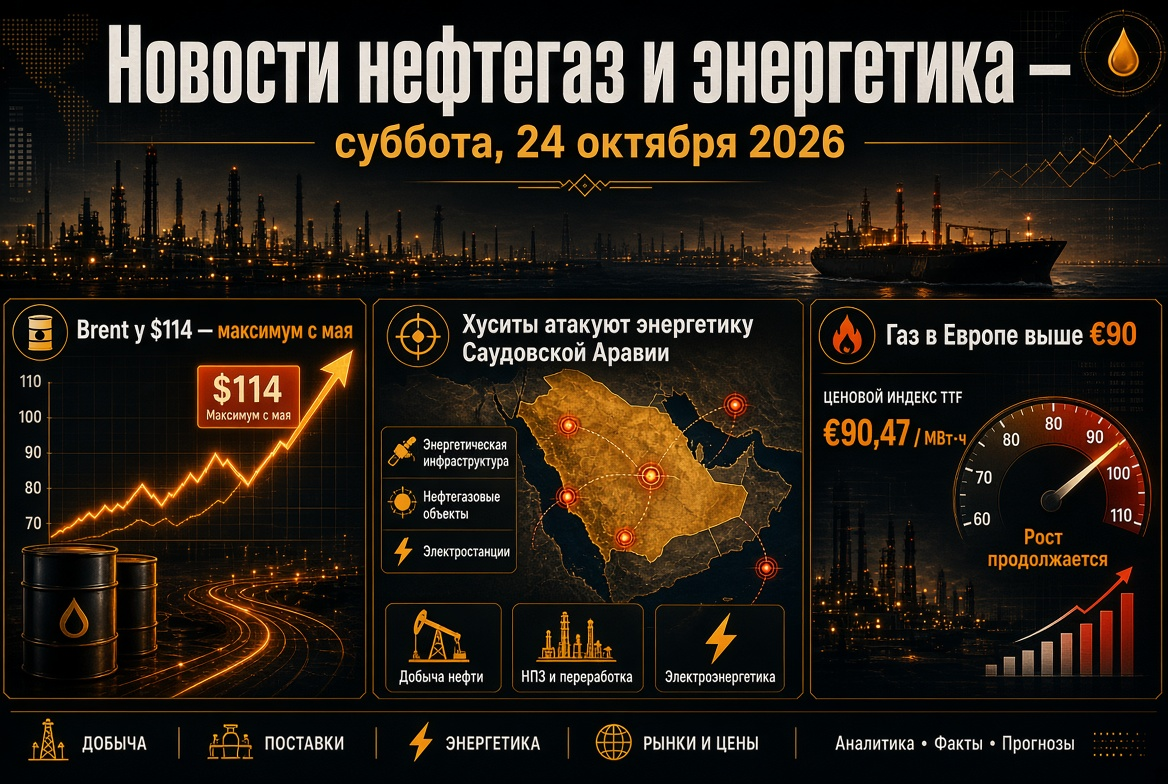
ตลาดก๊าซในยุโรปยังคงอยู่ภายใต้แรงกดดัน ฟิวเจอร์ส TTF ซื้อขายอยู่ที่ประมาณ 85–87 ยูโรต่อ MWh ซึ่งเป็นระดับสูงสุดตั้งแต่เดือนธันวาคมปี 2022 และเกือบสามเท่าของระดับเมื่อปีที่แล้ว
- คลังใต้ดินของสหภาพยุโรปมีการเติมเต็มประมาณ 73–74% ขณะที่อัตราปีที่ผ่านมาอยู่ที่ประมาณ 89%
- บรัสเซลส์ได้ปรับเป้าหมายการเติมคลังจาก 90% เป็น 80%
- การส่งออก LNG จากกาตาร์ไปยังยุโรปแทบไม่มีเลย ดัชนีเอเชีย JKM เกิน 25 ดอลลาร์ต่อ MMBtu และยุโรปแข่งขันกับเอเชียเพื่อแต่ละล็อต
- นักวิเคราะห์บางคนยังคงรอการปรับตัว คาดการณ์พื้นฐานของ Citi สำหรับไตรมาสที่ IV อยู่ที่ 56 ยูโรต่อ MWh
ถ่านหิน พลังงานไฟฟ้า และพลังงานทดแทน: สองขั้วความมั่นคงด้านพลังงาน
LNG ที่มีราคาแพงทำให้ถ่านหินกลับเข้าสู่สมดุลพลังงานในเอเชีย ราคาถ่านหิน Newcastle อยู่ที่ประมาณ 150 ดอลลาร์ต่อตัน ในต้นเดือนตุลาคมมันได้แตะ 152.20 ดอลลาร์ ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2024 และเพิ่มขึ้นประมาณ 45% ในปีต่อปี
ในขณะเดียวกัน การเติบโตของพลังงานทดแทนเร่งตัวขึ้น:
- ในออสเตรเลีย โรงไฟฟ้าพลังงานแสงอาทิตย์บนหลังคาในวันที่ 11 ตุลาคมสร้างบันทึกการผลิต 17.5 GW และสัดส่วนการใช้พลังงานแสงอาทิตย์ถึง 72%;
- ปริมาณโครงการพลังงานทดแทนในออสเตรเลียที่ได้รับการตัดสินใจลงทุนในปี 2026 เกินกว่า 5 GW ซึ่งเป็นระดับสูงสุดในรอบปี;
- ในยุโรป บริษัทพลังงานรวมพลังงานแสงอาทิตย์กับการจัดเก็บเพื่อลดการพึ่งพาก๊าซในช่วงเวลาโลว์พีค;
- ในวันที่ 29 ตุลาคม IEA จะนำเสนอรายงาน Renewables 2026 พร้อมการคาดการณ์ที่ปรับปรุงใหม่สำหรับการติดตั้งกำลังการผลิต
สิ่งที่สำคัญสำหรับนักลงทุนในพลังงาน 16 ตุลาคม
- ช่องแคบฮอร์มุซ. เหตุการณ์ใหม่ ๆ อาจทำให้ราคาน้ำมัน Brent กลับขึ้นไปอยู่ที่ 107–110 ดอลลาร์ต่อบาร์เรลได้อย่างรวดเร็ว
- การคว่ำบาตรต่อ "กองกำลังเงา". การตัดสินใจอย่างเป็นทางการของสหรัฐอาจลดค่าเช่าและทำให้ราคาน้ำมันดิบตกลง
- การส่งมอบน้ำมันดีเซลจากรัสเซีย จะเป็นตัวชี้วัดสำหรับการกระจายกำไรและอัตรากำไรในการกลั่น
- วาระขององค์กร. "Gazprom Neft" จะออกพันธบัตรในสกุลเงินหยวนในวันที่ 16 ตุลาคม โดยมีอัตราดอกเบี้ยที่ 8.3% หุ้นของ "Sovcomflot" ตอบสนองต่อสัญญาณการปรับลดโทษ
- ปฏิทินทางการเมือง. จนถึงการเลือกตั้งกลางภาคในสหรัฐฯ ในวันที่ 3 พฤศจิกายน วอชิงตันจะพยายามลดราคาน้ำมัน
ผลสรุปของสัปดาห์: ตลาดน้ำมัน ก๊าซ และผลิตภัณฑ์น้ำมันทั่วโลกยังคงเป็นตลาดของผู้ขาย รางวัลทางภูมิศาสตร์ ความขาดแคลนดีเซล และการสำรองก๊าซที่ต่ำในยุโรปสนับสนุนราคา การปรับลดโทษและแผนการขนส่งใหม่เพียงช่วยบรรเทาความตึงเครียดบางส่วน สำหรับผู้มีส่วนร่วมในตลาดพลังงาน เครื่องมือที่สำคัญยังคงเป็นการบริหารความเสี่ยงที่ยืดหยุ่น