ตลาดน้ำมัน: Brent และ WTI ลดลง แต่ยังคงอยู่เหนือ $100
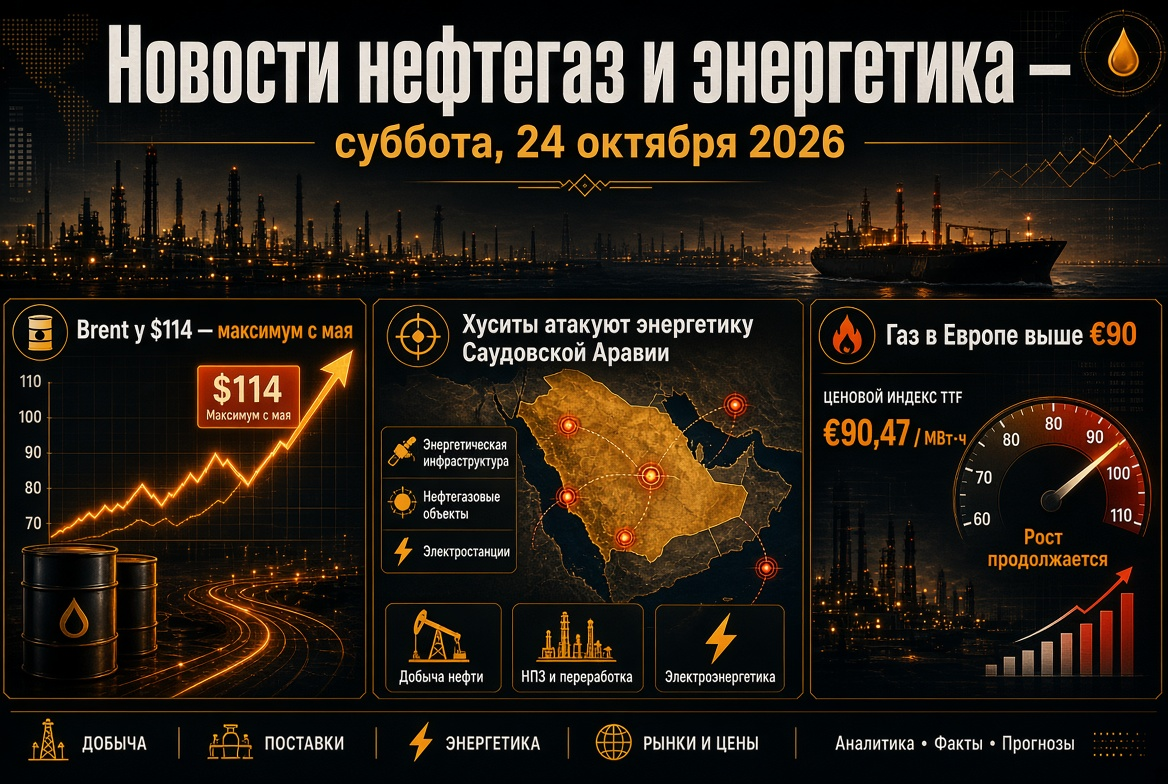
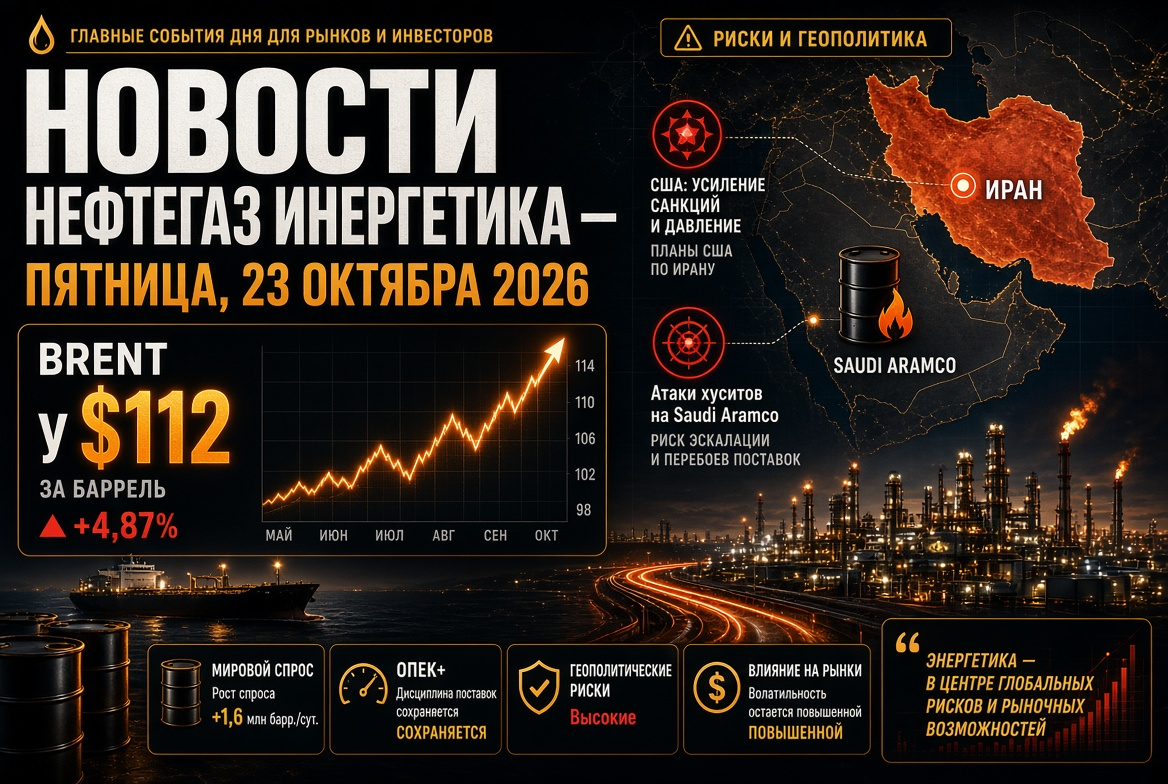
ในค่ำคืนวันพฤหัสบดี Brent ซื้อขายที่ประมาณ $104 ต่อบาร์เรล ในขณะที่ WTI อยู่ที่ประมาณ $101–102 ในช่วงต้นสัปดาห์ Brent เคยแตะที่ $109 โดยในรอบเดือนที่ผ่านมาได้เพิ่มขึ้นประมาณ 14% เมื่อเปรียบเทียบกับปีที่แล้วมากกว่า 50% ไดร์เวอร์หลักคือ:
- ซาอุดิอาระเบีย: ราชอาณาจักรกำลังมุ่งหวังที่จะฟื้นฟูกำลังการผลิตของท่อส่งน้ำมันตะวันออก-ตะวันตกที่ถูกทำลายจากการโจมตีโดยโดรนเมื่อสัปดาห์ที่แล้วในไม่กี่วัน และจะมีความสามารถเต็มที่ภายในเวลาประมาณหกสัปดาห์ เส้นทางมีความจุสูงสุดถึง 7 ล้านบาร์เรลต่อวัน ซึ่งเป็นวิธีที่สำคัญในการหลีกเลี่ยงช่องแคบฮอรมัซ
- ฮอรมัซ: ตามข้อมูลของกระทรวงพลังงานสหรัฐ ในช่วงต้นสัปดาห์มีการผ่านช่องแคบไปประมาณ 18 ล้านบาร์เรลของน้ำมันและผลิตภัณฑ์น้ำมัน; ริยาดกำลังเพิ่มการส่งออกโดยได้รับการสนับสนุนจากกองกำลังสหรัฐ
- สต็อกในสหรัฐ: สต็อกน้ำมันเชิงพาณิชย์ลดลง 0.64 ล้านบาร์เรล สู่ 423.4 ล้านบาร์เรล — ต่ำกว่าความคาดหวังของตลาด แม้ว่าการประมาณการอุตสาหกรรมก่อนหน้านี้จะบ่งชี้ว่าควรมีการเพิ่มขึ้น 7.1 ล้านบาร์เรล
- ความเสี่ยงในด้านอุปทาน: ความก้าวหน้าของฮูซีทสู่ช่องแคบบาบเอลมานเดบ การหยุดการผลิตที่แหล่งผลิตในลิเบีย ซึ่งเสี่ยงต่อการเกิดเหตุสุดวิสัย และการที่เตหะรานไม่เปิดโต๊ะเจรจากับวอชิงตันจนกว่าจะมีการตอบสนองตามเงื่อนไขของตน
อุปทานและความต้องการ: การประมาณการของ OPEC และ IEA
- ซาอุดิอาระเบียได้แจ้ง OPEC เกี่ยวกับการลดการผลิตในเดือนสิงหาคมที่ 6.24 ล้านบาร์เรลต่อวัน ซึ่งเป็นระดับต่ำสุดตั้งแต่ปี 1990; แหล่งที่มาทางอ้อมคาดการณ์ระดับใกล้เคียงกับ 7.3 ล้านบาร์เรลต่อวัน
- IEA ในรายงานเดือนกันยายนได้ปรับลดการคาดการณ์อุปทานโลกสำหรับปี 2026 ลงเหลือ 100.7 ล้านบาร์เรลต่อวัน (ลดลง 5.7 ล้านบาร์เรลต่อวันเมื่อเปรียบเทียบปีต่อปี)
- ความต้องการน้ำมันทั่วโลกตามการประเมินของหน่วยงานจะลดลง 2.5 ล้านบาร์เรลต่อวันในปี 2026 และจะฟื้นตัวขึ้นในปี 2027 ถึง 2.6 ล้านบาร์เรลต่อวัน
- สต็อกน้ำมันโลกที่สังเกตได้ในเดือนสิงหาคมลดลงอีก 95 ล้านบาร์เรล; การลดลงที่สะสมตั้งแต่เดือนกุมภาพันธ์มีมากถึง 507 ล้านบาร์เรล
ผลิตภัณฑ์น้ำมันและโรงกลั่น: ดีเซลเป็นขาดแคลนหลักของตลาด
วิกฤตการณ์ยิ่งเคลื่อนจากน้ำมันดิบไปยังผลิตภัณฑ์น้ำมัน ราคาขายส่งดีเซลในสหรัฐในช่วงต้นเดือนกันยายนได้เกิน $200 ต่อบาร์เรล — เกือบสองเท่าของระดับก่อนสงคราม ในขณะที่ราคาปลีกแตะระดับสูงสุดที่ $5.90 ต่อแกลลอน ในยุโรปดีเซลขายที่ประมาณ €2.04 ต่อลิตร ซึ่งใกล้เคียงกับสถิติในเดือนเมษายน
- การส่งออกดีเซลสุทธิจากประเทศในอ่าวเปอร์เซียในเดือนสิงหาคมอยู่ที่ประมาณ 390,000 บาร์เรลต่อวัน — คิดเป็นหนึ่งในสี่ของปริมาณก่อนสงคราม; การส่งออกโดยรวมจากอ่าวและรัสเซียลดลง 1.6 ล้านบาร์เรลต่อวันเมื่อเปรียบเทียบกับเดือนกุมภาพันธ์
- การผลิตน้ำมันทั่วโลกแตะจุดสูงสุดฤดูร้อนที่ 81.4 ล้านบาร์เรลต่อวัน แต่คาดว่าจะลดลง 2.6 ล้านบาร์เรลต่อวันในปีนี้
- มาร์จินของโรงกลั่นในแอตแลนติกอยู่ที่ระดับสูงสุด ในขณะที่ความสามารถในการทำกำไรของสิงคโปร์ได้รับอิทธิพลจากค่าขนส่งที่สูง
สำหรับโรงกลั่นที่อยู่นอกพื้นที่ขัดแย้งนี่คือช่วงเวลาของกำไรพิเศษ ในขณะที่บริษัทเชื้อเพลิงและผู้บริโภคประสบกับความกดดันด้านค่าใช้จ่าย
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วยสต็อกต่ำ
ฟิวเจอร์ส TTF ในวันพฤหัสบดีลดลงเหลือ €76–77 ต่อ MWh หลังจากความพยายามที่จะรักษาระดับสูงกว่า €80; ในช่วงต้นสัปดาห์ราคาใกล้เคียงกับ €82 — สูงสุดตั้งแต่ปลายปี 2022 ในด้านปีต่อปี ก๊าซในยุโรปราคาเพิ่มขึ้นมากกว่า 130% สต็อกใน EU เต็มเพียงประมาณ 68% — ซึ่งเป็นหนึ่งในระดับต่ำสุดในรอบสองทศวรรษสำหรับวันที่นี้ ความกดดันเกิดจากการส่งออก LNG จากกาตาร์ที่มีจำกัด การซ่อมบำรุงที่วางแผนไว้ในนอร์เวย์ และการแข่งขันกับเอเชียสำหรับปริมาณการจัดสรร Henry Hub ในสหรัฐอยู่ที่ประมาณ $2.90 ต่อ MMBtu — สเปรดที่สูงสนับสนุนผู้ส่งออก LNG ของสหรัฐ
ภูมิรัฐศาสตร์: สันติภาพด้านพลังงานระหว่างรัสเซียและยูเครนอยู่ในคำถาม
ประธานาธิบดีสหรัฐฯ ประกาศเมื่อวันที่ 14 กันยายนว่า มอสโกและเคียฟตกลงที่จะหยุดโจมตีที่สถานพลังงาน โดยเชื่อมโยงการเพิ่มขึ้นของราคาเชื้อเพลิงดีเซลในหลักๆ กับความขัดแย้งนี้ เคียฟชี้แจงว่าข้อตกลงยังไม่ได้รับการสรุป และมีแนวโน้มจะเกิดขึ้นได้ในกรณีที่มีการรับประกันจากพันธมิตร โดยตุรกีเป็นผู้ทำหน้าที่เป็นกลาง ข้อตกลงก่อนหน้านี้ในการหยุดยิงลักษณะนี้มักไม่ได้ผล หากการระงับนี้มีผลก็จะช่วยฟื้นฟูการกลั่นน้ำมันของรัสเซียได้ ซึ่งจะสามารถลดส่วนต่างในผลิตภัณฑ์ได้ ในขณะที่ระบอบการคว่ำบาตรยังคงไม่เปลี่ยนแปลง
รัสเซีย: การห้ามการส่งออกเชื้อเพลิงยังคงมีอยู่
- การห้ามการส่งออกน้ำมันเบนซินมีผลกับทุกผู้เล่นในตลาดจนถึงวันที่ 31 มกราคม 2027
- การห้ามการส่งออกดีเซล น้ำมันเรือ และน้ำมันก๊าซสำหรับผู้ผลิตถูกขยายเวลาออกไปจนถึงวันที่ 30 กันยายน; ตลาดรอการตัดสินใจเกี่ยวกับเดือนตุลาคม
- ตามการประมาณการของ IEA ในช่วงแปดเดือนที่ผ่านมา โรงกลั่นน้ำมันของรัสเซียถูกโจมตีอย่างมีประสิทธิผลเฉลี่ยทุกสามวัน; ตั้งแต่เดือนกรกฎาคมประเทศเริ่มนำเข้าน้ำมันผลิตภัณฑ์
- ส่วนลด Urals ต่อ Brent เกือบจะหายไปโดยท่ามกลางการลดลงของการส่งออกและความต้องการที่สูงในเอเชีย
เอเชีย: จีนแย่งชิงน้ำมันรัสเซียจากอินเดีย
การนำเข้าน้ำมันรัสเซียของอินเดียในเดือนสิงหาคมลดลงประมาณ 26% สู่ประมาณ 2.1 ล้านบาร์เรลต่อวัน จากระดับสูงสุดที่ 2.8 ล้านบาร์เรลต่อวันในเดือนกรกฎาคม; การนำเข้าสุทธิของวัสดุลดลงเหลือ 4.6 ล้านบาร์เรลต่อวัน ผู้กลั่นน้ำมันจีนกำลังซื้อตรงไปตรงมาเพื่อทดแทนปริมาณจากตะวันออกกลาง ในขณะที่อินเดียชดเชยการขาดแคลนด้วยน้ำมันเวเนซุเอลา การขาดแคลนวัตถุดิบที่โรงกลั่นน้ำมันอินเดียอาจส่งผลต่อตลาดการส่งออกดีเซลและน้ำมันเบนซิน ซึ่งเป็นปัจจัยเพิ่มเติมที่ทำให้เกิดความตึงเครียดในตลาดผลิตภัณฑ์น้ำมันในเอเชีย
ไฟฟ้า, พลังงานหมุนเวียน และถ่านหิน: การประกันภัยและการเปลี่ยนแปลงโครงสร้าง
- ถ่านหิน: ถ่านหินพลังงานในนิวคาสเซิลประมาณ $145 ต่อตัน (+12% ในระยะเวลาเดือน, +40% ในระยะเวลาปี) การขาดแคลน LNG เพิ่มความต้องการในเอเชียประมาณ 70 ล้านตันในปี 2026; การผลิตไฟฟ้าจากถ่านหินในญี่ปุ่นเพิ่มขึ้น 11% ผู้ผลิตขนาดใหญ่ไม่อนุญาตให้มีการทำเหมืองใหม่ โดยถือว่าการพุ่งขึ้นเป็นวงจรชั่วคราว
- พลังงานหมุนเวียน: ณ สิ้นปี 2025 แหล่งพลังงานหมุนเวียนแซงหน้าถ่านหินในด้านการผลิตไฟฟ้าทั่วโลกครั้งแรก (33.8% เทียบกับ 33.0%) ในขณะที่ในเดือนเมษายน 2026 ลมและแสงอาทิตย์ผลิตไฟฟ้ามากขึ้นกว่าก๊าซเป็นครั้งแรก (22% เทียบกับ 20%) การติดตั้งพลังงานแสงอาทิตย์ในปี 2025 สูงถึงระดับสูงสุดที่ 647 GW
ก๊าซนำเข้าที่มีราคาแพงเพิ่มการกระตุ้นเศรษฐกิจของพลังงานหมุนเวียนและระบบเก็บเกี่ยว แต่ในระยะสั้นการปรับสมดุลของระบบพลังงานยังคงได้รับการสนับสนุนจากถ่านหินและพลังงานนิวเคลียร์
เศรษฐศาสตร์มหภาค: เฟดตอบสนองต่อเงินเฟ้อน้ำมัน
เฟดเมื่อวันที่ 16 กันยายนได้เพิ่มอัตราดอกเบี้ยอย่างเป็นเอกฉันท์ 25 จุดฐาน สู่ระดับ 3.75–4.00% — เป็นครั้งแรกนับตั้งแต่ปี 2023 — และได้ส่งสัญญาณถึงความเป็นไปได้ในการขึ้นอีกครั้งในสิ้นปีนี้ หน่วยงานกำกับดูแลได้แสดงความรับรู้ว่าไม่สามารถมีอิทธิพลต่อราคาน้ำมันได้ แต่ต้องการที่จะป้องกันการแพร่กระจายของเงินเฟ้อ อัตราผลตอบแทนของพันธบัตรอายุ 10 ปีในสหรัฐประมาณ 5% สำหรับภาคพลังงานนี้หมายถึงการเพิ่มต้นทุนทุน: ภายใต้แรงกดดันโครงการที่ใช้เงินลงทุนมากในด้านพลังงานหมุนเวียน, เครือข่าย และ LNG ขณะที่บริษัทน้ำมันที่มีเงินสดมากยังคงดูเหมือนเสถียรกว่า
การติดตามที่นักลงทุนและผู้มีส่วนร่วมในตลาดพลังงานควรให้ความสนใจในวันศุกร์
- อัตราการฟื้นฟูของท่อส่งน้ำมันตะวันออก-ตะวันตกและการส่งออกจากยานบู
- การจราจรของเรือประมงผ่านช่องแคบฮอรมัซและบาบเอลมานเดบ
- การยืนยันการหยุดยิงของพลังงานโดยมอสโกและเคียฟ
- การตัดสินใจของรัสเซียเกี่ยวกับการส่งออกดีเซลหลังจากวันที่ 30 กันยายน
- การเคลื่อนไหวของ TTF อัตราการบรรจุในที่เก็บก๊าซของยุโรป และกำหนดการซ่อมบำรุงในนอร์เวย์
- สถิติรายสัปดาห์ของกิจกรรมการเจาะในสหรัฐและครัคสเปรดของดีเซล
ฉากพื้นฐานสำหรับไม่กี่วันข้างหน้า - น้ำมันอยู่ในช่วง $100–110 ต่อบาร์เรล โดยมีความไวต่อข่าวสารจากตะวันออกกลาง น้ำมันและผลิตภัณฑ์น้ำมันยังคงเป็นส่วนที่ตึงเครียดที่สุดในตลาดพลังงานโลก