ผู้สำคัญในวันนี้: เหตุการณ์สำคัญในอุตสาหกรรมพลังงาน
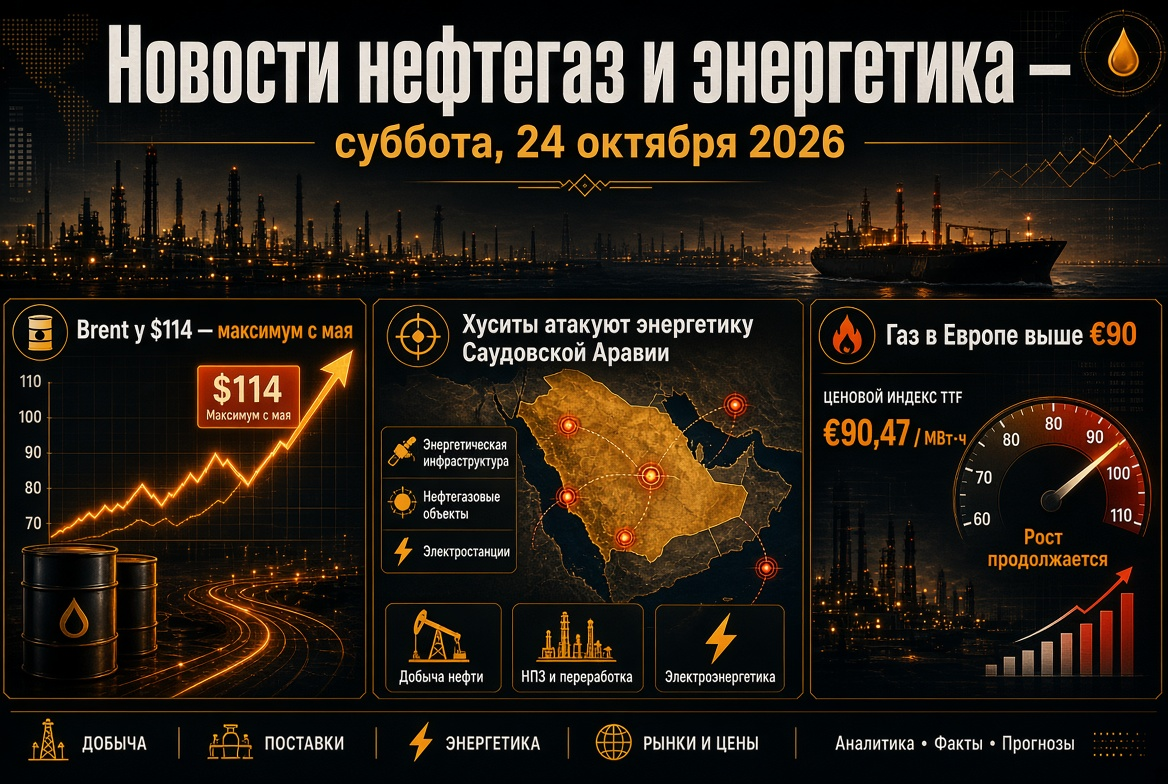
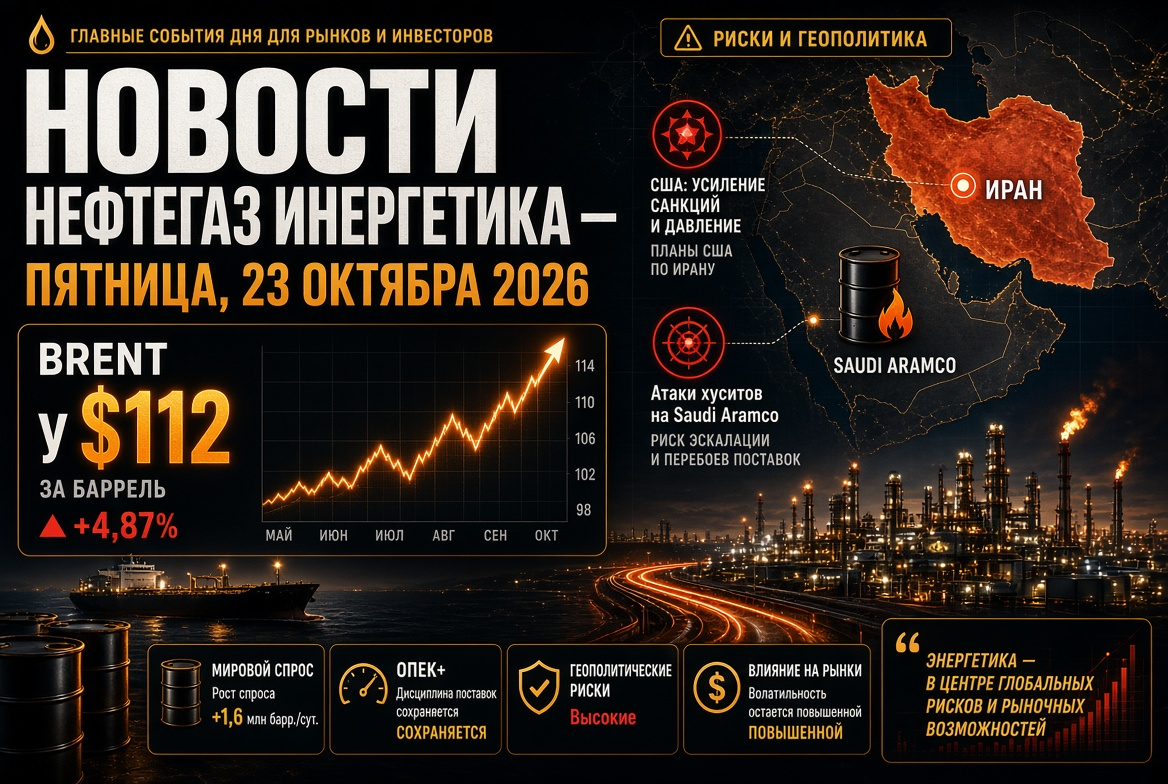
- น้ำมันเบรนท์ ในวันพฤหัสบดีเพิ่มขึ้นประมาณ 3% โดยแตะระดับสูงสุดในวันหนึ่งที่ 112.68 ดอลลาร์สหรัฐต่อบาร์เรล ขณะที่ WTI ชั่วคราวสูงกว่า 100 ดอลลาร์สหรัฐ.
- สหรัฐอเมริกาและอิสราเอล ตามรายงานจากสื่อมวลชนอเมริกันได้จัดทำแผนการปฏิบัติการที่ "สั้นแต่เข้มข้น" ต่ออิหร่านหลังการเลือกตั้งกลางเทอมในเดือนพฤศจิกายน.
- ฮูซิตส์ ได้โจมตีสถานที่ของซาอุดีอาระเบีย รวมถึงแหล่งน้ำมันชัยบา ของบริษัท Saudi Aramco รัฐบาลสหรัฐฯ ได้สั่งให้มีการอพยพนักการทูตบางส่วนออกจากซาอุดีอาระเบีย.
- ก๊าซในยุโรป: TTF อยู่ที่ประมาณ 87 ยูโร/เมกะวัตต์ชั่วโมง โดยระดับการเติมเต็มของคลังเก็บก๊าซใต้ดินอยู่ที่ประมาณ 75% โดยมีระดับปกติในฤดูกาลอยู่ที่ประมาณ 90%.
- วิกฤตน้ำมันดีเซล: มาร์จิ้นการกลั่นน้ำมันดีเซลในยุโรปและสหรัฐฯ ยังคงอยู่ที่สูงกว่า 100 ดอลลาร์สหรัฐต่อบาร์เรล.
ตลาดน้ำมัน: เบรนท์สูงสุดนับตั้งแต่เดือนพฤษภาคม
ปัจจัยขับเคลื่อนหลักของตลาดน้ำมันคือความคาดหวังในการเผชิญหน้าครั้งใหม่รอบอิหร่าน ผู้ค้าได้ประเมินโอกาสในการกลับมาของการโจมตีหลังการเลือกตั้งกลางเทอมในสหรัฐอเมริกาซึ่งกำหนดในช่วงต้นเดือนพฤศจิกายน ในขณะเดียวกัน ตลาดก็ปรับตัวตามการโจมตีของฮูซิตส์จากเยเมนต่อโครงสร้างพื้นฐานของซาอุดีอาระเบีย: ในเหตุการโจมตีด้วยโดรนที่แหล่งน้ำมันชัยบา มีผู้ถูกฆ่าตาย 2 ราย และอีกหนึ่งรายเสียชีวิตที่สนามบินดัมมามา
ข้อมูลพื้นฐานยังสนับสนุนราคาน้ำมันสำเร็จรูป ข้อมูลการสำรองน้ำมันเชิงพาณิชย์ของสหรัฐอเมริกาลดลง 3.06 ล้านบาร์เรลในสัปดาห์ที่ผ่านมาขณะเดียวกันคาดว่าจะลดลงเพียง 0.8 ล้านบาร์เรล แม้ว่าการสำรองที่ฮับคูชิ่งจะเพิ่มขึ้นเกือบ 1 ล้านบาร์เรล ในช่วงหนึ่งเดือน ราคาน้ำมันเบรนท์เพิ่มขึ้นมากกว่า 8% และในมุมมองรายปีเพิ่มขึ้นประมาณ 70%.
สัญญาณสำคัญสำหรับผู้ร่วมธุรกิจมืออาชีพคือการแยกกันระหว่างตลาดกระดาษและตลาดจริง ในช่วงสองสัปดาห์ที่ผ่านมา สัญญาอนุพันธ์เบรนท์พุ่งขึ้นประมาณ 10 ดอลลาร์สหรัฐ ขณะที่ราคาค่าขนส่งน้ำมันที่ขายจริงกลับลดลง นี่แสดงให้เห็นว่าส่วนสำคัญของการเข้ามานั้นเป็นลักษณะการเก็งกำไรและสะท้อนถึงเบี้ยประกันภัยทางภูมิรัฐศาสตร์ แทนที่จะเป็นการขาดแคลนวัตถุดิบอย่างรุนแรง.
ช่องแคบฮอร์มุซ: เจ็ดเงื่อนไขของเตหะราน
สถานการณ์ช่องแคบฮอร์มุซยังคงเป็นปัจจัยสำคัญสำหรับน้ำมันโลกและก๊าซธรรมชาติแอลจีเรีย (LNG) ฝ่ายบริหารของอิหร่านเชื่อมโยงการเปิดเส้นทางอย่างเต็มรูปแบบกับการปฏิบัติตามเจ็ดเงื่อนไขโดยวอชิงตัน ซึ่งกำหนดไว้ในสิ่งที่เรียกว่า "มемоแรนดัมอิสลามาบัด" นายอับบาส อรัคชี รัฐมนตรีต่างประเทศของอิหร่านกล่าวว่าหากมีการปฏิบัติตามข้อกำหนด ช่องแคบสามารถเปิดได้ในวันที่หก และในวันที่เจ็ดสามารถเริ่มการเจรจากับสหรัฐอเมริกาได้.
ในขณะเดียวกัน การไหลทางกายภาพบางส่วนได้ฟื้นตัว:
- การขนส่งน้ำมันดิบผ่านช่องแคบประมาณ 10.3 ล้านบาร์เรลต่อวัน คิดเป็นประมาณ 76% ของระดับก่อนสงคราม.
- สัดส่วนของผลิตภัณฑ์น้ำมันในการขนส่งสินค้าลดลงเหลือ 11% จากมากกว่า 20% ก่อนเกิดความขัดแย้ง.
- เตหะรานและหน่วยการป้องกันการปฏิวัติอิหร่าน (IRGC) ขู่ว่าจะขยายมาตรการจำกัดไปยังช่องแคบบาบเอลมานเดบและคลองสุเอซ ซึ่งก่อให้เกิดความเสี่ยงต่อการจัดการขนส่งระหว่างเอเชียและยุโรป.
โอเปก+: โควตาบนกระดาษ การผลิตต่ำกว่าทิศทาง
กลุ่มโอเปก+ ได้คงเป้าหมายระดับการผลิตแบบเดิมสำหรับเดือนพฤศจิกายนไว้ โควต้าของซาอุดีอาระเบียอยู่ที่ 10.5 ล้านบาร์เรลต่อวัน ของรัสเซียอยู่ที่ 9.9 ล้านและของอิรักอยู่ที่ 4.4 ล้าน อย่างไรก็ตาม การผลิตจริงของผู้เข้าร่วมหลักเจ็ดคนในเดือนสิงหาคมอยู่ที่ประมาณ 25 ล้านบาร์เรลต่อวัน โดยต่ำกว่าระดับก่อนสงครามในเดือนกุมภาพันธ์ประมาณ 5 ล้านบาร์เรล การเพิ่มโควตาในปี 2026 ส่วนใหญ่ยังคงเป็นสัญลักษณ์
การประชุมครั้งถัดไปของกลุ่มถูกกำหนดไว้ในวันที่ 1 พฤศจิกายน การตรวจสอบความสามารถในการผลิตที่จำเป็นสำหรับการแจกจ่ายโควตาสำหรับปี 2027 ถูกเลื่อนออกไปเนื่องจากสงคราม ดังนั้นตลาดจึงไม่คาดว่าจะมีการเปลี่ยนแปลงนโยบายของน้ำมันมาจนถึงปีหน้า รองนายกรัฐมนตรีของรัสเซีย อเล็กซานเดอร์ โนวัค แสดงความมั่นใจว่าโอเปก+ จะมีบทบาทสำคัญในการฟื้นตัวจากวิกฤตโดยเน้นความมั่นคงในการส่งออกน้ำมันของรัสเซีย
ผลิตภัณฑ์น้ำมันและโรงกลั่น: การขาดแคลนน้ำมันดีเซล
ส่วนที่ตึงเครียดที่สุดในขณะนี้ไม่ใช่น้ำมันดิบ แต่เป็นผลิตภัณฑ์น้ำมัน มาร์จิ้นการกลั่นน้ำมันดีเซลในยุโรปเกิน 100 ดอลลาร์สหรัฐต่อบาร์เรล โดยปกติจะอยู่ที่ประมาณ 20 ดอลลาร์สหรัฐ ขณะที่ในสหรัฐอเมริกาในเดือนกันยายนมีการบันทึกสถิติที่สูงกว่า 117 ดอลลาร์สหรัฐ เหตุผลมีลักษณะเชิงโครงสร้าง:
- การหยุดทำงานบางส่วนของความสามารถในการกลั่นน้ำมันในประเทศอ่าวเปอร์เซีย;
- การโจมตีด้วยโดรนที่เกิดขึ้นกับโรงกลั่นน้ำมันของรัสเซียเป็นประจำ;
- การห้ามส่งออกน้ำมันดีเซลสำหรับผู้ผลิตในรัสเซียจนถึงวันที่ 31 ตุลาคม;
- ข้อจำกัดในการส่งออกเชื้อเพลิงจากหลายประเทศรวมถึงจีน.
สำหรับนักลงทุนหมายถึงการยังคงมีความสามารถในการทำกำไรสูงสำหรับผู้กลั่นน้ำมันอิสระที่มีความสามารถในการทำงาน โดยเฉพาะในสหรัฐอเมริกา หน่วยงานกำกับดูแลด้านพลังงานของสหรัฐฯ คาดว่าราคาน้ำมันดีเซลจะยังคงสูงกว่าค่าเฉลี่ยตามประวัติศาสตร์จนถึงปี 2027
ก๊าซและ LNG: ยุโรปเข้าฤดูหนาวด้วยการขาดแคลนสำรอง
ตลาดก๊าซยุโรปยังคงเป็นหนึ่งในความเสี่ยงหลักของฤดูกาล ฟิวเจอร์ส TTF ซื้อขายอยู่ที่ประมาณ 87 ยูโร/เมกะวัตต์ชั่วโมง ซึ่งเป็นระดับที่ไม่เคยเห็นตั้งแต่ต้นปี 2023 ระดับการเติมเต็มคลังเก็บก๊าซใต้ดินในยุโรปอยู่ที่ประมาณ 74–75% ซึ่งต่ำกว่าค่าเฉลี่ยตามฤดูกาลประมาณ 17 จุดเปอร์เซ็นต์ สหภาพยุโรปได้ลดเป้าหมายการบรรจุลงจาก 90% เหลือ 80% แล้ว.
ปัญหาหลักคือการขาดแคลน LNG การโจมตีที่เกิดขึ้นในคอมเพลกซ์ Ras Laffan ของกาตาร์ทำให้บรรทัดการผลิตสองบรรทัดที่มีความสามารถรวมกันถึง 12.8 ล้านตันต่อปีและโรงงาน Pearl GTL ต้องหยุดทำงาน ขณะที่ QatarEnergy ได้ยกเลิกแผนการสร้างท่อเป็นทางเลือกในการส่งออกทางทะเลผ่านช่องแคบฮอร์มุซ ยุโรปและเอเชียแข่งขันกันสำหรับการส่งก๊าซปริมาณเล็กน้อยในตลาด และฤดูหนาวที่หนาวเย็นอาจกระตุ้นการเพิ่มขึ้นของราคาได้.
ตลาดเชื้อเพลิงของรัสเซีย: ข้อจำกัดการส่งออก
ในรัสเซียยังคงมีการห้ามส่งออกเบนซินจนถึงสิ้นปี 2026 และข้อจำกัดสำหรับน้ำมันดีเซลยังคงมีผลจนถึงสิ้นเดือนตุลาคม ในกลางเดือนมีสัญญาณเกี่ยวกับการผ่อนคลายข้อจำกัดการส่งออกผลิตภัณฑ์น้ำมันบางส่วนภายใต้เงื่อนไขการจัดหาในประเทศอย่างเต็มที่ โรงกลั่นน้ำมันกำลังเปลี่ยนไปผลิตน้ำมันดีเซลฤดูหนาว และทางการควบคุมการสร้างสำรองในช่วงการซ่อมแซมตามแผน การตัดสินใจเกี่ยวกับการขยายหรือผ่อนคลายข้อจำกัดการส่งออกตั้งแต่วันที่ 1 พฤศจิกายนจะเป็นหนึ่งในเหตุการณ์สำคัญสำหรับผู้เข้าร่วมที่ตลาดเชื้อเพลิง.
พลังงานไฟฟ้า, พลังงานหมุนเวียน และถ่านหิน
วิกฤตพลังงานเร่งให้เกิดการเปลี่ยนแปลงไปยังแหล่งพลังงานหมุนเวียน ตามการประเมินของ IEA ในปี 2026 แหล่งพลังงานหมุนเวียนจะกลายเป็นแหล่งพลังงานที่ใหญ่ที่สุดในการสร้างพลังงานไฟฟ้าของโลกเป็นครั้งแรก โดยคาดว่าการผลิตจากแหล่งพลังงานหมุนเวียนจะเติบโตมากกว่า 8% การผลิตจากพลังงานแสงอาทิตย์เพิ่มขึ้นประมาณ 600 ทีเด็ดวัตต์ชั่วโมง และจะมีมากกว่าพลังงานลม อุปสงค์จากทั่วโลกสำหรับพลังงานไฟฟ้าในปี 2026 จะเติบโต 3.6% ในขณะที่ประเทศจีนมีการเติบโต 5.5% และอินเดีย 7%.
ในเวลาเดียวกัน ก๊าซที่มีราคาแพงก็ผลักดันการผลิตถ่านหินในเอเชียและบางส่วนในยุโรป ระบบพลังงานกำลังใช้ถ่านหินเป็นการประกันความขาดแคลนของ LNG ตลาดถ่านหินยังคงอยู่ในระดับสูง และผู้ส่งออกถ่านหินยังคงมีตำแหน่งที่แข็งแกร่งในภูมิภาคเอเชียแปซิฟิก.
การคาดการณ์และสิ่งที่ต้องติดตามในวันศุกร์
ในช่วงสิ้นสัปดาห์ ข่าวน้ำมันและก๊าซและพลังงาน จะถูกกำหนดโดยภูมิรัฐศาสตร์เป็นหลัก ผู้มีส่วนร่วมในตลาดพลังงานควรให้ความสนใจกับปัจจัยดังต่อไปนี้:
- สัญญาณจากวอชิงตันและเตหะรานเกี่ยวกับอิหร่านและช่องแคบฮอร์มุซก่อนการเลือกตั้งในสหรัฐอเมริกา.
- การโจมตีใหม่ของฮูซิตส์ต่อโครงสร้างพื้นฐานน้ำมันของซาอุดีอาระเบียและการเดินเรือ.
- การเคลื่อนไหวของสเปรดระหว่างฟิวเจอร์สและน้ำมันประเภทจริงเป็นตัวชี้วัดความแข็งแกร่งของการขึ้นราคา.
- การตัดสินใจเกี่ยวกับการส่งออกผลิตภัณฑ์น้ำมันของรัสเซียหลังวันที่ 31 ตุลาคม.
- การคาดการณ์สภาพอากาศสำหรับยุโรปและอัตราการดึงก๊าซจากคลังใต้ดิน.
สถานการณ์พื้นฐานคาดการณ์ราคาน้ำมันเบรนท์จะอยู่ในช่วง 105–115 ดอลลาร์สหรัฐต่อบาร์เรลจนถึงต้นเดือนพฤศจิกายน นักวิเคราะห์มีความเห็นตรงกันว่าคงไม่มีการลดความตึงเครียดก่อนการเลือกตั้งในสหรัฐอเมริกา ดังนั้นเบี้ยประกันภัยทางภูมิรัฐศาสตร์ในราคาน้ำมัน ก๊าซ และน้ำมันดีเซลน่าจะยังคงอยู่ ราคาจะมีการลดลงอย่างรวดเร็วได้ก็ต่อเมื่อมีความก้าวหน้าในกระบวนการเจรจากับช่องแคบฮอร์มุซ.