ประเด็นหลักในเช้าวันพุธ
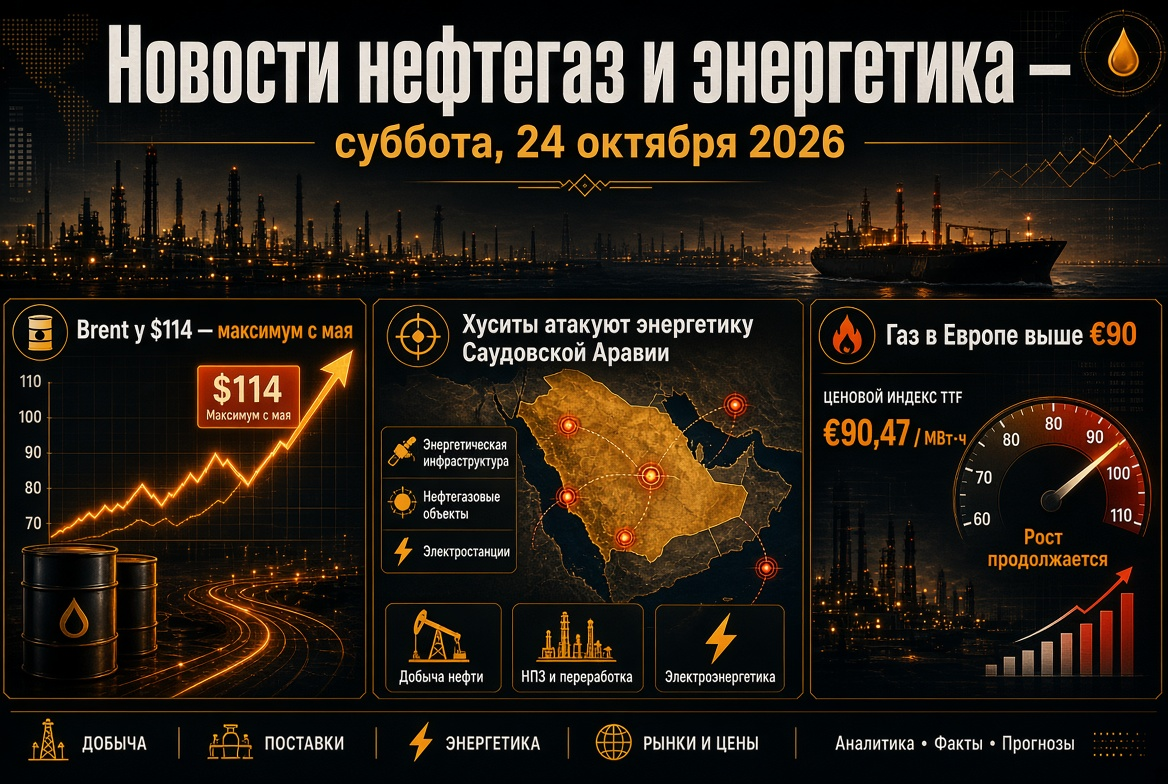
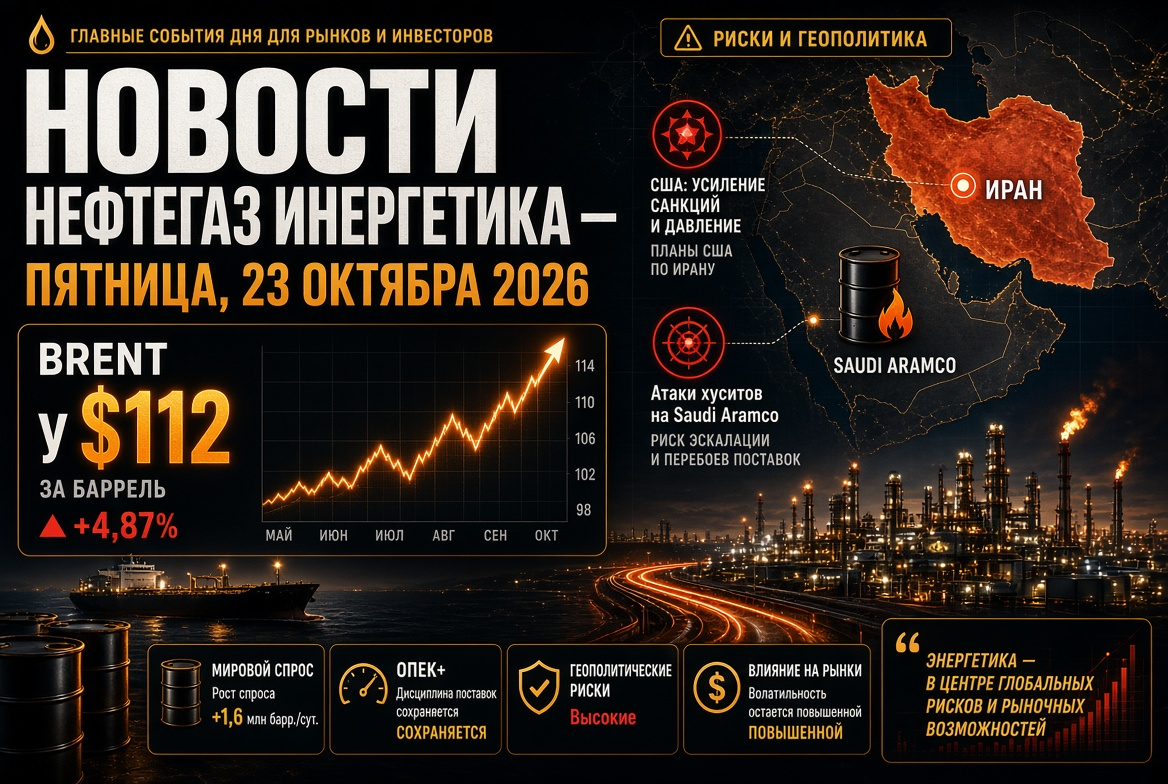
- น้ำมัน: Brent อยู่ที่ประมาณ 105–106 ดอลลาร์สหรัฐต่อน้ำมันดิบ 1 บาร์เรล ขณะที่ WTI อยู่ที่ประมาณ 93 ดอลลาร์; เมื่อวานนี้ราคาน้ำมันทรงตัวขึ้นสูงกว่า 107 ดอลลาร์
- ผลิตภัณฑ์น้ำมัน: รัสเซียได้ยกเลิกการห้ามการส่งออกดีเซลบางส่วนและส่งออกเข้าสู่ตลาดโลกเป็นปริมาณ 500,000 ตัน
- ก๊าซ: TTF ซื้อขายอยู่ที่ประมาณ 83 ยูโรต่อ MWh ซึ่งเป็นระดับสูงสุดตั้งแต่ต้นปี 2023; สถานที่เก็บก๊าซในสหภาพยุโรปถูกเติมเต็มโดยเฉลี่ยที่ 73%
- โอเปก+: โควต้าสำหรับเดือนพฤศจิกายนยังคงไม่เปลี่ยนแปลง การประชุมครั้งถัดไปจะมีขึ้นในวันที่ 1 พฤศจิกายน
- ภูมิศาสตร์การเมือง: การโจมตีเรือบรรทุกน้ำมันที่ช่องแคบฮอร์มุซและการโจมตีของฮูซีส์ต่อซาอุดิอาระเบียยังคงเสี่ยงต่อการส่งมอบ
ตลาดน้ำมัน: ความเสี่ยงที่ยังคงรักษา Brent ไว้เหนือ 100 ดอลลาร์
เมื่อวันอังคารราคาน้ำมันปรับตัวลดลงประมาณ 1% หลังจากที่เพิ่มขึ้นเกือบ 2 ดอลลาร์ในวันจันทร์ ซึ่ง Brent ปิดที่ระดับสูงสุดนับตั้งแต่กลางเดือนกันยายน สงครามระหว่างสหรัฐอเมริกาและอิหร่านยังคงดำเนินต่อไปเป็นเดือนที่แปด และตลาดยังคงประเมินความสามารถในการเข้าถึงบาร์เรลน้ำมันมากกว่าความสมดุลของอุปสงค์และอุปทาน
ปัจจัยที่สนับสนุน
- การโจมตีของโดรนต่อเรือบรรทุกน้ำมันที่ท่าเรือโซฮาร์ในโอมาน และความเสียหายต่อเรืออีกลำในช่องแคบฮอร์มุซ ตั้งแต่ต้นเดือนตุลาคมมีการบันทึกการโจมตีไม่น้อยกว่าเก้าเหตุ
- การโจมตีของฮูซีส์ที่สนามบินริยาด ซึ่งเพิ่มความวิตกกังวลต่อโครงสร้างพื้นฐานของซาอุดิอาระเบีย
- อัตราค่าขนส่งและการประกันภัยที่สูง ปรับขยายสเปรดระหว่าง Brent และ WTI
ปัจจัยที่จำกัด
- การคาดหวังการส่งออกดีเซลจากรัสเซียเพิ่มเติม
- การฟื้นตัวของการผลิตในอ่าวเม็กซิโกหลังจากพายุเฮอริเคน “อิไซยาส”
- ความต้องการที่อ่อนแอ: โอเปกลดการคาดการณ์การเติบโตของการบริโภคน้ำมันในปี 2026 ลงเหลือ 0.4 ล้านบาร์เรลต่อวัน เทียบกับ 1.4 ล้านเมื่อเริ่มปี
โอเปก+ และการคาดการณ์ราคาน้ำมัน
ประเทศสมาชิกโอเปก+ เจ็ดประเทศ ได้แก่ ซาอุดิอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน ยังคงระงับการเพิ่มการผลิตเป็นเดือนที่สองติดต่อกัน: โควต้ารวมสำหรับเดือนพฤศจิกายนอยู่ที่ 31.01 ล้านบาร์เรลต่อวัน การผลิตจริงของกลุ่มยังคงต่ำกว่าระดับเป้าหมาย เนื่องจากข้อจำกัดในการส่งออกผ่านช่องแคบฮอร์มุซ
การประเมินของนักวิเคราะห์แตกต่างกัน:
- Goldman Sachs ได้ปรับประมาณการราคาน้ำมัน Brent สำหรับเดือนธันวาคมให้สูงขึ้นเป็น 90 ดอลลาร์จาก 85 ดอลลาร์ โดยประเมินว่าความเสี่ยงอยู่ที่ประมาณ 20 ดอลลาร์ต่อบาร์เรล
- สำนักงานข้อมูลพลังงานสหรัฐคาดการณ์ว่าจะมีค่าเฉลี่ยอยู่ที่ 105 ดอลลาร์ในไตรมาสที่สี่และ 84 ดอลลาร์ในปี 2027
- การสำรวจความคิดเห็นของนักวิเคราะห์ในความเห็นตรงกันให้ราคาน้ำมัน Brent เฉลี่ยในปี 2026 อยู่ที่ประมาณ 89 ดอลลาร์
ผลิตภัณฑ์น้ำมันและโรงกลั่นน้ำมัน: วิกฤตดีเซลได้รับการผ่อนคลาย
ตลาดน้ำมันดีสทิลเลตด์ยังคงเป็นส่วนที่ตึงเครียดที่สุดในภาคพลังงาน สำหรับน้ำมันดีเซลพรีเมี่ยมใกล้เคียงกับราคาน้ำมัน Brent เมื่อสัปดาห์ที่แล้วใกล้เคียงกับ 98 ดอลลาร์ต่อน้ำมันดิบ 1 บาร์เรล การขาดแคลนไม่ได้เกิดขึ้นในน้ำมันดิบ แต่ในกระบวนการกลั่น น้ำมันดิบของสหรัฐทำงานด้วยอัตราการใช้งานอยู่ที่ประมาณ 96% ไม่มีความจุว่างให้บริการ
- รัสเซีย: ตั้งแต่วันที่ 10 ตุลาคมอนุญาตให้ส่งออกน้ำมันดีเซลจำนวน 500,000 ตัน; ในวอชิงตันมีการพูดถึงความเป็นไปได้ที่จะมีการส่งเพิ่มเติมถึง 3 ล้านตัน สหรัฐฯ ได้ยกเลิกมาตรการคว่ำบาตรชั่วคราวต่อผลิตภัณฑ์น้ำมันจากรัสเซีย
- จีน: หลังจากหยุดพักเป็นสัปดาห์ ปักกิ่งได้อนุมัติการส่งออกน้ำมันเบนซิน ดีเซล และน้ำมันเครื่องบินในเดือนตุลาคม จำนวนประมาณ 3.7 ล้านตัน
- IEA: หน่วยงานเรียกร้องให้ประเทศสมาชิกเร่งรัดการปล่อยสำรอง โดยให้ความสำคัญกับน้ำมันดีเซล
ฟิวเจอร์สของน้ำมันดีเซลที่ ICE ลดลง 2.3% อยู่ที่ 1,449 ดอลลาร์ต่อตัน ผลกระทบอาจจะจำกัด: กระบวนการกลั่นในรัสเซียได้รับผลกระทบจากการโจมตีของโดรนอย่างมาก และปริมาณที่อนุญาตนั้นใกล้เคียงกับการบริโภคในหนึ่งวันของสหรัฐอเมริกา ราคาน้ำมันเบนซินเฉลี่ยในสหรัฐอเมริกาอยู่ที่ 4.36 ดอลลาร์ต่อแกลลอน
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วยสต็อกต่ำสุดเป็นประวัติการณ์
ตลาดก๊าซในยุโรปยังคงเป็นแหล่งความวิตกกังวลหลักสำหรับพลังงานและอุตสาหกรรม หากไม่มี LNG จากกาตาร์ ฟิวเจอร์ส TTF ยังคงอยู่ที่ประมาณ 83 ยูโรต่อ MWh ซึ่งสูงกว่าปีที่แล้วประมาณ 2.5 เท่า
- สถานที่เก็บก๊าซในสหภาพยุโรปเต็มประมาณ 73% ขณะที่ระดับมาตรฐานตามฤดูกาลอยู่ที่ประมาณ 90% ซึ่งเป็นข้อมูลที่แย่ที่สุดตั้งแต่เริ่มการบันทึกในปี 2011
- ระดับการเก็บรักษาที่ตั้งเป้าหมายได้ถูกลดลงจาก 90% เป็น 80%
- หากฤดูหนาวหนาวจัด สหภาพยุโรปอาจต้องลดความต้องการลง 7% หรือ 14 พันล้านลูกบาศก์เมตร
- ตั้งแต่วันที่ 1 มกราคม 2027 จะมีการห้ามนำเข้าสินค้า LNG จากรัสเซียอย่างเต็มรูปแบบ
การคาดการณ์ในฤดูหนาวมีความแตกต่างกัน: จาก 56 ยูโรในกรณีพื้นฐานของ Citi ซึ่งมองว่าความต้องการลดลงแล้วจากการหยุดทำงานในอุตสาหกรรม ไปจนถึง 85–100 ยูโรขึ้นไปจาก Morgan Stanley หากมีความหนาวเย็นลงและมีการหยุดชะงักในการส่งมอบ
ไฟฟ้าและพลังงานทดแทน: การผลิตพลังงานทดแทนช่วยบรรเทาช็อกจากก๊าซ
ราคาก๊าซที่สูงเร่งการเปลี่ยนแปลงขั้นตอนในอุตสาหกรรมไฟฟ้า ในช่วงครึ่งแรกของปี 2026 การผลิตพลังงานจากแสงอาทิตย์ในสหภาพยุโรปทำสถิติสูงสุดใหม่ ผลิตภัณฑ์จากพลังงานลมเพิ่มขึ้น ขณะที่ราคาขายส่งไฟฟ้าในหลายประเทศยังอยู่ในระดับต่ำกว่าภายในกลุ่มที่ตามราคาก๊าซ ผลกระทบในทางตรงกันข้ามคือการเพิ่มชั่วโมงที่มีราคาติดลบและราคาสูงในช่วงเย็นซึ่งทำให้มีความน่าสนใจในการลงทุนในระบบเก็บพลังงาน
ในสหรัฐอเมริกา มีกำหนดการติดตั้งโรงไฟฟ้าใหม่สูงสุดประมาณ 86 กิกะวัตต์สำหรับปี 2026 ซึ่งประมาณ 93% เป็นโรงไฟฟ้าพลังงานแสงอาทิตย์ โรงไฟฟ้าพลังงานลม และแบตเตอรี่ สำหรับนักลงทุน ภาคพลังงานทดแทนและโครงสร้างพื้นฐานของเครือข่ายยังคงเป็นประวัติการณ์ที่ปลอดภัยท่ามกลางความผันผวนของเชื้อเพลิงฟอสซิล
ถ่านหิน: ความต้องการได้รับการสนับสนุนจากก๊าซที่มีราคาแพง
ตลาดถ่านหินได้รับประโยชน์จากการขาดแคลนก๊าซ การเพิ่มขึ้นของราคาก๊าซหลังจากความขัดแย้งในตะวันออกกลางได้เพิ่มความสามารถในการแข่งขันของถ่านหินในการผลิตไฟฟ้า และราคาถ่านหินพลังงานในปี 2026 ได้ฟื้นตัวจากระดับต่ำสุดในปลายปี 2025 การต้องการหลักเกิดจากจีน อินเดีย และประเทศในเอเชียตะวันออกเฉียงใต้ในขณะที่ในยุโรป โรงไฟฟ้าถ่านหินใช้เป็นประโยชน์สำรองในกรณีที่มีฤดูหนาวที่หนาวจัด ในระยะยาว ภาคการค้าถ่านหินทางทะเล คาดว่าจะลดลงตามการประเมินของนักวิเคราะห์ในอุตสาหกรรม
ภูมิศาสตร์การเมืองและการคว่ำบาตร: สงบศึกด้านพลังงานอยู่ในความสงสัย
ประธานาธิบดีสหรัฐฯ ได้ประกาศสงบศึกด้านพลังงานระหว่างรัสเซียและยูเครน แต่ในวันจันทร์ที่ผ่านมาสำนักงานของเคียฟได้กล่าวหามอสโกว่าละเมิดสงบศึก ดังนั้นตลาดยังคงมีความเสี่ยงต่อตัวโรงกลั่นน้ำมันและโครงสร้างพื้นฐานการส่งออกของรัสเซีย ในขณะเดียวกัน การยกเลิกมาตรการคว่ำบาตรชั่วคราวต่อผลิตภัณฑ์น้ำมันจากรัสเซีย ถือเป็นก้าวแรกในการขยายการเสนอผลิตภัณฑ์น้ำมันของวอชิงตัน
สิ่งที่สำคัญสำหรับนักลงทุนและผู้เข้าร่วมตลาดพลังงาน
- ช่องแคบฮอร์มุซ: การโจมตีใหม่แต่ละครั้งต่อเรือบรรทุกน้ำมันเพิ่มราคาให้สูงขึ้นไม่กี่ดอลลาร์; การลดเหตุการณ์อาจช่วยลดความเสี่ยงได้อย่างรวดเร็ว
- น้ำมันดีเซลและมาร์จิ้นของโรงกลั่นน้ำมัน: การจัดส่งจริงจากรัสเซียและจีนจะบอกว่า ตลาดผลิตภัณฑ์น้ำมันได้ถึงจุดสูงสุดแล้วหรือไม่
- ก๊าซ: การคาดการณ์สภาพอากาศในเดือนพฤศจิกายนและอัตราการถอนจากสถานที่เก็บก๊าซในสหภาพยุโรปจะกำหนดแนวโน้มของ TTF
- สถิติ: ข้อมูลสัปดาห์นี้จะให้ความสนใจเกี่ยวกับสต็อกน้ำมันและผลิตภัณฑ์น้ำมันในสหรัฐฯ และบทวิเคราะห์รายเดือนใหม่ตลาดน้ำมัน
- โอเปก+: การประชุมวันที่ 1 พฤศจิกายนจะแสดงให้เห็นว่า กลุ่มนี้พร้อมที่จะกลับสู่การเพิ่มการผลิตได้หรือไม่
แนวทางพื้นฐานสำหรับไม่กี่วันข้างหน้า — ความผันผวนสูง: น้ำมัน ก๊าซ และผลิตภัณฑ์น้ำมันยังคงอยู่ภายใต้การควบคุมข่าวสารจากตะวันออกกลาง ในขณะที่พลังงานไฟฟ้าและพลังงานทดแทนได้รับแรงกระตุ้นเพิ่มเติมจากราคาก๊าซที่สูง