ตลาดน้ำมัน: เบรนท์ปรับตัวลงจากระดับสูงสุดจากความคาดหวังเรื่องการเจรจา
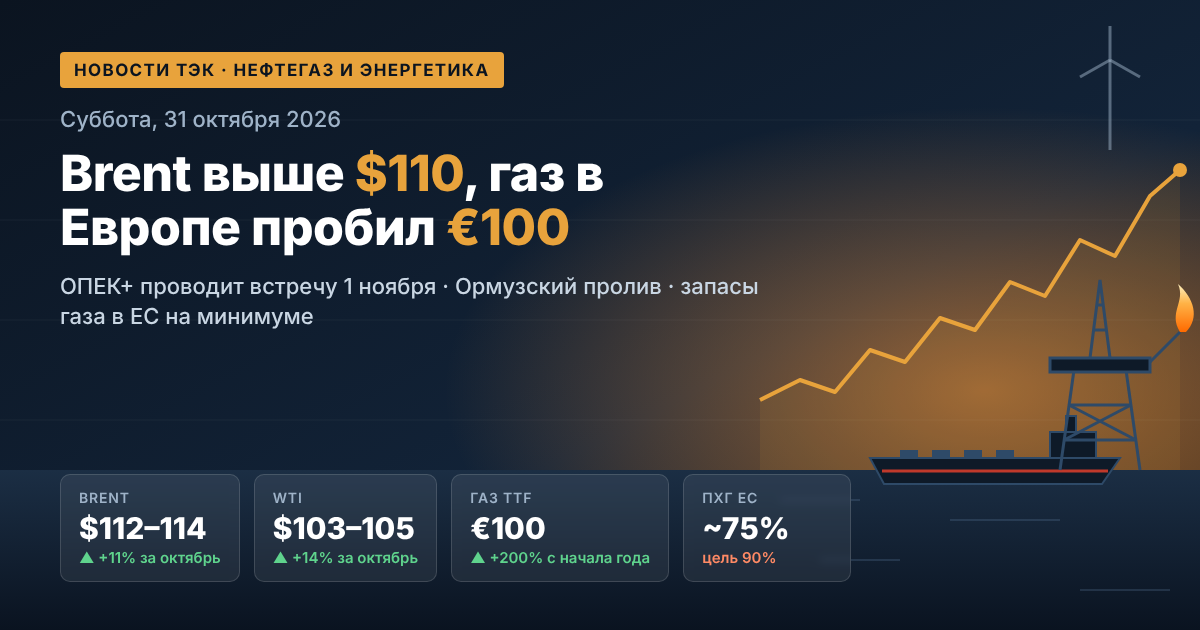
เมื่อวันพฤหัสบดี ราคาน้ำมันดิบปรับตัวลดลงประมาณ 1% เบรนท์จากทะเลเหนือลดลงมาอยู่ที่ 114 ดอลลาร์ต่อบาร์เรล หลังจากปิดที่ระดับประมาณ 115.3 ดอลลาร์เมื่อวันพุธ น้ำมันดิบ WTI ของสหรัฐฯ ซื้อขายอยู่ในช่วงประมาณ 101 ดอลลาร์ ปัจจัยที่กระตุ้นการปรับฐานครั้งนี้คือรายงานข่าวที่ว่าวอชิงตันพยายามกลับมาเจรจาสันติภาพกับเตหะรานอีกครั้ง ฝ่ายอิหร่านระบุว่าพร้อมเปิดรับการทูตและพร้อมเร่งแผนสันติภาพเจ็ดวันที่อยู่ระหว่างการหารือ
ระดับราคาอ้างอิงสำคัญของตลาดน้ำมัน:
- เบรนท์: ประมาณ 114 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้นเกือบ 78% ในรอบปี;
- WTI: ประมาณ 101 ดอลลาร์ต่อบาร์เรล ส่วนต่างเบรนท์–WTI แคบลงเหลือประมาณ 12.6 ดอลลาร์;
- ช่วง 52 สัปดาห์ของเบรนท์: ตั้งแต่ 58.7 ดอลลาร์ (ธันวาคม 2025) ถึง 120.9 ดอลลาร์ (ปลายเดือนเมษายน 2026);
- Urals: ประมาณ 111–112 ดอลลาร์ต่อบาร์เรล หลังปรับตัวลงตามการปรับฐานโดยรวม
อย่างไรก็ตาม ส่วนชดเชยความเสี่ยงจากสงครามยังคงอยู่ ตลาดยังคงให้น้ำหนักกับภัยคุกคามสองประการ ได้แก่ ความเป็นไปได้ที่สหรัฐฯ จะดำเนินปฏิบัติการทางทหารต่ออิหร่านหลังวันที่ 3 พฤศจิกายน และการทวีความรุนแรงของการโจมตีของกลุ่มฮูตีต่อซาอุดีอาระเบีย ดังนั้นแม้จะมีข่าวดีทางการทูต น้ำมันก็ยังคงอยู่เหนือระดับ 110 ดอลลาร์
ตะวันออกกลาง: การโจมตีโรงกลั่นและภัยคุกคามต่ออุปทาน
ความปลอดภัยของโครงสร้างพื้นฐานในอ่าวเปอร์เซียยังคงเป็นแหล่งความผันผวนหลัก เมื่อวันที่ 27 ตุลาคม กลุ่มฮูตีอ้างว่าได้ยิงขีปนาวุธโจมตีโรงกลั่นราสตานูรา ซึ่งเป็นโรงกลั่นที่ใหญ่ที่สุดของซาอุดีอาระเบีย ริยาดไม่ได้ยืนยันการโจมตีอย่างเป็นทางการ แต่มีรายงานว่าเกิดเพลิงไหม้ในพื้นที่สถานีรับส่งน้ำมัน เมื่อวันพฤหัสบดี พันธมิตรนำโดยซาอุดีอาระเบียรายงานว่าสามารถสกัดกั้นขีปนาวุธข้ามทวีปที่ยิงมุ่งเป้าไปยังจังหวัดทางตะวันออกของราชอาณาจักรได้
สำหรับผู้ร่วมตลาดผลิตภัณฑ์น้ำมัน สิ่งนี้หมายความว่า:
- ความเสี่ยงต่อกำลังการผลิตเพื่อการส่งออกของผู้จัดหาวัตถุดิบรายใหญ่ที่สุดยังคงอยู่;
- ความผันผวนที่เพิ่มขึ้นของกำไรจากการกลั่นในตะวันออกกลางและเอเชีย;
- การเพิ่มขึ้นของอัตราค่าเบี้ยประกันและค่าขนส่งบนเส้นทางเดินเรือบรรทุกน้ำมันในภูมิภาค
โอเปกพลัส: โควตาบนกระดาษกับภาวะขาดแคลนอุปทานที่เกิดขึ้นจริง
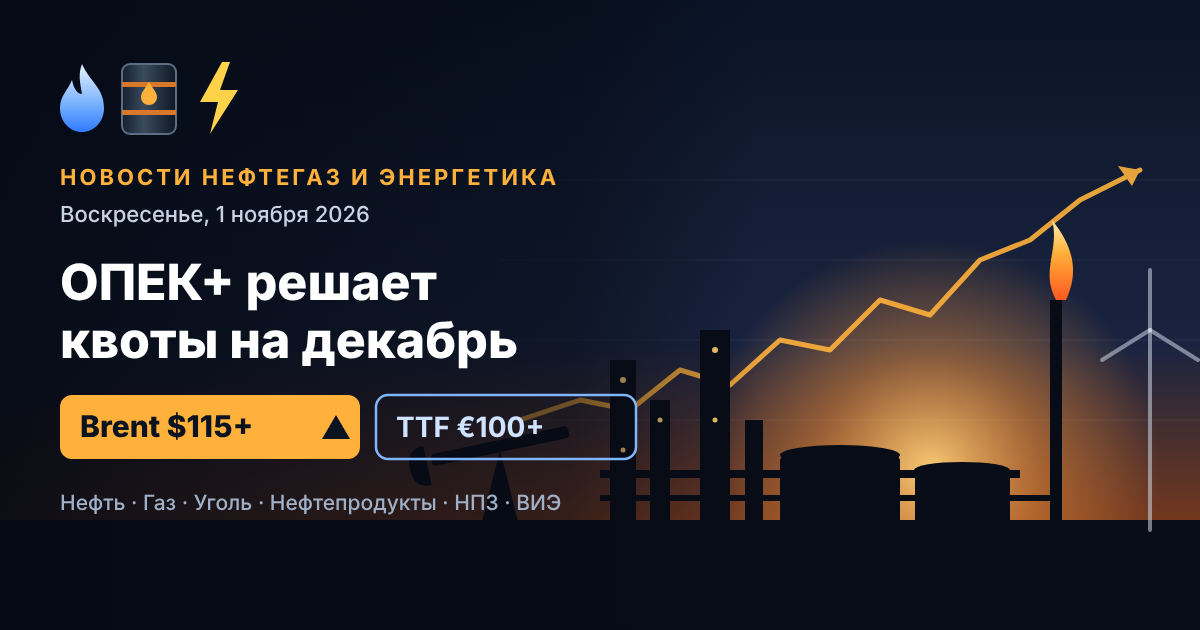
ในวันอาทิตย์ที่ 1 พฤศจิกายน เจ็ดประเทศหลักของกลุ่มโอเปกพลัสจะจัดการประชุมออนไลน์ครั้งต่อไป ผู้เข้าร่วมได้แก่ ซาอุดีอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน สำหรับเดือนพฤศจิกายน กลุ่มพันธมิตรได้คงเป้าหมายการผลิตไว้ไม่เปลี่ยนแปลง คือ 10.5 ล้านบาร์เรลต่อวันสำหรับซาอุดีอาระเบีย และ 9.9 ล้านบาร์เรลต่อวันสำหรับรัสเซีย
ปัญหาสำคัญคือโควตาเหล่านี้มีอยู่เพียงบนกระดาษเป็นส่วนใหญ่ ในเดือนสิงหาคม เจ็ดประเทศนี้ผลิตได้ประมาณ 25 ล้านบาร์เรลต่อวัน ซึ่งน้อยกว่าระดับก่อนสงครามในเดือนกุมภาพันธ์ประมาณ 5 ล้านบาร์เรลต่อวัน การส่งออกของประเทศในอ่าวเปอร์เซีย fluctuates อยู่ในช่วง 60–80% ของระดับปกติ แหล่งข่าวในกลุ่มพันธมิตรระบุว่าการเปลี่ยนแปลงนโยบายการผลิตครั้งสำคัญไม่น่าจะเกิดขึ้นก่อนปี 2027 การทบทวนกำลังการผลิต ซึ่งเป็นปัจจัยกำหนดโควตาในอนาคต ถูกเลื่อนออกไปเนื่องจากสงคราม
สต็อกในสหรัฐฯ: สำรองเชิงยุทธศาสตร์ต่ำสุดนับตั้งแต่ปี 1982
ตามข้อมูลของ EIA สต็อกน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ ในสัปดาห์ถึงวันที่ 23 ตุลาคม ลดลง 1.89 ล้านบาร์เรล เหลือ 410.6 ล้านบาร์เรล สถานการณ์ของคลังสำรองน้ำมันเชิงยุทธศาสตร์ (SPR) สะท้อนภาพได้ชัดเจนยิ่งขึ้น สต็อกลดลงเหลือประมาณ 283 ล้านบาร์เรล ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนตุลาคม 1982 และต่ำกว่าความจุตามแบบเกิน 40% การลดลงนี้เกี่ยวข้องกับพันธกรณีของวอชิงตันในการปล่อยน้ำมัน 172 ล้านบาร์เรลเพื่อ stabilizing ราคา ความสามารถของสหรัฐฯ ในการบรรเทาผลกระทบจาก shocks ใหม่ๆ ด้วยการใช้คลังสำรองกำลังจำกัดลงเรื่อยๆ
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วยสต็อกต่ำเป็นประวัติการณ์
ตลาดก๊าซยุโรปกำลังเผชิญช่วงเวลาที่ตึงเครียดที่สุดนับตั้งแต่ปี 2022 เมื่อวันที่ 28 ตุลาคม ฟิวเจอร์ส TTF ล่วงหน้าหนึ่งเดือนปรับขึ้นในระหว่างวันแตะ 100.9 ยูโรต่อเมกะวัตต์ชั่วโมง เมื่อเทียบกันแล้ว ในเดือนกุมภาพันธ์ก่อนเกิดความขัดแย้ง ก๊าซมีราคาประมาณ 30 ยูโร คลังเก็บก๊าซใต้ดินของสหภาพยุโรปมีปริมาณเติมอยู่ประมาณ 75% ซึ่งเป็นระดับต่ำสุดสำหรับช่วงเวลานี้ของปีนับตั้งแต่ปี 2009 ขณะที่ค่าปกติในช่วงห้าปีอยู่ที่ประมาณ 89% บรัสเซลส์ได้ผ่อนคลายเป้าหมายการเติมคลังก๊าซจาก 90% เหลือ 80% แล้ว
ปัจจัยสำคัญของตลาดก๊าซ:
- กาตาร์: ประมาณ 17% ของกำลังการผลิตเพื่อการส่งออกของราสลัฟฟานถูกทำให้หยุดชะงักเป็นเวลาหลายปี;
- เอเชีย: LNG ตลาดสปอตมีราคาสูงกว่า 30 ดอลลาร์ต่อ MMBtu และยุโรปกำลังแข่งขันกับผู้ซื้อในเอเชียสำหรับทุกล็อต;
- สหรัฐฯ: Henry Hub ยังคงอยู่ที่ประมาณ 3 ดอลลาร์ต่อ MMBtu — ช่องว่างกับราคาในยุโรปเกือบสิบเท่า ซึ่งสนับสนุนการส่งออก LNG ของสหรัฐฯ
ไฟฟ้าและพลังงานหมุนเวียน: ลมช่วยพยุงราคา
แม้ก๊าซจะมีราคาแพง แต่ในสัปดาห์ตั้งแต่วันที่ 19 ตุลาคม ราคาไฟฟ้าขายส่งปรับตัวลดลงในตลาดยุโรปส่วนใหญ่ สาเหตุหลักคือการผลิตไฟฟ้าจากลมที่สูง ในฝรั่งเศสและเนเธอร์แลนด์ ราคารายสัปดาห์ลดลง 29% เมื่อวันที่ 23 ตุลาคม ฝรั่งเศสสร้างสถิติการผลิตไฟฟ้าจากลมสูงสุดเป็นประวัติการณ์สำหรับวันในเดือนตุลาคมที่ 415 GWh พลังงานหมุนเวียนพิสูจน์บทบาทในการ stabilizing ราคา อย่างไรก็ตาม นักวิเคราะห์คาดว่าราคาไฟฟ้าจะปรับขึ้นในสัปดาห์นี้ เมื่อลมอ่อนกำลังลงและความต้องการใช้เครื่องทำความร้อนเพิ่มขึ้น การผลิตไฟฟ้าจากก๊าซจะกลับมากำหนดราคาเพิ่มหน่วยอีกครั้ง
ถ่านหิน: ก๊าซช็อกทำให้อุปสงค์กลับมา
ถ่านหินให้ความร้อนเป็นหนึ่งในผู้ได้ประโยชน์หลักจากวิกฤตในตลาด LNG ดัชนีอ้างอิง Newcastle ของออสเตรเลียซื้อขายอยู่ที่ประมาณ 150 ดอลลาร์ต่อตัน ซึ่งสูงกว่าระดับต้นปีประมาณ 40% และเมื่อวันที่ 6 ตุลาคม ราคาแตะ 152.2 ดอลลาร์ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ฤดูใบไม้ร่วงปี 2024 บริษัทพลังงานในเอเชียและยุโรปกำลังเปลี่ยนจากก๊าซราคาแพงมาใช้ถ่านหิน ซึ่งสนับสนุนผู้ส่งออกจากออสเตรเลีย อินโดนีเซีย แอฟริกาใต้ และรัสเซีย
การส่งออกน้ำมันของรัสเซีย: ค่าขนส่งแพงและการแข่งขันในเอเชีย
การส่งออกน้ำมันทางทะเลของรัสเซียในช่วงสี่สัปดาห์ถึงวันที่ 25 ตุลาคม เฉลี่ยอยู่ที่ 3.55 ล้านบาร์เรลต่อวัน ซึ่งเป็นระดับต่ำสุดในรอบห้าสัปดาห์ ในสัปดาห์สุดท้าย ปริมาณการขนส่งกลับเพิ่มขึ้นเป็น 3.85 ล้านบาร์เรลต่อวัน รายได้จากการส่งออกรายสัปดาห์ทรงตัวอยู่ที่ประมาณ 2.6–2.8 พันล้านดอลลาร์
แนวโน้มหลักในโครงสร้างการส่งออก:
- ค่าขนส่ง Urals จากท่าเรือตะวันตกไปยังอินเดียแตะระดับสูงสุดเป็นประวัติการณ์ที่ประมาณ 30 ดอลลาร์ต่อบาร์เรล;
- ในเดือนกันยายน การส่งไปยังจีนเพิ่มขึ้นเป็น 1.68 ล้านบาร์เรลต่อวัน ขณะที่การส่งไปยังอินเดียลดลงเหลือ 1.8 ล้านบาร์เรลต่อวัน;
- โรงกลั่นของอินเดียบางส่วนกำลังเปลี่ยนไปใช้น้ำมันจากอิรัก ซาอุดีอาระเบีย และบราซิล
ผลิตภัณฑ์น้ำมันในรัสเซีย: การห้ามส่งออกและการ stabilizing ตลาด
ตลาดเชื้อเพลิงภายในประเทศของรัสเซียกำลังค่อยๆ ฟื้นตัวจากวิกฤต มาตรการห้ามส่งออกน้ำมันเบนซิน ดีเซล และน้ำมันเชื้อเพลิงเรือชั่วคราวมีผลตั้งแต่วันที่ 1 สิงหาคม 2026 ถึงวันที่ 31 มกราคม 2027 สำหรับผู้ผลิตดีเซลและน้ำมันเชื้อเพลิงเรือมีกำหนดเวลแยกต่างหากในช่วงปลายเดือนตุลาคม ตลาดกำลังรอการตัดสินใจเกี่ยวกับมาตรการควบคุมการส่งออกต่อไป หลังการโจมตีโรงกลั่น Ryazan เมื่อวันที่ 15 ตุลาคม ไม่มีการยืนยันการโจมตีโรงกลั่นของรัสเซียครั้งใหม่ ราคาขายปลีกเฉลี่ยของเชื้อเพลิงในช่วงกลางเดือนตุลาคมอยู่ที่ประมาณ 78.7 รูเบิลต่อลิตร การนำเข้าน้ำมันเบนซินจากเบลารุส อินเดีย และคาซัคสถานจะดำเนินต่อไปอย่างน้อยจนถึงสิ้นปี
แนวโน้มและปฏิทิน: สิ่งที่นักลงทุนควรจับตา
ธนาคารโลกในการคาดการณ์ฉบับปรับปรุงคาดว่าราคาพลังงานจะเพิ่มขึ้นประมาณ 32% ในปี 2026 และลดลง 12% ในปี 2027 ซึ่งเป็นสถานการณ์ของการ normalize อุปทานอย่างค่อยเป็นค่อยไป ในวันข้างหน้า ตลาดพลังงานโลกจะ ориентироваться на เหตุการณ์ดังต่อไปนี้:
- 30 ตุลาคม — การปิดเดือนในตลาดสินค้าโภคภัณฑ์และข้อมูลกิจกรรมการขุดเจาะในสหรัฐฯ;
- 1 พฤศจิกายน — การประชุมของเจ็ดประเทศโอเปกพลัสเกี่ยวกับการผลิตสำหรับเดือนธันวาคม;
- 3 พฤศจิกายน — การเลือกตั้งกลางเทอมของสหรัฐฯ หลังจากนั้นความเสี่ยงของการ escalations ทางทหารรอบอิหร่านจะเพิ่มขึ้น;
- ต้นเดือนพฤศจิกายน — พลวัตการดึงก๊าซจากคลังก๊าซใต้ดินของยุโรปเมื่อเข้าสู่ฤดูทำความร้อน
ตลาดน้ำมันและก๊าซยังคงอยู่ในโหมดการซื้อขายตามพาดหัวข่าว ซึ่งข่าวเพียงชิ้นเดียวสามารถเคลื่อนราคาได้หลายเปอร์เซ็นต์ สำหรับบริษัทน้ำมัน โรงกลั่น ผู้ค้า และบริษัทพลังงาน สิ่งนี้หมายถึงผลตอบแทนที่สูงพร้อมกับความเสี่ยงที่ยังคงมีนัยสำคัญ การป้องกันความเสี่ยงและการบริหารสภาพคล่องกลายเป็นลำดับความสำคัญสูงสุดจนถึงสิ้นปี