ข้อมูลสำคัญก่อนเปิดตลาด 22 ตุลาคม
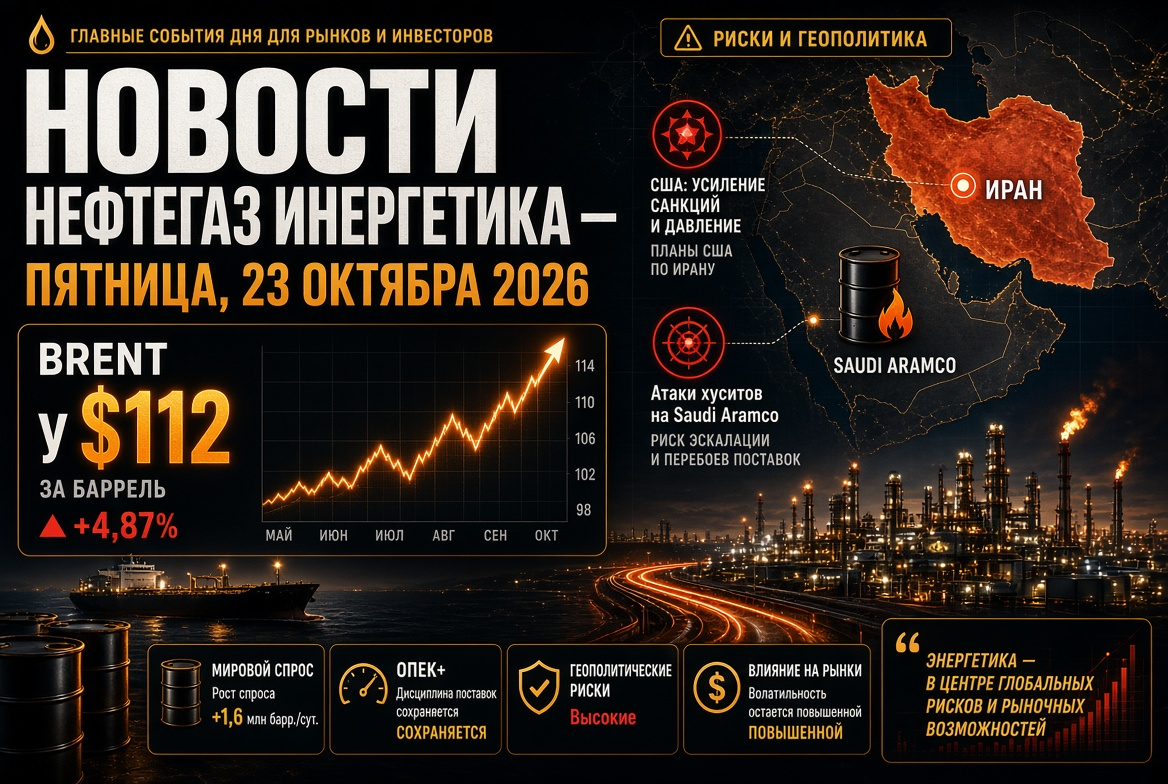
- น้ำมัน: Brent — ประมาณ 110 ดอลลาร์ต่อน้ำมันดิบ, WTI — ประมาณ 99 ดอลลาร์ต่อน้ำมันดิบ; ตั้งแต่ต้นปี น้ำมันมีราคาสูงขึ้นประมาณ 75%.
- ภูมิศาสตร์การเมือง: เตหะรานประกาศว่าช่องแคบฮอร์มุซจะปิดอยู่หากวอชิงตันไม่ตอบรับเงื่อนไขของอิหร่าน.
- ก๊าซ: TTF — ประมาณ 88 ยูโร/เมกะวัตต์·ชั่วโมง, สถานที่เก็บสารใน EU เต็มประมาณ 74–75%.
- สำรอง: สํารองน้ำมันเชิงกลยุทธ์ของสหรัฐฯ อยู่ที่ระดับต่ำสุดตั้งแต่ปี 1982.
- ถ่านหิน: Newcastle — ประมาณ 150 ดอลลาร์ต่อตัน, สูงสุดในรอบสองปี.
ตลาดน้ำมัน: Brent ใกล้ระดับสูงสุดในรอบห้าเดือน
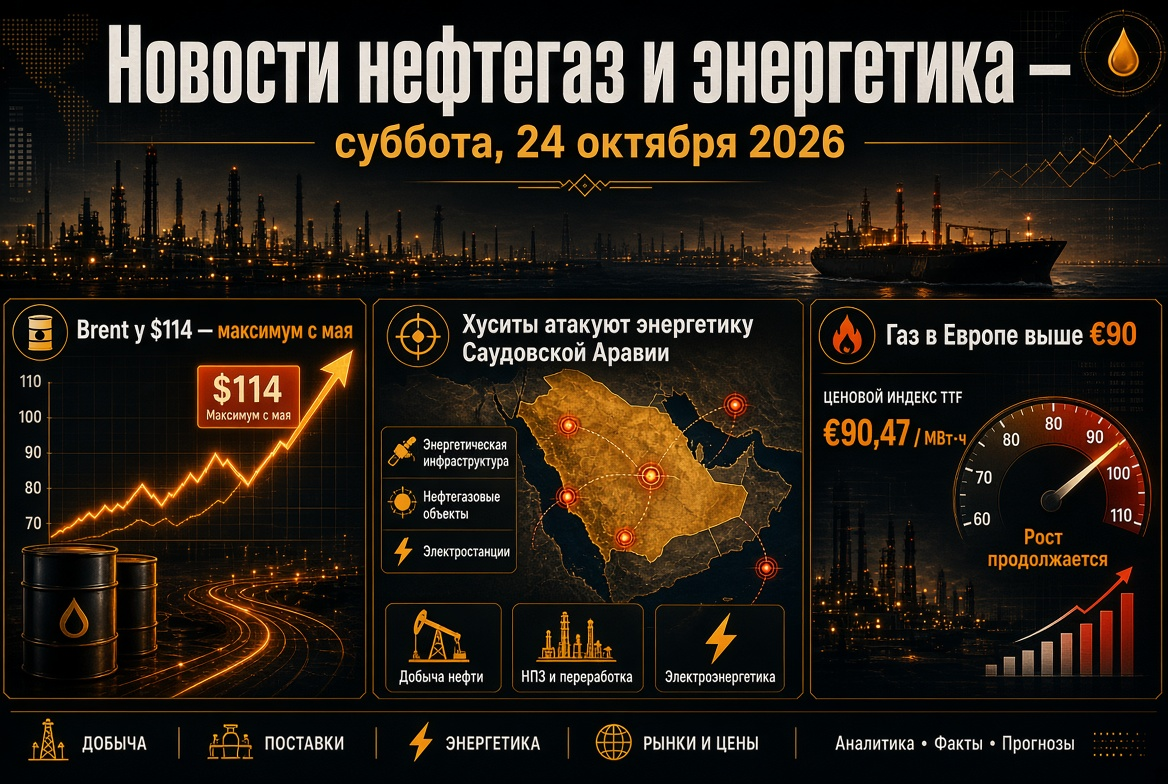
ราคาน้ำมันได้รับการประสบกับหนึ่งในวันที่มีความผันผวนมากที่สุดในเดือนตุลาคม ในวันอังคาร สัญญาน้ำมันดิบ Brent สำหรับเดือนธันวาคมมีการเคลื่อนไหวในช่วงกว้างกว่า 6 ดอลลาร์: จาก 105.95 ดอลลาร์ถึง 111.99 ดอลลาร์ — สูงสุดตั้งแต่กลางเดือนพฤษภาคม การลดลงเกิดจากข่าวลือเกี่ยวกับการเจรจาระหว่างสหรัฐฯ และอิหร่านที่ใกล้จะสำเร็จ อย่างไรก็ตาม ในวันพุธ ราคาน้ำมันกลับมาขึ้นสูงกว่าระดับ 110 ดอลลาร์ต่อบาร์เรล.
มีปัจจัยสนับสนุนตลาดทั้งสามประการ:
- การลดลงของปริมาณสำรองในสหรัฐฯ. ข้อมูลจาก API แสดงถึงการลดลงของสำรองน้ำมัน น้ำมันเบนซิน และน้ำมันดีเซล สัปดาห์ก่อนหน้านี้ EIA รายงานว่าการลดลงของปริมาณสำรองน้ำมันดิบทางการค้าอยู่ที่ 8.6 ล้านบาร์เรล — ลดลงเหลือ 415.6 ล้านบาร์เรล ต่ำกว่าค่าเฉลี่ยในช่วงห้าปีประมาณ 3%.
- การขาดแคลนในตลาดโลก. ตามการประเมินของ EIA ปริมาณสำรองน้ำมันทั่วโลกในไตรมาสที่สามลดลงเฉลี่ย 1.9 ล้านบาร์เรลต่อวัน ในไตรมาสที่สี่การลดลงยังคงดำเนินต่อไป.
- ความเสี่ยง. การโจมตีเรือในอ่าวโอมานทำให้ค่าเช่าเรือและอัตราประกันยังคงสูงอยู่.
ช่องแคบฮอร์มุซและสงครามเรือบรรทุกน้ำมัน: การทูตติดขัด
วิกฤติในช่องแคบฮอร์มุซที่เริ่มขึ้นเมื่อวันที่ 28 กุมภาพันธ์ ยังคงดำเนินต่อไปเกินกว่า 230 วัน นายกรัฐมนตรีอิหร่าน อับบาส อารัคชี ยืนยันว่าการติดต่อทางอ้อมกับสหรัฐฯ ดำเนินการผ่านปากีสถานและกาตาร์ แต่ช่องแคบจะปิดจนกว่าวอชิงตันจะตอบรับเงื่อนไขของอิหร่าน รัฐมนตรีต่างประเทศสหรัฐฯ มาร์โค รูบิโอ ระบุว่าการบรรลุข้อตกลงเป็นงานที่ยากมาก และเน้นย้ำว่าโปรแกรมนิวเคลียร์ของอิหร่านยังคงเป็นประเด็นสำคัญ.
นักวิเคราะห์รายงานว่ามีการขยายขอบเขตการโจมตี: การโจมตีต่อเรือบรรทุกน้ำมันเกิดขึ้นนอกช่องแคบ จนถึงอ่าวโอมานซึ่งส่งผลกระทบต่อการขนถ่ายน้ำมันระหว่างเรือ ขณะที่การส่งออกน้ำมันจากประเทศในอ่าวเปอร์เซียวิดซึ่งได้รับการฟื้นฟูบางส่วนในขณะที่การจัดส่ง LNG ยังคงตึงตัวเกือบทั้งหมด.
ซาอุดีอาระเบียภายใต้การโจมตีจากฮูติ: ความเสี่ยงต่อ Saudi Aramco
จุดตึงเครียดที่สองคือการโจมตีจากฮูติในเยเมนต่อโครงสร้างพื้นฐานด้านน้ำมันของซาอุดีอาระเบีย ในช่วงกลางคืนของวันที่ 14 ตุลาคม การโจมตีด้วยขีปนาวุธได้พุ่งเป้าไปที่สำนักงานใหญ่ของ Saudi Aramco ในดาฮ์เรน: มีการทำลายสามชั้นบนของอาคารสำนักงานแต่ไม่มีผู้บาดเจ็บ ก่อนหน้านี้ฮูติได้ประกาศการโจมตีต่อโรงงานของ Aramco ในริยาดและยานบุ ซึ่งกลุ่มนี้สัญญาว่าจะยังคงโจมตีต่อไปที่โครงการน้ำมันของอาณาจักร ซึ่งยังคงมีความเสี่ยงต่อผู้ส่งออกน้ำมันรายใหญ่ที่สุดในโลกและสถานีน้ำมันในภูมิภาค.
โอเปก+: การควบคุมยังคงอยู่ในระดับคงที่, ความสนใจที่ระดับพื้นฐานในปี 2027
ประเทศสำคัญเจ็ดประเทศของโอเปก+ — ซาอุดีอาระเบีย รัสเซีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน — ไว้ระดับการผลิตในเดือนพฤศจิกายนโดยไม่มีการเปลี่ยนแปลง เป้าหมายหลักดังนี้:
- ซาอุดีอาระเบีย — ประมาณ 10.5 ล้านบาร์เรลต่อวัน;
- รัสเซีย — ประมาณ 9.9 ล้านบาร์เรลต่อวัน;
- อิรัก — ประมาณ 4.4 ล้านบาร์เรลต่อวัน.
การผลิตจริงของกลุ่มในเดือนสิงหาคมอยู่ที่ประมาณ 25 ล้านบาร์เรลต่อวัน — ต่ำกว่าระดับก่อนสงครามประมาณ 5 ล้านบาร์เรล การตัดสินใจของพันธมิตรมีผลกระทบจำกัดต่อตลาดจริง: การอภิปรายหลักย้ายไปที่การตรวจสอบอำนาจผลิตและระดับพื้นฐานในปี 2027 หลังจากที่สหรัฐอาหรับเอมิเรตส์ออกจากโอเปกในเดือนพฤษภาคม กระบวนการนี้ได้รับความสำคัญมากขึ้น การประชุมครั้งถัดไปมีการกำหนดไว้ในวันที่ 1 พฤศจิกายน.
สำรองเชิงกลยุทธ์: SPR ของสหรัฐฯ ต่ำที่สุดตั้งแต่ปี 1982
ปริมาณสำรองน้ำมันเชิงกลยุทธ์ของสหรัฐฯ ลดลงเหลือ 283 ล้านบาร์เรล — ต่ำสุดตั้งแต่เดือนตุลาคมปี 1982 และประมาณ 40% ของความจุกำหนดไว้ กระทรวงพลังงานสหรัฐเสนอปริมาณน้ำมันเพิ่มอีก 17 ล้านบาร์เรลให้แก่ตลาดโดยในรูปแบบการแทรกแซงร่วมของ IEA นอกจากนี้ ในเดือนมีนาคม 32 ประเทศของหน่วยงานดังกล่าวตกลงที่จะปล่อยน้ำมันจำนวน 400 ล้านบาร์เรลในระดับที่สูงสุด ขณะที่ในต้นเดือนตุลาคม ประเทศ G7 ได้บรรลุข้อตกลงในการปล่อยน้ำมันและดีเซลจำนวน 100 ล้านบาร์เรลเพิ่มเติม.
สำหรับตลาดนี้หมายความว่า "เบาะรอง" กำลังหมดไป: การเติมเต็มสำรองหลังจากนี้จะกลายเป็นปัจจัยในการเรียกร้องและสนับสนุนราคาน้ำมันในปี 2027.
ก๊าซและ LNG: TTF สูงสุดในรอบสี่ปี
ตลาดก๊าซในยุโรปยังคงเป็นจุดอ่อนหลักของพลังงาน โดยราคาที่ฮับ TTF ขึ้นถึง 88.41 ยูโร/เมกะวัตต์·ชั่วโมง — สูงสุดในรอบเกือบสี่ปี โดยตั้งแต่ต้นปีราคาขึ้นกว่า 200% ปัจจัยสำคัญ ได้แก่:
- การการเก็บสารในพื้นที่ใต้ดินใน EU — อยู่ที่ประมาณ 74–75% เมื่อเปรียบเทียบกับปกติในฤดูกาล 86–89%;
- การส่งออก LNG จากกาตาร์ในเดือนตุลาคมอาจลดลงเหลือ 0.6 ล้านตัน ในขณะที่เหตุการณ์ไม่คาดคิดใน QatarEnergy ได้ขยายไปจนถึงสิ้นเดือนพฤศจิกายน;
- การหยุดซ่อมบำรุงไม่คาดคิดของโรงงานแปรรูปก๊าซ Kårstø ในโนรเวย์.
ING ได้ปรับคาดการณ์ราคาเฉลี่ยของก๊าซในฤดูหนาวเพิ่มขึ้นเป็น 73 ยูโร/เมกะวัตต์·ชั่วโมง ในขณะที่การคาดการณ์ของธนาคารในไตรมาสที่สี่อยู่ที่ประมาณ 71 ยูโร/เมกะวัตต์·ชั่วโมง ซึ่งต่ำกว่าราคาตลาดและชี้ให้เห็นถึงความนิยมที่ยังคงอยู่สำหรับความเสี่ยง.
ถ่านหิน ไฟฟ้า และพลังงานหมุนเวียน
ความช็อกจากแก๊สกลับมาสนับสนุนความต้องการถ่านหิน มาตรฐาน Australian Newcastle ซื้อขายอยู่ที่ประมาณ 150 ดอลลาร์ต่อตัน — สูงกว่าระดับเมื่อหนึ่งปีที่แล้ว 45%; ในวันที่ 6 ตุลาคม ราคาได้ถึง 152.20 ดอลลาร์ สูงสุดตั้งแต่เดือนตุลาคม 2024.
ในขณะที่การผลิตไฟฟ้าของยุโรปแสดงถึงความมั่นคงเนื่องจากพลังงานหมุนเวียน:
- ราคาค่าเฉลี่ยในตลาด "ล่วงหน้า" ใน EU ลดลง 7% — จาก 103 ยูโร เหลือ 91 ยูโร/เมกะวัตต์·ชั่วโมง;
- พลังงานสะอาดคิดเป็นประมาณ 73% ของการผลิตไฟฟ้าใน EU;
- การเพิ่มการผลิตจากพลังงานแสงอาทิตย์ในช่วงมกราคมถึงสิงหาคมอยู่ที่ 36.4 เทระวัตต์·ชั่วโมง — ระดับสูงสุด.
พลังงานหมุนเวียนได้ลดความรู้สึกของการช็อกจากราคาก๊าซสู่ไฟฟ้า ซึ่งยังคงสนับสนุนความน่าลงทุนในโครงการพลังงานแสงอาทิตย์ พลังงานลม และระบบการจัดเก็บพลังงาน.
รัสเซีย: ผลิตภัณฑ์น้ำมัน โรงกลั่น และข้อจำกัดในการส่งออก
ในตลาดผลิตภัณฑ์น้ำมันของรัสเซียยังคงมีการควบคุมอย่างเข้มงวด ห้ามการส่งออกน้ำมันเบนซินจนถึงวันที่ 31 มกราคม 2027 ขณะที่ข้อจำกัดในการส่งออกดีเซลสำหรับผู้ผลิตถูกขยายจนถึงสิ้นเดือนตุลาคม กับการซ่อมแซมโรงกลั่นที่ถูกเลื่อนในฤดูใบไม้ร่วง ข้อมูลเกี่ยวกับปริมาณการกลั่นและการขายเชื้อเพลิงในตลาดได้ถูกเปลี่ยนไปอยู่ในระดับจำกัด.
ราคาน้ำมันที่สูงและการผ่อนคลายการแสดงความคิดเห็นของสหรัฐฯ ส่งผลให้หุ้นรัสเซียสูงสุดตั้งแต่กลางเดือนมิถุนายนและสนับสนุนค่าเงินรูเบิล ส่วนลดน้ำมันรัสเซียสำหรับจีนได้ลดลง จุดสนใจอยู่ที่การประชุมของธนาคารกลางรัสเซียในวันที่ 23 ตุลาคม.
สิ่งที่นักลงทุนควรติดตาม: ปฏิทินและสถานการณ์
- 22 ตุลาคม: การตอบสนองของตลาดต่อข้อมูลล่าสุดจาก EIA เกี่ยวกับปริมาณสำรองน้ำมันและผลิตภัณฑ์น้ำมันสัปดาห์ละ.
- 23 ตุลาคม: การตัดสินใจของธนาคารกลางรัสเซียเกี่ยวกับอัตราดอกเบี้ยหลัก.
- 1 พฤศจิกายน: การประชุมของโอเปก+ เกี่ยวกับนโยบายการผลิตในเดือนธันวาคม.
- ต้นเดือนพฤศจิกายน: การเลือกตั้งกลางเทอมในสหรัฐฯ ซึ่งอาจเกิดการปรับเปลี่ยนนโยบายของวอชิงตันเกี่ยวกับอิหร่าน.
สถานการณ์พื้นฐานสำหรับภาคน้ำมันและก๊าซคือการรักษาราคา Brent ให้อยู่ในช่วง 105–115 ดอลลาร์ต่อบาร์เรลจนกว่าจะมีความก้าวหน้าในเรื่องช่องแคบฮอร์มุซ ข้อตกลงระหว่างสหรัฐฯ และอิหร่านสามารถลดดีมานด์สำหรับความเสี่ยงได้อย่างรวดเร็ว ในขณะที่การโจมตีใหม่ต่อโครงสร้างพื้นฐานในอ่าวเปอร์เซียอาจดันราคาน้ำมันกลับไปที่ระดับสูงสุดรายปีมากกว่า 120 ดอลลาร์ สำหรับตลาดก๊าซ สภาพอากาศในยุโรปและเวลาการส่งมอบ LNG จากกาตาร์จะเป็นประเด็นสำคัญ.