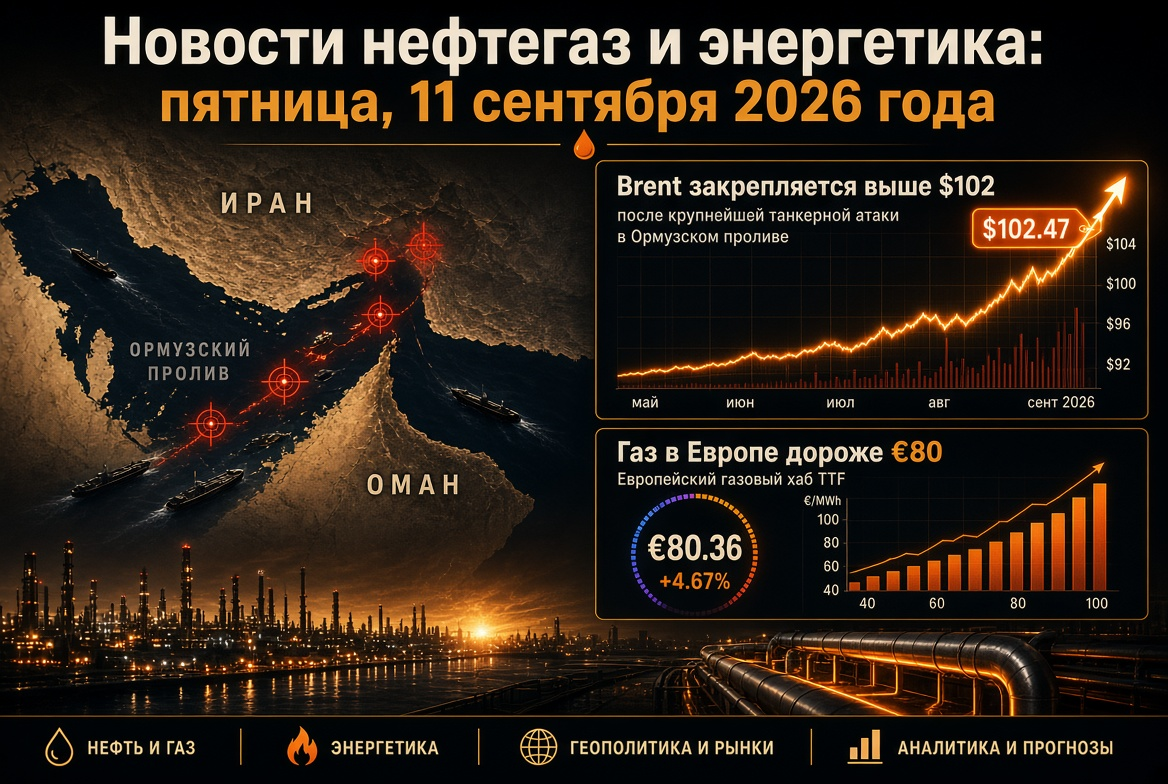
อุตสาหกรรมพลังงานเชื้อเพลิงทั่วโลกเข้าสู่สภาพการช็อกด้านราคาในวันที่ 9 กันยายน 2026 ราคาน้ำมันดิบ Brent ปรับตัวขึ้นเหนือ $99 ต่อบาร์เรลเป็นครั้งแรกนับตั้งแต่ปลายเดือนกรกฎาคม โดยศูนย์การค้าก๊าซยุโรป TTF มีการซื้อขายที่เกือบ $900 ต่อหนึ่งพันลูกบาศก์เมตร ในขณะที่คลังเก็บก๊าซใต้ดินในสหภาพยุโรปมีการเติมเต็มในระดับที่ต่ำที่สุดนับตั้งแต่ปี 2011 สำหรับนักลงทุน บริษัทเชื้อเพลิง ผู้ดำเนินการโรงกลั่น และผู้มีส่วนร่วมในตลาดพลังงานโลก คำถามสำคัญในวันนี้คือ: จะมีการเปลี่ยนแปลงราคาน้ำมันและก๊าซเนื่องจากปัจจัยทางภูมิรัฐศาสตร์เป็นการขาดแคลนทางกายภาพที่แท้จริงหรือไม่
การวิเคราะห์ตลาดพลังงานโลก: น้ำมัน ก๊าซ ไฟฟ้า ถ่านหิน และพลังงานทดแทน ณ วันที่ 9 กันยายน 2026
หัวข้อหลักของวัน: ช่องแคบฮอร์มุซถึงจุดที่ไม่สามารถย้อนกลับได้
แรงขับเคลื่อนหลักของภาคสารสนเทศที่เป็นเชื้อเพลิงทั้งหมดยังคงเป็นการหยุดชะงักรอบช่องแคบฮอร์มุซ ซึ่งเป็นเส้นทางเดินเรือที่เคยมีการขนส่งน้ำมันประมาณหนึ่งในห้าของปริมาณการจัดส่งน้ำมันทั่วโลก ก่อนที่จะเกิดวิกฤติ หลังจากการโจมตีตามลำดับของสหรัฐในพื้นที่ช่องแคบในเดือนกันยายน เตหะรานประกาศความตั้งใจที่จะตอบโต้และขู่ที่จะปิดการเดินเรืออย่างสมบูรณ์ รวมทั้งประกาศสร้าง "เขตห้าม" นอกช่องแคบ ซึ่งส่งผลโดยตรงต่อการประกันภัยการขนส่งของเรือบรรทุกน้ำมัน
สถานการณ์ทางกายภาพขณะนี้อยู่ในระดับวิกฤติ ตามการประเมินจากการติดตามเรือ ขณะนี้มีเรือขนส่งสินค้าเชื้อเพลิง ผ่านช่องแคบโดยเฉลี่ยเพียงประมาณสิบลำต่อวันในช่วงสิบวันที่ผ่านมา ความถี่ในการขนส่งน้ำมันดิบและของเหลวน้ำมันในไตรมาสที่ 2 ปี 2026 เฉลี่ยประมาณ 4.9 ล้านบาร์เรลต่อวัน จาก 21.6 ล้านบาร์เรลต่อวันในไตรมาสที่ 4 ปี 2025 สต็อกน้ำมันทั่วโลกลดลงประมาณ 4.2 ล้านบาร์เรลต่อวันในไตรมาสที่ 2 และคาดว่าจะลดลงอีก 3.8 ล้านบาร์เรลต่อวันในไตรมาสที่ 3
น้ำมัน: Brent ที่ $99, WTI สูงกว่า $93 — ค่าเบี้ยประกันความเสี่ยงกำลังดำเนินการ
ตัวชี้วัดหลักในตลาดน้ำมันในเช้าวันพุธ:
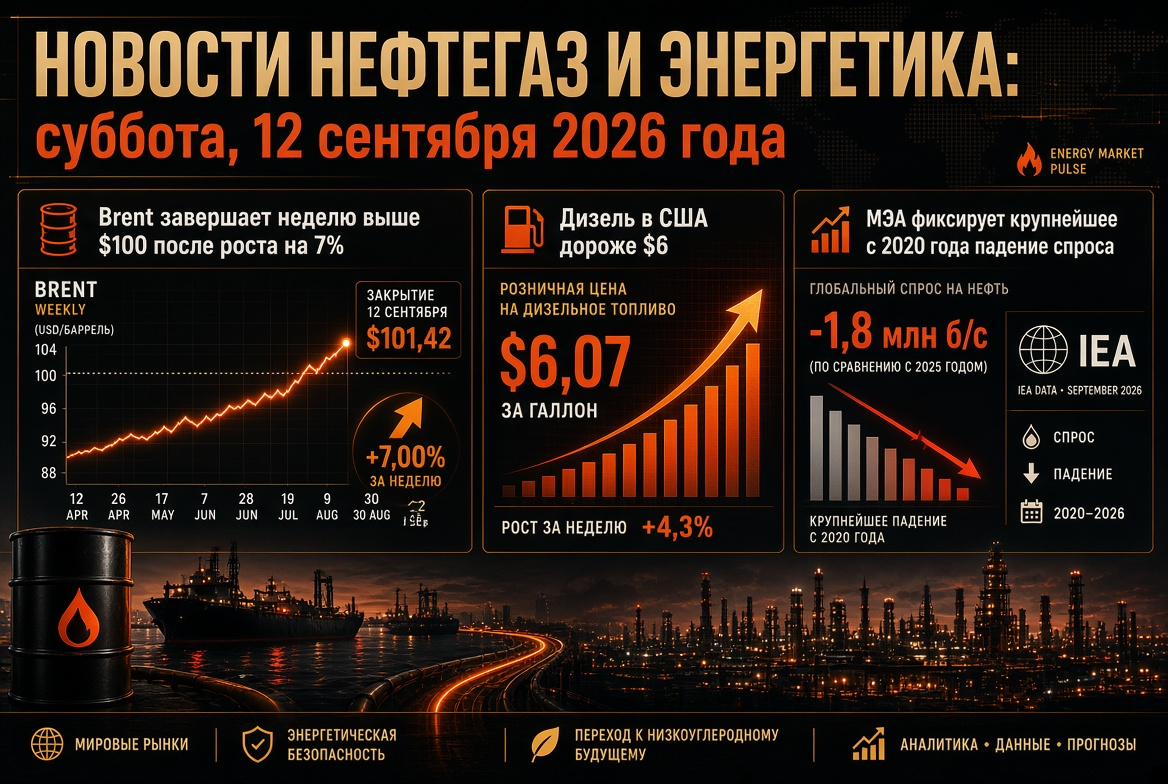
- Brent (ฟิวเจอร์สเดือนพฤศจิกายน, ICE Futures): มีการซื้อขายในช่วงราคา $97.9–99.2 ต่อบาร์เรล โดยคิดเพิ่มขึ้นกว่า 2% ในวันอังคารและตั้งค่าสูงสุดใหม่ตั้งแต่ปลายเดือนกรกฎาคม
- WTI (สัญญาเดือนตุลาคม, NYMEX): ยังคงอยู่เหนือ $93 ต่อบาร์เรล เพิ่มขึ้นประมาณ 2% ในเซสชั่น
- การเปลี่ยนแปลงรายสัปดาห์: Brent เพิ่มขึ้นประมาณ 8% WTI เพิ่มขึ้นเกือบ 10% ซึ่งเป็นหนึ่งในการเพิ่มขึ้นรายสัปดาห์ที่แข็งแกร่งที่สุดในปีนี้
- สูงสุดประจำปี 2026: $126.41 ต่อบาร์เรลสำหรับ Brent ซึ่งบันทึกเมื่อวันที่ 30 เมษายน — เป็นจุดสูงสุดนับจากมีนาคม 2022
ช่วงการคาดการณ์จากธนาคารลงทุนในวันนี้มีความกว้างมากเกินไป เมื่อการโจมตีเรือในภูมิภาคมีมากขึ้น สถานการณ์ที่คาดหวังสำหรับ Brent จะปรับตัวไปที่ $120 ต่อบาร์เรล; ในขณะที่การส่งออกจากอ่าวเปอร์เซียเป็นปกติ — จะลดลงกลับไปที่ $80 นักวิเคราะห์เตือนว่าการจำกัดการจัดส่งจากอ่าวอาจคงอยู่จนถึงสิ้นปี 2026 และไม่คาดว่าจะมีการฟื้นตัวอย่างเต็มที่ในเส้นทางการเดินเรือผ่านช่องแคบฮอร์มุซก่อนสิ้นไตรมาสที่ 1 หรือเริ่มต้นไตรมาสที่ 2 ปี 2027
ปัจจัยที่ทำให้เกิดความบอบบางเพิ่มเติมคือสำรองน้ำมันยุทธศาสตร์ของสหรัฐ ที่ลดลงอยู่ประมาณ 286.6 ล้านบาร์เรล ซึ่งเป็นระดับต่ำสุดในรอบหลายปี และลดความสามารถในการบรรเทาผลกระทบจากความช็อกในตลาดภายนอก
OPEC+ หยุดพัก: โควตาการผลิตน้ำมันในเดือนตุลาคมไม่เปลี่ยนแปลง
เจ็ดประเทศ OPEC+ ที่เข้าร่วมในการลดการผลิตแบบสมัครใจ ได้แก่ รัสเซีย ซาอุดีอาระเบีย อิรัก คูเวต คาซัคสถาน แอลจีเรีย และโอมาน หลังการประชุมออนไลน์เมื่อวันที่ 6 กันยายนได้ขยายโควตาการผลิตเดือนกันยายนไปถึงเดือนตุลาคมโดยไม่มีการเปลี่ยนแปลง ขีดระดับเป้าหมาย: รัสเซีย — 9.949 ล้านบาร์เรลต่อวัน ซาอุดีอาระเบีย — 10.478 ล้านบาร์เรลต่อวัน โอมาน — 841,000 บาร์เรลต่อวัน
เหตุผลเบื้องหลังการตัดสินใจนี้ชัดเจน: ในเดือนกันยายน สหภาพได้เสร็จสิ้นการกลับคืนแบบค่อยเป็นค่อยไปของการลดการผลิต 1.65 ล้านบาร์เรลต่อวัน และไม่มีที่ว่างสำหรับการขยายเพิ่มเติมโดยไม่ต้องทบทวนระดับฐานสำหรับปี 2027 และการลดการผลิตจะขัดแย้งกับสภาวะตลาดในช่วงวิกฤตตะวันออกกลาง การประชุมครั้งถัดไปกำหนดไว้ในวันที่ 4 ตุลาคม 2026 สำหรับบริษัทน้ำมัน นี่คือสัญญาณแห่งความคาดหมายในแง่ของอุปทานจากกลุ่มประเทศสมาชิกในขณะที่ยังคงมีความไม่แน่นอนอย่างถาวรในทางเดินการขนส่ง
ตลาดก๊าซในยุโรป: สถานะของ PCHG ต่ำที่สุดนับตั้งแต่ปี 2011, TTF ที่ $900
ตลาดก๊าซในยุโรปเข้าสู่ฤดูหนาวในสภาพที่แย่ที่สุดในรอบหนึ่งครึ่งทศวรรษ ตามข้อมูลจากผู้ดำเนินการโครงสร้างพื้นฐานก๊าซ ณ วันที่ 1 กันยายน คลังเก็บใน EU ได้มีการเติมเต็มที่ 65.39% (69.73 พันล้านลูกบาศก์เมตร) และถึงวันที่ 5 กันยายนอยู่ที่ 66.59% (ประมาณ 72.9 พันล้านลูกบาศก์เมตร) ซึ่งต่ำกว่าค่าเฉลี่ยสำหรับอลังการ 5 ปีประมาณ 16.6 คะแนนเปอร์เซ็นต์ และแทบจะ 12 คะแนนต่ำกว่าปีที่แล้ว
สถานการณ์ในตลาดหลัก ๆ นั้นแตกต่างกันอย่างมาก:
- เยอรมัน — ประมาณ 53%, ผลลัพธ์ที่แย่ที่สุดในหมู่เศรษฐกิจใหญ่ของสหภาพยุโรป
- ออสเตรีย — ประมาณ 67%
- ฝรั่งเศส — ประมาณ 71%
- อิตาลี — มากกว่า 83%, เป็นตลาดใหญ่แห่งเดียวที่อยู่ใกล้กับเขตสบาย
ฟิวเจอร์สเดือนตุลาคมสำหรับ TTF ในต้นเดือนกันยายนสูงกว่า $900 ต่อหนึ่งพันลูกบาศก์เมตรเป็นครั้งแรกตั้งแต่ปลายเดือนธันวาคม 2022 และยังคงอยู่ในช่วงราคา $860–900 ผู้ประกอบการในยุโรปกำลังเติมก๊าซในช่วงที่ราคาสูง และนักวิเคราะห์บางคนเตือนว่า หากราคายังคงอยู่ในระดับนี้ จะไม่สามารถเติม PCHG ให้ถึงปริมาณที่ปลอดภัยในช่วงฤดูหนาวได้
ก๊าซ LNG และถ่านหิน: การขาดแคลนก๊าซนำการผลิตถ่านหินกลับสู่ตลาด
การบีบตัวของตลาดก๊าซธรรมชาติเหลว (LNG) ทำให้มีการปรับสมดุลพลังงานทั่วโลก การขาดแคลน LNG ในปี 2026 คาดว่าจะอยู่ที่ประมาณ 35 ล้านตัน ซึ่งบังคับให้ประเทศที่ขึ้นอยู่กับการนำเข้าจำเป็นต้องเพิ่มการผลิตถ่านหิน ความต้องการถ่านหินทั่วโลกอาจเพิ่มขึ้นประมาณ 3% หรือ 274 ล้านตัน สูงถึงประมาณ 9.1 พันล้านตัน
การตอบสนองที่เด่นชัดที่สุดมาจากเอเชียตะวันออกเฉียงเหนือ: การผลิตถ่านหินในเกาหลีใต้เพิ่มขึ้นเกือบ 40% สู่ระดับสูงสุดนับตั้งแต่ปี 2019 ในขณะที่ญี่ปุ่นเพิ่มขึ้นกว่า 11% ส่วนการผลิตก๊าซลดลง พร้อมกันนั้นหลายประเทศในเอเชียและยุโรปได้ดำเนินมาตรการประหยัดพลังงานเพื่อลดต้นทุนเชื้อเพลิงนำเข้า สำหรับภูมิภาคถ่านหิน นี่หมายถึงความต้องการที่แข็งแกร่งแบบไม่คาดคิดในขณะที่เมื่อปีก่อนเคยคาดว่าจำนวนการขาดแคลนจะลดลง
มาตรการคว่ำบาตร ส่วนลด และการปรับโครงสร้างการขนส่งน้ำมันและผลิตภัณฑ์น้ำมัน
กรอบการคว่ำบาตรยังคงเป็นปัจจัยที่สำคัญเป็นอันดับสองสำหรับน้ำมันและก๊าซทั่วโลก รองจากช่องแคบฮอร์มุซ การคว่ำบาตรที่ขัดขวางบริษัทน้ำมันรายใหญ่ของรัสเซียยังคงเก็บรักษาส่วนลดที่สูงขึ้นสำหรับน้ำมันดิบของรัสเซียในตลาด Brent โดยประมาณการส่วนลดเฉลี่ยในปี 2026 อยู่ที่ประมาณ $22 ต่อบาร์เรล โดยคาดว่าอาจลดลงเหลือประมาณ $17 ภายในสิ้นปีเมื่อเกิดการปรับโครงสร้างการขนส่ง
ในขณะเดียวกัน กระแสการขนส่งสินค้าทั่วโลกกำลังปรับเปลี่ยน: ประเทศในอ่าวเปอร์เซียมีการใช้เส้นทางส่งออกทางเลือกมากขึ้นเพื่อหลีกเลี่ยงช่องแคบ และการเพิ่มขึ้นของการผลิตนอก OPEC สามารถชดเชยปริมาณที่หายไปได้ ส่วนปัจจัยนี้ยังคงทำให้การซื้อขาย Brent อยู่ต่ำกว่ากรอบที่ $100
ตลาดผลิตภัณฑ์น้ำมันของรัสเซีย: โรงกลั่น ตลาด และการขาดแคลนเชื้อเพลิงระลอกสอง
ตลาดเชื้อเพลิงในประเทศรัสเซียยังคงอยู่ในโหมดวิกฤตตั้งแต่เดือนพฤษภาคม 2026 ข้อมูลสำคัญของสถานการณ์:
- การกลั่น: ตามการประเมินจากเจ้าหน้าที่ทุก ๆ สิบแห่ง โรงกลั่นมีการซ่อมแซม; การหยุดชะงักของกำลังการผลิตอยู่ที่ประมาณ 0.35 ล้านตันต่อวัน
- การจำกัดการส่งออก: ห้ามส่งออกน้ำมันเบนซินอย่างสมบูรณ์ขยายเวลาออกไปจนถึงวันที่ 31 มกราคม 2027 และการห้ามส่งออกน้ำมันดีเซลสำหรับผู้ผลิตได้รับการขยายเวลาเป็นระยะ ๆ
- ตลาด: การลดการขายเบนซินลงเหลือ 10% ยังคงมีผลบังคับใช้อยู่จนถึงสิ้นปี 2026 แต่ส่วนใหญ่ของสัญญาตลาดยังไม่ได้ดำเนินการครบ
- การนำเข้า: เริ่มมีการขนส่งน้ำมันเบนซินทางทะเลจากอินเดีย โดยคาดว่าปริมาณการนำเข้าสูงสุดอาจสูงถึง 400,000 ตันต่อเดือน โดยส่วนใหญ่จะเข้ามาในเครือข่ายของบริษัทที่รวมกิจการกัน
- คุณภาพ: ผู้ผลิตได้รับอนุญาตให้ผลิตน้ำมันที่มีมาตรฐานต่ำกว่าเพื่อตอบสนองภารกิจในการขยายข้อเสนอ
สำหรับสถานีบริการน้ำมันอิสระ สถานการณ์ยังคงเป็นภาวะที่น่าเจ็บปวดที่สุด: ราคาขายปลีกถูกควบคุมอย่างเป็นทางการ ขณะที่ต้นทุนการจัดซื้อเพิ่มขึ้นอย่างรวดเร็ว
พลังงานไฟฟ้าและพลังงานทดแทน: การเปลี่ยนแปลงครั้งประวัติศาสตร์ในดุลพลังงานโลก
ในขณะที่มีความไม่แน่นอนในด้านวัตถุดิบ แนวโน้มโครงสร้างในการเปลี่ยนแปลงพลังงานกลับเร่งตัวขึ้น ความต้องการพลังงานไฟฟ้าทั่วโลกคาดว่าจะเพิ่มขึ้น 3.6% ในปี 2026 และ 3.8% ในปี 2027 — จาก 28,600 TWh ในปี 2025 ไปประมาณ 30,700 TWh ในปี 2027 ปัจจัยสนับสนุนหลัก ได้แก่ อุตสาหกรรม การขนส่งไฟฟ้า การปรับอากาศ และการใช้งานพลังงานที่เพิ่มขึ้นที่ศูนย์ข้อมูลสำหรับปัญญาประดิษฐ์
เหตุการณ์สำคัญแห่งปีในภาคพลังงานไฟฟ้าแสดงให้เห็นว่าพลังงานทดแทนครั้งแรกในประวัติศาสตร์ได้แซงหน้าใช้ถ่านหินในด้านการผลิตพลังงานทั่วโลก การผลิตพลังงานจากแสงแดดเพิ่มขึ้นประมาณ 600 TWh และเป็นอันดับสองในหมวดพลังงานทดแทนรองจากพลังน้ำ โดยที่ผลิตภัณฑ์จากลมถูกแซง ข้อมูลการเติบโตในภูมิภาค: จีน +5.5% อินเดียประมาณ +7% สหรัฐและสหภาพยุโรปประมาณ 2% สำหรับนักลงทุน นี่หมายถึงการไหลเข้าสู่การลงทุนในพลังงานแสงอาทิตย์และพลังงานลม ในการเก็บพลังงาน และโครงสร้างพื้นฐานเครือข่าย
ปฏิทินสัปดาห์: ว่าด้วยสิ่งที่ผู้เล่นในตลาดควรจับตา
ในสองวันนี้จะให้ข้อมูลการเปรียบเทียบระหว่างการคาดการณ์กับความเป็นจริงที่มากกว่าเดือนที่ผ่านมา ที่จุดสนใจคือการสำรวจประจำเดือนที่อัปเดตจากหน่วยงานและกลุ่มประเทศสมาชิก การให้ข้อมูลสถิติในสต็อกน้ำมันและผลิตภัณฑ์น้ำมันในสหรัฐ รวมทั้งข้อมูลการค้าต่างประเทศของจีน ซึ่งจะบอกความจริงเกี่ยวกับการลดลงของความต้องการในเอเชีย จะต้องถือว่าการคาดการณ์ราคาเฉลี่ยของ Brent สำหรับปี 2026 ในความเห็นของเดือนสิงหาคมได้ถูกปรับสูงขึ้นไปเกือบ $87 ต่อบาร์เรลในขณะที่มีการคาดการณ์ประมาณ $85 ในไตรมาสที่ 3 และลดลงที่ $78 ในไตรมาสที่ 4 — ตัวเลขเหล่านี้ในระดับราคาปัจจุบันดูเหมือนจะมีโอกาสที่ได้รับการปรับประเมินอีกครั้งในทางบวก ปัจจัยตามฤดูกาลเพิ่มเติม: เดือนกันยายน–ตุลาคมเป็นระยะเวลาการบำรุงรักษาตามแผนในโรงกลั่นของสหรัฐ ซึ่งลดปริมาณการผลิตและการปล่อยผลิตภัณฑ์น้ำมันในช่วงเวลาชั่วคราว
ข้อสรุปและความเสี่ยงสำหรับนักลงทุนและบริษัทในอุตสาหกรรมพลังงาน
- น้ำมัน. ตราบใดที่วิกฤตช่องแคบฮอร์มุซยังไม่ลดลง ความเสี่ยงในการขึ้นราคาของ Brent ที่เหนือกว่า $100 ต่อบาร์เรลจะยังคงเป็นพื้นฐาน ในขณะที่ช่วงของสถานการณ์ในอีกสามเดือนข้างหน้ามีความแตกต่างกันอย่างผิดปกติ — ตั้งแต่ $80 จนถึง $120
- ก๊าซ. ยุโรปเข้าสู่ฤดูหนาวด้วยการขาดแคลนสต๊อกที่เป็นประวัติการณ์; การหนาวเย็นหรือการหยุดชะงักใหม่ในการจัดส่ง LNG อาจทำให้ราคาของ TTF กลับสู่ระดับสี่หลัก
- ถ่านหิน. การขาดแคลนก๊าซสร้างโอกาสในการผลิตถ่านหินในเอเชียโดยไม่คาดคิด — ขัดกับแนวโน้มการลดการปล่อยมลพิษในระยะยาว
- ผลิตภัณฑ์น้ำมันและโรงกลั่น. ช่วงของการผลิตที่สูงช่วยรักษากำไรในการกลั่น แต่การจำกัดการส่งออกและความเสี่ยงด้านโลจิสติกส์ได้ปรับเปลี่ยนกำไรระหว่างภูมิภาคต่าง ๆ
- พลังงานทดแทน. การเปลี่ยนแปลงโครงสร้างไปยังพลังงานพลังงานทดแทนยังคงเป็นปัจจัยที่คาดการณ์ได้เพียงอย่างเดียวในสมการและเป็นตัวชี้วัดหลักสำหรับการลงทุนระยะยาวในภาคพลังงาน
ผลิตโครงการในวันนี้สำหรับภาคพลังงานทั่วโลกถูกสรุปได้ง่ายๆ: ในระยะสั้น ราคาน้ำมัน ก๊าซ และไฟฟ้าจะถูกควบคุมโดยปัจจัยทางภูมิศาสตร์ในอ่าวเปอร์เซีย ในระยะกลาง ความสามารถของยุโรปในการทำให้ฤดูหนาวผ่านไปด้วยคลังที่เกือบจะว่างเปล่านั้นมีความสำคัญ ขณะที่ในระยะยาว ความเร็วในการเปลี่ยนแปลงด้านพลังงานมีความสำคัญ ต่อผู้มีส่วนร่วมในตลาดพลังงานในบริบทนี้ การวางแผนสถานการณ์ การกระจายทางโลจิสติกส์ และการควบคุมความเสี่ยงในการป้องกันความเสี่ยงมีความสำคัญอย่างยิ่ง