ตลาดน้ำมัน: ค่าใช้จ่ายทางภูมิศาสตร์ทำให้ Brent อยู่เหนือ $105
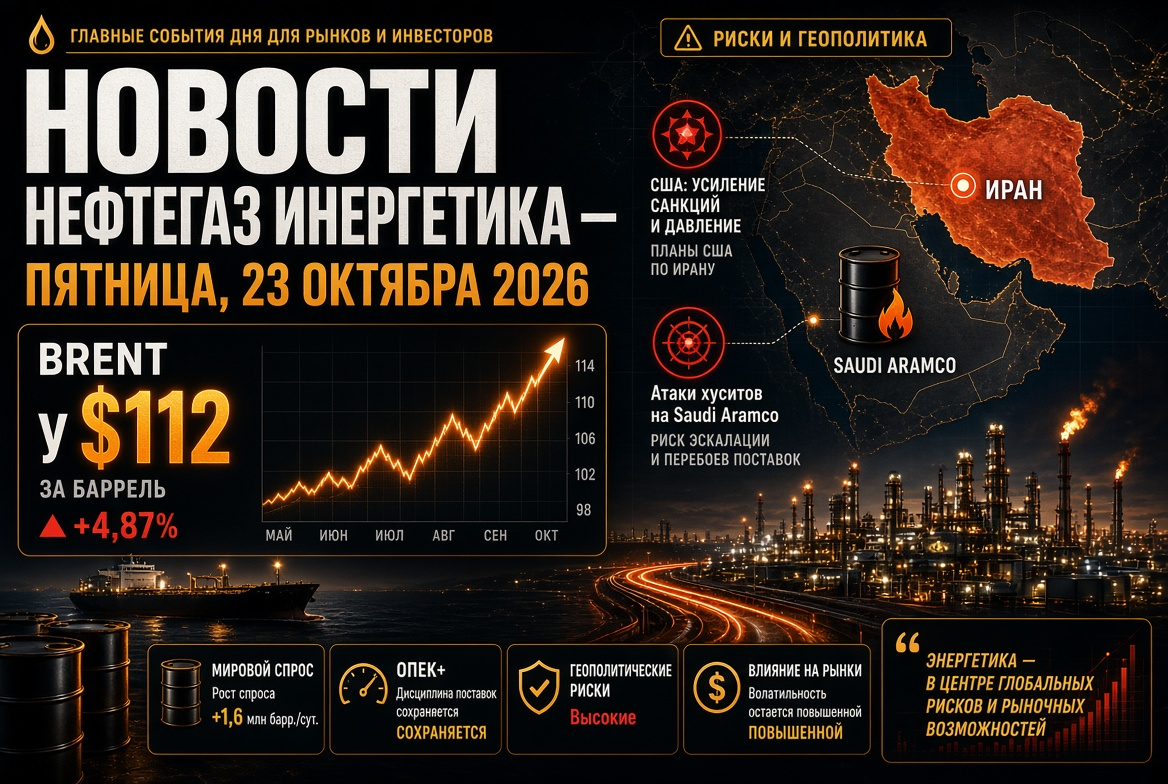
ในวันที่ 14 ตุลาคม สัญญาฟิวเจอร์สเดือนธันวาคมของน้ำมัน Brent มีราคาประมาณ $106.3–106.5 ต่อบาร์เรล โดยในระหว่างวันมีราคาขึ้นไปถึง $107.15 น้ำมัน WTI ของสหรัฐฯ ซื้อขายอยู่ที่ประมาณ $95 เมื่อปีที่แล้ว น้ำมันมีราคาอยู่ที่ประมาณ $62–63 ซึ่งหมายความว่าการเพิ่มขึ้นในระยะเวลา 12 เดือนนั้นเกิน 70%
ปัจจัยขับเคลื่อนราคาที่สำคัญ:
- ช่องแคบฮอร์มุซ. การโจมตีต่อเรือยังคงเกิดขึ้น: เรือบรรทุกน้ำมันที่เดินทางตามเส้นทางโดยไม่ได้รับอนุญาตจากเตหะรานถูกทำลายที่ทุ่นระเบิด ในวันที่ 13 ตุลาคม เรือคอนเทนเนอร์จมลงที่ทางออกของช่องแคบ อิหร่านกำหนดการเปิดช่องแคบอย่างเต็มที่มีเงื่อนไข 7 ประการที่ต้องปฏิบัติตามโดยวอชิงตัน
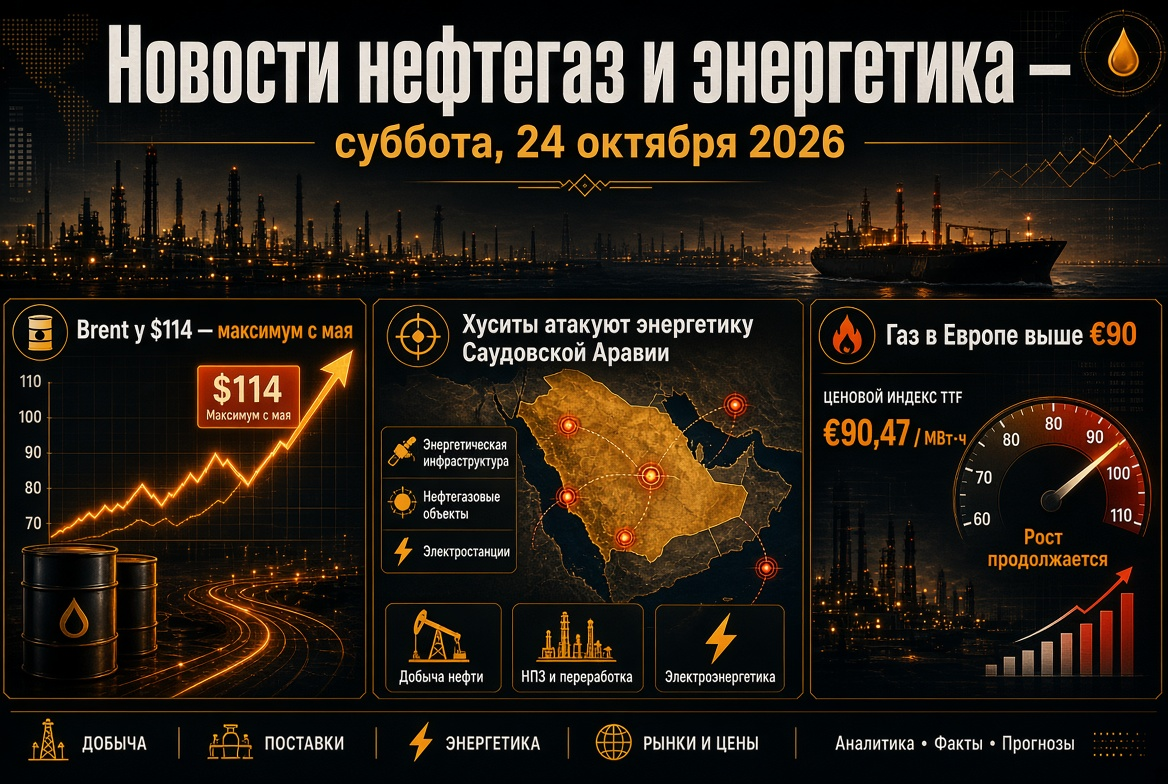
- การโจมตีของฮูตีต่อตระกูลซาอุดิอาระเบีย. กลุ่ม "อันซาร์อัลเลาะห์" ประกาศการโจมตีต่อสิ่งอำนวยความสะดวกของ Saudi Aramco ในดาห์รานและจังหวัดตะวันออก โรงกลั่นน้ำมันในริยาดและสนามบินในกรุงริยาด ก็ถูกโจมตี โดยสัญญาว่าจะขยายเป้าหมายการโจมตี
- ความแตกต่างระหว่างตลาดหุ้นและตลาดจริง. ราคาสินค้าจริงตามการประเมินของหน่วยงานราคาประเมินอยู่ที่ประมาณ $129 ต่อบาร์เรล ซึ่งสูงกว่าราคาของแบรนด์แบบกระดาษอย่างมาก
- การขนส่งในราคาสูง. การขนส่งน้ำมันรัสเซียจากท่าเรือในบอลติกและทะเลดำไปยังอินเดียมีค่าใช้จ่ายประมาณ $27–32 ต่อบาร์เรล ในขณะที่การขนส่งจาก Ras Tanura ไปยัง Rotterdam มีราคาแพงขึ้นประมาณจาก $2 ในปี 2025 เป็นมากกว่า $35
ผู้เชี่ยวชาญให้ความเห็นเกี่ยวกับโอกาสในการเคลื่อนไหวของ WTI ในช่วง $90–100 ในสัปดาห์หน้า การระเบิดปัญหาต่อไปในตะวันออกกลางอาจผลักดันให้ Brent กลับไปถึงระดับสูงสุดที่มากกว่า $120 ในช่วงฤดูใบไม้ผลิ
รายงานของ IEA: การลดลงของความต้องการน้ำมันสอดคล้องกับวิกฤตใหญ่
รายงานของ IEA ในเดือนตุลาคมกลายเป็นเหตุการณ์สำคัญในภาคน้ำมันและก๊าซ โดยมีตัวเลขสำคัญดังนี้:
- ความต้องการน้ำมันทั่วโลกในปี 2026 จะลดลง 2.61 ล้านบาร์เรลต่อวัน — เหลือ 102.38 ล้านบาร์เรลต่อวัน (การคาดการณ์ถูกปรับลดลงประมาณ 110,000 บาร์เรลต่อวัน)
- การผลิตน้ำมันทั่วโลกในปี 2026 จะลดลง 5.8 ล้านบาร์เรลต่อวัน — เหลือ 100.7 ล้านบาร์เรลต่อวัน
- ความต้องการจะกลับมาเติบโตไม่เร็วกว่ามกราคม 2027: ในปี 2027 ความต้องการจะมีประมาณ 104.38 ล้านบาร์เรลต่อวัน ซึ่งยังต่ำกว่าระดับในปี 2025
- การสูญเสียที่ใหญ่ที่สุดจะอยู่ที่น้ำมันดีเซลและวัตถุดิบเคมีจากน้ำมัน โดยเฉพาะในเอเชีย
IEA ยังเร่งการปล่อยสำรองยุทธศาสตร์: หลังจากการตัดสินใจที่ทำสถิติในเดือนมีนาคมเกี่ยวกับการปล่อยน้ำมัน 400 ล้านบาร์เรล สำนักได้เรียกร้องให้ประเทศต่างๆ จัดหาน้ำมันดีเซลจากสำรองไปยังตลาดในอัตราที่เร็วขึ้น OPEC ในทางกลับกัน ได้ลดการคาดการณ์ความต้องการในปี 2026 เป็นครั้งที่ 6 ติดต่อกัน แต่ได้เพิ่มการคาดการณ์การเติบโตในปี 2027 โดยกล่าวถึงความจำเป็นในการฟื้นฟูสำรองที่ถูกลดลง
OPEC+: โควต้าถูกระงับ การผลิตจริงต่ำกว่าแผน
ประเทศสมาชิก OPEC+ เจ็ดประเทศได้มีการรักษาระดับการผลิตน้ำมันในเดือนพฤศจิกายนโดยไม่เปลี่ยนแปลง โควต้าถูกจัดสรรดังนี้:
- ซาอุดิอาระเบีย — 10.478 ล้านบาร์เรลต่อวัน;
- รัสเซีย — 9.949 ล้านบาร์เรลต่อวัน;
- อิรัก — 4.431 ล้านบาร์เรลต่อวัน;
- คูเวต — 2.676 ล้านบาร์เรลต่อวัน;
- คาซัคสถาน — 1.628 ล้านบาร์เรลต่อวัน;
- แอลจีเรีย — 1.007 ล้านบาร์เรลต่อวัน;
- โอมาน — 841,000 บาร์เรลต่อวัน.
ในทางปฏิบัติ โควต้ายังคงมีอยู่เพียงในเอกสาร: เนื่องจากสงครามและข้อจำกัดด้านโลจิสติกส์ การผลิตจริงของผู้เข้าร่วมหลายรายต่ำกว่าตัวเลขเป้าหมายอย่างมีนัยสำคัญ โครงสร้างของพันธมิตรได้เปลี่ยนไปและหลังจากที่ UAE ออกจาก OPEC และ OPEC+ ตั้งแต่วันที่ 1 พฤษภาคม 2026 การประชุม "กลุ่มเจ็ด" ครั้งถัดไปจะจัดขึ้นในวันที่ 1 พฤศจิกายน และการประชุมคณะกรรมการตรวจสอบจะจัดขึ้นในวันที่ 29 พฤศจิกายน
ข้อตกลงน้ำมันดีเซลระหว่างรัสเซียและสหรัฐฯ: ปัจจัยใหม่สำหรับตลาดผลิตภัณฑ์น้ำมัน
ตลาดผลิตภัณฑ์น้ำมันยังคงตอบสนองต่อข้อตกลงที่ลงนามเมื่อวันที่ 9 ตุลาคม ในระหว่างการสนทนาทางโทรศัพท์ระหว่างประธานาธิบดีรัสเซียและสหรัฐอเมริกา กระทรวงการคลังสหรัฐฯ ได้ออกใบอนุญาตที่ทำให้การคว่ำบาตรต่อก๊าซดีเซลรัสเซียอ่อนลงชั่วคราว ข้อมูลของข้อตกลงมีดังนี้:
- มากกว่า 300,000 ตันดีเซลไปยังตลาดสหรัฐอเมริกาและตลาดโลกในเดือนตุลาคม;
- อีก 500,000 ตันในเดือนพฤศจิกายน และจากนั้นประมาณ 1 ล้านตัน;
- ในอนาคต — ถึง 3 ล้านตันต่อเดือนขึ้นอยู่กับสถานะของโรงกลั่นน้ำมันรัสเซีย.
มอสโกได้ยกเลิกข้อจำกัดในการส่งออกดีเซลโดยทำการล่วงหน้า การกระทำนี้ทำให้บริษัทน้ำมันรัสเซียมีรายได้จากการส่งออกในสกุลเงินเพิ่มเติม และเป็นแรงจูงใจในการผลิตน้ำมันในประเทศ สำหรับวอชิงตัน—เครื่องมือในการลดราคาน้ำมันก่อนการเลือกตั้งในรัฐสภา การทูตยุโรปได้วิจารณ์ข้อตกลงนี้และประกาศการคว่ำบาตรใหม่ ปัญหาเกี่ยวกับความสามารถในการปฏิบัติตามยังคงเป็นคำถาม: หลังจากการโจมตีโรงกลั่นน้ำมันในฤดูร้อน บางส่วนของความสามารถในการผลิตยังคงฟื้นฟูอยู่
“การหยุดยิงพลังงาน”: ช่วงเวลาที่เปราะบางสำหรับโครงสร้างพื้นฐาน
ในวันที่ 11 ตุลาคม โดนัลด์ ทรัมป์ ประกาศการบังคับใช้“การหยุดยิงพลังงาน” ระหว่างรัสเซียและยูเครน — ความตกลงในการไม่ทำลายโครงสร้างพื้นฐานด้านพลังงานต่อกัน รัสเซียถือว่าสิ่งนี้เป็นแนวคิดเชิงบวก แต่ไม่มีเงื่อนไขอย่างเป็นทางการที่ถูกเผยแพร่ วันที่ 12 ตุลาคมการโจมตีกลับมาทำลายโครงสร้างพลังงานในยูเครนและเพียงวันที่ 13 ตุลาคมเท่านั้นที่มีการบันทึกวันแรกที่ไม่มีการโจมตีดังกล่าว สำหรับผู้เข้าร่วมตลาดพลังงาน ความเสถียรในช่วงเวลานี้มีความสำคัญ: การโจมตีต่อโรงกลั่นน้ำมันเป็นหนึ่งในปัจจัยที่ทำให้เกิดการขาดแคลนดีเซลทั่วโลกในปี 2026
ก๊าซและก๊าซธรรมชาติเสริม: ยุโรปเข้าสู่ฤดูหนาวด้วยการขาดแคลนสำรอง
ตลาดก๊าซของยุโรปเป็นภาคที่ตึงเครียดที่สุดในพลังงานโลก ฟิวเจอร์สในฮับ TTF ขึ้นไปถึง €86–87 ต่อ MWh ซึ่งเป็นระดับสูงสุดตั้งแต่เดือนธันวาคม 2022; การเติบโตในปีนี้อยู่ที่ประมาณ 170%. สาเหตุมีดังนี้:
- การลดลงของการส่งออกของก๊าซธรรมชาติแอลจีเรียหลังจากการเสียหายของสิ่งอำนวยความสะดวก Ras Laffan;
- การเติมเต็มของคลังใต้ดินของสหภาพยุโรปอยู่ที่ประมาณ 73% ขณะที่มาตรฐานตามฤดูกาลอยู่ที่ประมาณ 90%;
- การแข่งขันอย่างมากกับเอเชียสำหรับก๊าซธรรมชาติเสริม.
นักวิเคราะห์บางรายยังคงมีการคาดการณ์ปานกลางประมาณ €56 ต่อ MWh ในไตรมาสที่ 4 เนื่องจากการเติมที่เร่งตัวขึ้น อย่างไรก็ตาม ข้อจำกัดทางกายภาพในตลาดก๊าซไม่สามารถลดลงได้ด้วยคำแถลงทางการทูต โดยเฉพาะอย่างยิ่งการส่งออกก๊าซธรรมชาติ Arctic จากรัสเซียไปยังท่าเรือในยุโรปในระยะเวลาเก้าเดือนเพิ่มขึ้นประมาณ 9.5%
ถ่านหิน: การกลับมาของเชื้อเพลิงหลักในเอเชีย
การขาดแคลนก๊าซธรรมชาติเสริมทำให้ถ่านหินกลายเป็นผู้ได้รับประโยชน์หลักจากวิกฤต ราคาถ่านหิน Newcastle อยู่ที่ประมาณ $149–150 ต่อตัน ใกล้เคียงกับระดับสูงสุดในสามปี โดยมีการเติบโตมากกว่า 40% ในระยะเวลา 12 เดือน ขณะที่ราคาก๊าซธรรมชาติในเอเชียอยู่ประมาณ $25 ต่อ MMBtu ราคาถ่านหินคุณภาพสูงจะมีราคาเกือบ 80% ถูกกว่าบริษัทผลิตไฟฟ้า IEA คาดว่าความต้องการถ่านหินทั่วโลกจะทำสถิติสูงสุดในปี 2026: จีน อินเดีย ญี่ปุ่น เกาหลีใต้ และยุโรปบางส่วนขยายการผลิตไฟฟ้าด้วยถ่านหิน ไตรมาสที่สี่เป็นช่วงที่ปกติเป็นช่วงพีคสำหรับการนำเข้าสินค้าเพราะฉะนั้นการส่งออกถ่านหินอาจเพิ่มขึ้นอย่างมากในช่วงสิ้นปี ในอินเดีย จำนวนโรงไฟฟ้าที่มีสำรองน้ำมันต่ำกว่า 25% ตั้งแต่วันที่ 1 ตุลาคมถึง 85 แห่ง
พลังงานทดแทนและพลังงานไฟฟ้า: สถิติการผลิตและปัญหาในเครือข่าย
การเปลี่ยนแปลงด้านพลังงานยังคงดำเนินต่อไปแม้ในขณะที่เกิดอาการช็อกในภาคน้ำมันและก๊าซ ในปี 2025 แหล่งพลังงานทดแทน แซงหน้าถ่านหินในด้านการผลิตไฟฟ้าเป็นครั้งแรกในร้อยปี ปัจจุบันมีสถิติใหม่:
- ออสเตรเลีย: ในวันที่ 11 ตุลาคม การผลิตจากแผงโซลาร์เซลล์บนหลังคาในระบบพลังงานหลักของประเทศถึง 17.5 GW และสัดส่วนของพลังงานจากแสงอาทิตย์ในการใช้งานสูงถึง 72%;
- อินเดีย: การผลิตพลังงานแสงอาทิตย์ประจำวันทำสถิติสูงสุดในวันที่ 30 กันยายน;
- สหรัฐอเมริกา: ในเดือนพฤษภาคมการผลิตพลังงานแสงอาทิตย์ครั้งแรกเกินกว่าการผลิตจากถ่านหิน.
ด้านกลับคือการจำกัดการผลิตพลังงานทดแทนแบบทำลายสถิติและราคาพลังงานติดลบในชั่วโมงที่มีแสงแดดเต็มที่ นี่ถือเป็นการยืนยันว่าการลงทุนในระบบการเก็บพลังงานและโครงสร้างพื้นฐานเครือข่ายไฟฟ้าเป็นเรื่องสำคัญที่บริษัทพลังงานต้องให้ความสนใจ
ตลาดเชื้อเพลิงของรัสเซีย: การรักษาเสถียรภาพภายใต้การควบคุม
ตลาดผลิตภัณฑ์น้ำมันในประเทศรัสเซียยังคงอยู่ในช่วงระยะเวลาของการรักษาเสถียรภาพที่ไม่แน่นอน:
- ราคาเฉลี่ยปลีกน้ำมันเบนซินอยู่ที่ 78.73 รูเบิลต่อลิตร น้ำมันดีเซลอยู่ที่ 86.72 รูเบิล;
- ตั้งแต่ต้นปี น้ำมันเบนซินมีราคาเพิ่มขึ้น 21% ซึ่งสูงมากเมื่อเปรียบเทียบกับอัตราเงินเฟ้อทั่วไป;
- ที่ตลาด AИ-92 ราคาลดลงในรอบสัปดาห์จนถึง 69.4 พันรูเบิลต่อตัน ในขณะที่ AИ-95 ปรับราคาขึ้นเป็น 70.9 พันรูเบิล;
- FAS ได้ลงนามในข้อตกลงราคาสำหรับเชื้อเพลิงกับ 35 ภูมิภาค.
ความเสี่ยงหลักคือการบำรุงรักษาโรงกลั่นน้ำมันที่ไม่ตามแผน: การขยายการส่งออกของน้ำมันดีเซลต้องการการปรับสมดุลภาระผูกพันระหว่างประเทศกับความต้องการภายในประเทศที่ครบถ้วน
สิ่งที่สำคัญต่อนักลงทุนและผู้เข้าร่วมตลาดพลังงาน
- น้ำมัน: ค่าใช้จ่ายทางภูมิศาสตร์ยังคงอยู่; ช่วงพื้นฐานแบรนด์อยู่ที่ $100–110 มีความเสี่ยงที่ราคาจะพุ่งขึ้นในกรณีที่เกิดการโจมตีโครงสร้างพื้นฐานในอ่าวเปอร์เซีย
- ผลิตภัณฑ์น้ำมัน: น้ำมันดีเซลยังคงมีความต้องการสูงที่สุด; การจัดส่งจากรัสเซียและการสำรองยุทธศาสตร์ของ IEA สามารถลดค่าใช้จ่ายได้บางส่วน
- ก๊าซ: ราคายุโรปมีความไวต่อสภาพอากาศและอัตราการเติม; ฤดูหนาวที่หนาวจัดอาจทำให้ TTF ขึ้นไปถึง €100
- ถ่านหิน: ราคามีแนวโน้มที่จะยังคงมีการสนับสนุนก่อนสิ้นปีเนื่องจากความต้องการที่มีฤดูกาลในเอเชีย
- วันที่สำคัญ: การประชุม OPEC+ ในวันที่ 1 พฤศจิกายน และข้อมูลเกี่ยวกับการสำรองน้ำมันและก๊าซในสหรัฐอเมริกาและยุโรป
พลังงานทั่วโลกในฤดูใบไม้ร่วงปี 2026 ดำเนินอยู่ในโหมดการปะทะกันระหว่างอุปทานและการลดความต้องการ ในส่วนของบริษัทน้ำมันและก๊าซนี่คือช่วงเวลาที่มีรายได้สูงและความเสี่ยงเพิ่มขึ้น ส่วนผู้บริโภคอยู่ในช่วงเวลาที่พลังงานมีราคาแพง ขณะที่ภาคพลังงานทดแทนและการเก็บพลังงานมีโอกาสในการเติบโตอย่างรวดเร็ว