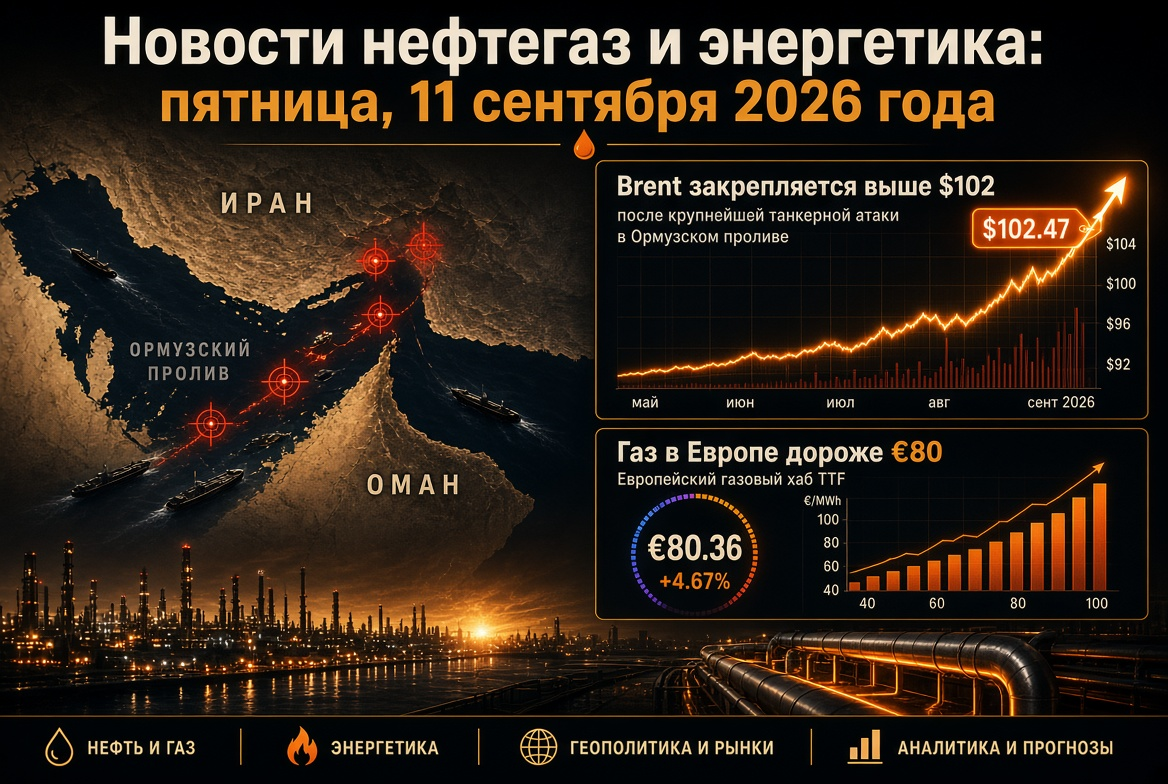
หัวข้อหลักของวัน: ตลาดน้ำมันระหว่างการขาดแคลนอย่างรุนแรงและความหวังสำหรับ "การสงบศึกฮอร์มุซ"
การตั้งราคาน้ำมันในวันปิดท้ายสัปดาห์สะท้อนให้เห็นสองปัจจัยที่ขัดแย้งกัน ในด้านหนึ่ง เป็นการโจมตีเรือที่ใหญ่ที่สุดนับตั้งแต่เริ่มสงคราม: หลังจากการทำลายเรือบรรทุกน้ำมันของอิหร่านห้าแห่งโดยกองกำลังสหรัฐฯ เตหะรานได้โจมตีเรือสิบลำใกล้ช่องแคบฮอร์มุซ ขณะที่หน่วยการปฏิวัติอิสลาม (IRGC) สัญญาว่าจะเพิ่มการตอบโต้อย่างต่อเนื่องต่อการโจมตีใหม่ ในอีกด้านหนึ่ง มีรายงานจาก Financial Times ว่านักการทูตในภูมิภาคกำลังพยายามพัฒนาข้อตกลงชั่วคราวเพื่อจัดการกับการขนส่งในช่องแคบ ซึ่งได้ลดความเครียดทางภูมิศาสตร์ลงไปบ้าง
ภาพจริงยังคงหนักหน่วง:
- การขนส่งผ่านช่องแคบฮอร์มุซ: วันพฤหัสบดีมีเรือเพียงเจ็ดลำที่ผ่านไปซึ่งน้อยกว่าวันก่อนหน้าที่ผ่านไป 11 ลำ และต่ำกว่าค่าเฉลี่ยประมาณ 15 ลำในช่วงสิบวันที่ผ่านมา; ก่อนสงครามมีการผ่านเรือประมาณ 130 ลำต่อวัน
- การผลิตของซาอุดีอาระเบีย: ในเดือนสิงหาคมลดลงประมาณ 1.9 ล้านบาร์เรลต่อวัน มาอยู่ที่ 6.24 ล้านบาร์เรลต่อวัน ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปี 1990
- แนวหน้าอีกแห่งในทะเลแดง: กลุ่มฮูซี่ในวันพฤหัสบดีได้ควบคุมท่าเรือโมฮาในเยเมน และชุดการโจมตีที่มุ่งเป้าไปยังโครงสร้างพื้นฐานในจังหวัดญาซาน นัจราน และอับฮา ทำให้หลายสถานที่ผลิตน้ำมันหยุดดำเนินการและทำให้มีผู้ได้รับบาดเจ็บ 73 คน
น้ำมัน: สัญญาณราคาและการคาดการณ์หลังจากสัปดาห์แห่งการเติบโต
ราคาปิดของสัปดาห์
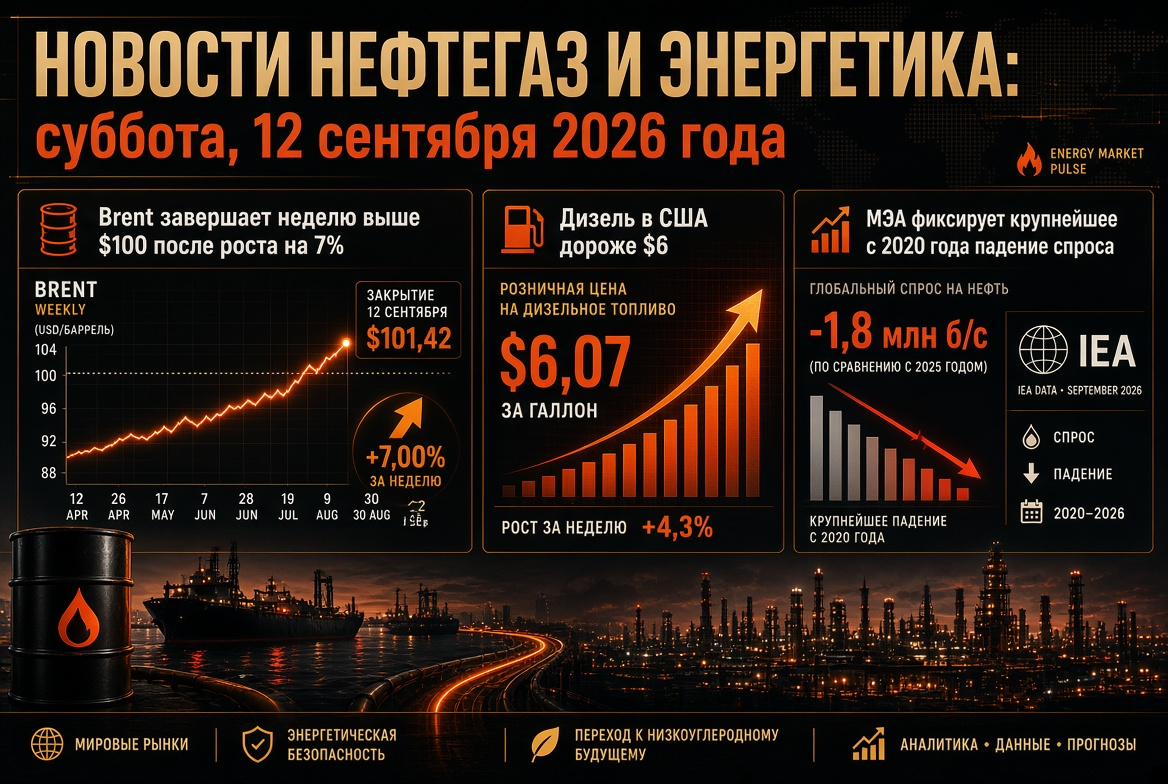
- Brent: ประมาณ $103-104 ต่อบาร์เรลในวันศุกร์หลังจากมีการทำราคาสูงกว่าที่ $108 ในวันพฤหัสบดี; การเพิ่มขึ้นในสัปดาห์นี้มากกว่า 7% จุดสูงสุดของปีที่ $126.41 (30 เมษายน) ยังคงเป็นสัญญาณบน
- WTI: ประมาณ $99 ต่อบาร์เรลหลังจากที่มีการรักษาราคาเหนือ $100 ได้ในระยะเวลาสั้นๆ
- ระดับสต็อกในสหรัฐอเมริกา: สต็อกน้ำมันเชิงพาณิชย์ลดลง 0.3 ล้านบาร์เรลในสัปดาห์ถึง 4 กันยายน; กระทรวงพลังงานสหรัฐฯ ในขณะเดียวกันได้เพิ่มการคาดการณ์การผลิตในปี 2027 เป็น 14.3 ล้านบาร์เรลต่อวัน
การปรับการคาดการณ์ของธนาคาร
- Commerzbank ได้ปรับเพิ่มการคาดการณ์น้ำมัน Brent สิ้นปีถึง $85 (จาก $75), น้ำมันจุดบินสู่สภาพอากาศ — ถึง $1230 ต่อตัน, น้ำมันดีเซล — ถึง $1200 ต่อตัน
- Goldman Sachs คาดว่าจะเห็น $85 สำหรับ Brent ในเดือนธันวาคมปี 2026 และ $80 ในปี 2027 แต่มีความเป็นไปได้ที่จะสูงกว่า $120 หากการผลิตในอ่าวยังลดลง 4 ล้านบาร์เรลต่อวันจากระดับก่อนการสงคราม
- นักวิเคราะห์จาก UBS และ KCM Trade มองว่ามีความเสี่ยงที่ปรับตัวสูงขึ้น ณ จุดที่ความผันผวนสูงยังคงอยู่
IEA และ OPEC: มุมมองสองด้านต่อสมดุลของตลาดน้ำมันโลก
รายงานเมื่อวันศุกร์ของ IEA เป็นรายงานที่เข้มงวดที่สุดตั้งแต่เริ่มมีการระเบิดของความขัดแย้ง หน่วยงานคาดการณ์ว่าสิ่งที่ท้าทายอุปสงค์น้ำมันทั่วโลกจะลดลง 2.5 ล้านบาร์เรลต่อวันในปี 2026 ซึ่งเป็นการลดลงเฉลี่ยรายปีที่ใหญ่ที่สุดนับตั้งแต่การแพร่ระบาดในปี 2020 — และการลดลงของอุปทานโลกที่ 5.7 ล้านบาร์เรลต่อวัน หรือประมาณ 6% จนถึงปี 2025 สต็อกน้ำมันโลกในเดือนสิงหาคมลดลงอย่างรวดเร็วถึง 3.1 ล้านบาร์เรลต่อวัน และระบบการกลั่นน้ำมันทั่วโลก ตามการระบุของหน่วยงานว่า "ทำงานอยู่ที่ขีดจำกัด" การกลับไปสู่ภาวะเกินอุปทานจะต้องเลื่อนไปในปี 2027
OPEC ได้ลดการประเมินการเติบโตของอุปสงค์ในปี 2026 เป็นประเดือนที่ห้าเป็นลำดับที่ 380,000 บาร์เรลต่อวัน ด้วยการบริโภคทั้งหมด 105.84 ล้านบาร์เรลต่อวัน — แต่แตกต่างจาก IEA ไม่มองเห็นการลดลงที่แน่นอน สำหรับปี 2027 สหภาพได้เพิ่มการคาดการณ์: จะมีการเติบโตที่ 2.36 ล้านบาร์เรลต่อวัน เป็น 108.19 ล้านบาร์เรลต่อวัน โดยส่วนใหญ่จะมาจากจีน อินเดีย และเอเชียอื่นๆ ความแตกต่างระหว่างสองสถาบันนี้เกินกว่า 2.8 ล้านบาร์เรลต่อวันในปีนี้เอง ซึ่งสะท้อนให้เห็นถึงระดับความไม่แน่นอนที่บริษัทน้ำมันและผู้ค้าเผชิญอยู่
ผลิตภัณฑ์น้ำมันและโรงกลั่น: ดีเซลเป็นส่วนที่มีความตึงเครียดสูงที่สุดในตลาดพลังงานโลก
ตลาดผลิตภัณฑ์น้ำมันเริ่มมีราคาเพิ่มขึ้นเร็วกว่าน้ำมันดิบ ราคาขายปลีกเฉลี่ยของดีเซลในสหรัฐอเมริกาเกิน $6 ต่อแกลลอนเป็นครั้งแรก โดยที่ค่าผ่านกลางรวบรวมเมื่อกลางดิสตริบายมีความครองอยู่ที่จุดสูงสุดในหลายปี เหตุผลคือผลกระทบสองทางต่อการกลั่นของโลก:
- ข้อจำกัดในการส่งออกวัตถุดิบจากอ่าวเปอร์เซียและการหยุดการดำเนินการของโรงกลั่นในจังหวัดญาซานซึ่งมีความสามารถ 400,000 บาร์เรลต่อวันหลังจากการโจมตีจากดินแดนเยเมน
- การโจมตีจากยูเครนต่อโรงกลั่นในรัสเซียมากกว่า 70 ครั้งตั้งแต่ต้นปี 2026 ทำให้การกลั่นในรัสเซียลดลงไปยังระดับต่ำสุดในรอบสองทศวรรษ
รัสเซียขยายเวลาห้ามการส่งออกดีเซลจนถึงวันที่ 30 กันยายน (มีการอภิปรายเกี่ยวกับการขยายเวลาจนถึงสิ้นปี) ห้ามการส่งออกน้ำมันเบนซินจนถึงวันที่ 31 มกราคม 2027 และน้ำมันจุดบินจนถึงสิ้นเดือนพฤศจิกายน มอสโกเป็นครั้งแรกในรอบหลายปีที่ต้องนำเข้าน้ำมันและตกลงทำสัญญากับโรงกลั่นเอกชนในคาซัคสถาน ในขณะเดียวกัน จีนจะเริ่มวันที่ 12 กันยายนเพิ่มเพดานราคาขายปลีกสำหรับน้ำมันเบนซินและดีเซลขึ้น 260 และ 250 หยวนต่อตันตามลำดับ ซึ่งชี้ให้เห็นว่าช็อกด้านราคาถึงตลาดที่มีการควบคุมในเอเชีย
ก๊าซและ LNG: ยุโรปเข้าสู่ฤดูหนาวด้วย TTF มากกว่า €80 และคลังเก็บอยู่ที่ 67%
เกณฑ์มาตรฐานของยุโรป TTF ในวันศุกร์ปรับตัวลดลงอยู่ที่ €80.75 ต่อ MWh (ลดลง 1.6%) แต่ยังคงอยู่ใกล้ระดับสูงสุดตั้งแต่เดือนธันวาคม 2022 ในระยะเวลาเดือนราคาเพิ่มขึ้น 32% ในขณะที่ปีที่ผ่านมาเพิ่มขึ้น 147% การปิดช่องแคบฮอร์มุซทำให้ประมาณ 20% ของการไหลของ LNG ทั่วโลกหายไป โดยเฉพาะอย่างยิ่งจากกาตาร์ ขณะที่คลังเก็บก๊าซของยุโรปเต็มเพียง 67% เมื่อเปรียบเทียบกับเกณฑ์มาตรฐานฤดูกาลที่มากกว่าที่ 80% QatarEnergy ยังคงตั้งเป้าในการฟื้นฟูความสามารถ 50% ในเดือนหลังจากการเปิดการเดินเรือได้อีกครั้ง แต่ในขณะที่ไม่มีการผ่านเรืออย่างปลอดภัย มันก็ยังคงเป็นแค่คำพูด บนพื้นฐานนี้ ตัวแทนจาก ECB สองคนในวันศุกร์ได้ตั้งข้อสังเกตถึงความเป็นไปได้ในการปรับขึ้นอัตราดอกเบี้ยหากเงินเฟ้อด้านพลังงานยังคงแพร่กระจายไปยังราคาอื่นๆ ในเขตยุโรป ซึ่งเป็นปัจจัยที่จำกัดความต้องการซื้อน้ำมัน
ถ่านหิน: ราคาสูงสุดในรอบสิบสองสัปดาห์ในขณะที่มีการเปลี่ยนไปใช้จากก๊าซ
ถ่านหินพลังงาน Newcastle ในวันที่ 10 กันยายนซื้อขายอยู่ที่ประมาณ $148 ต่อตัน ซึ่งเป็นระดับสูงสุดในรอบสิบสองสัปดาห์ เพิ่มขึ้น 14.5% ในหนึ่งเดือนและเกือบ 47% ในหนึ่งปี ข้อขัดข้องของ LNG กระตุ้นให้เกิดการติดตั้งของถ่านหินในเอเชียตะวันออกเฉียงเหนือและบางส่วนของยุโรป ในขณะที่การบริโภคไฟฟ้าทั่วโลก ซึ่งได้รับผลกระทบจาก data center และการทำความเย็น ชะลอการขจัดถ่านหิน ในปัจจุบัน: จีนรายงานอย่างเป็นทางการว่าพลังงานแสงอาทิตย์ได้แซงหน้าถ่านหินในด้านพลังกำลังการผลิตที่ติดตั้งเป็นครั้งแรก แต่ในการผลิตจริง ถ่านหินยังคงเป็นแหล่งที่ใหญ่ที่สุดสำหรับไฟฟ้าในโลก
ไฟฟ้าและพลังงานหมุนเวียน: แนวโน้มเชิงโครงสร้างตรงข้ามกับความสับสนวุ่นวายในระยะสั้น
การเปลี่ยนผ่านด้านพลังงานยังคงเป็นทิศทางที่สามารถคาดการณ์ได้ในภาคส่วนนี้ จีนเป็นผู้นำในด้านการลงทุน สิทธิบัตร และการส่งออกของเทคโนโลยีสะอาด อินเดียสร้างกำลังการผลิตจากพลังงานหมุนเวียนได้เร็วกว่าที่จะสามารถใช้งานได้ ขณะที่ยุโรปมีความเหลือเฟือของการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์และลม แต่การขาดแคลนระบบจัดเก็บต้องนำไปสู่อัตราราคาที่ติดลบในช่วงเวลากลางวัน ทุกๆ ยูโรที่ TTF เพิ่มขึ้นจะเพิ่มความสามารถทางเศรษฐกิจของการเก็บแบตเตอรี่ การลงทุนเครือข่าย และสัญญาระยะยาวเกี่ยวกับพลังงานสีเขียว ภาคส่วนองค์กรกำลังปรับพอร์ตการลงทุน: Shell ขายโรงไฟฟ้าก๊าซในสหรัฐฯ เป็นเงิน 715 ล้านดอลลาร์ ขณะที่ Enbridge ซื้อธุรกิจท่อ Tallgrass ในราคา 2.55 พันล้านดอลลาร์ ซึ่งแสดงถึงการเดิมพันในโครงสร้างพื้นฐานการขนส่งน้ำมัน
โลจิสติกส์และการขนส่ง: เรือบรรทุกน้ำมันเป็นจุดคับแคบใหม่
แม้จะมีปริมาณฟังก์ชันการส่งออกน้ำมันจากอ่าว แต่การขาดแคลนเรือเป็นอุปสรรคต่อการส่ง ส่งค่าเช่าจากเรือ VLCC ที่เดินทางจากตะวันออกกลางไปประเทศจีนได้สูงถึงเกือบ $800,000 ต่อวัน และการขนส่งจากอ่าวเม็กซิโกมายังเอเชียมีค่าใช้จ่าย $29.5 ล้านต่อเที่ยวบินโดยไม่รวมความเสี่ยงทางทหาร การเบี่ยงเบนของน้ำมันซาอุฯ ผ่านทะเลแดงและทะเลเมดิเตอร์เรเนียนทำให้เวลาการเดินทางเพิ่มขึ้น 30 วันและส่งผลต่อความพร้อมของเรือ ทำให้เกิดการขาดแคลนในหมู่ผู้ส่งออกทั้งหมด
สิ่งที่ผู้มีส่วนร่วมในตลาดพลังงานควรสังเกตในช่วงสุดสัปดาห์
- การยืนยันหรือการปฏิเสธใดๆ เกี่ยวกับข้อตกลงชั่วคราวสำหรับการขนส่งทางทะเลในช่องแคบฮอร์มุซ และปฏิกิริยาจากเตหะราน
- แถลงการณ์จากสมาคมต่อเยเมนหลังจากการควบคุมโมฮาและสถานการณ์ของท่าเทียบเรือยานบุ ซึ่งเป็นช่องทางอ้อมที่สำคัญที่สุดสำหรับน้ำมันซาอุฯ
- การไหลเข้าไปยังคลังเก็บก๊าซของยุโรป และสเปรด JKM- TTF เป็นตัวชี้วัดการแข่งขันสำหรับ LNG ในตลาดจุด
- สัญญาณจาก Fed และ ECB: การเข้มงวดของคำพูดสามารถทำให้การซื้อขายสินค้าเย็นลงได้ แม้ว่าจะไม่มีปัจจัยทางภูมิศาสตร์
- คำตัดสินจากหน่วยงานกำกับดูแลรัสเซียเกี่ยวกับข้อจำกัดการส่งออกและการนำเข้าน้ำมันก่อนฤดูกาลอบอุ่น
ข้อสรุปและความเสี่ยงสำหรับนักลงทุนและบริษัทในภาคพลังงาน
- น้ำมัน. ราคา $100 ยังคงเป็นระดับสนับสนุน; การเกิดความก้าวหน้าทางการทูตเกี่ยวกับฮอร์มุซอาจทำให้ราคา Brent ลดลงสู่ $85-90 ได้อย่างรวดเร็ว ในขณะที่การโจมตีใหม่ที่เรือบรรทุกอาจทำให้ราคาพุ่งขึ้นต่อไปที่ $115-120
- ผลิตภัณฑ์น้ำมันและโรงกลั่น. ผลิตภัณฑ์กลั่นน้ำมันที่เหนื่อยล้าเป็นส่วนที่มีความตึงเครียดมากที่สุด; ส่วนต่างสำหรับผู้ผลิตในพื้นที่ที่ไม่มีข้อขัดแย้งอยู่ที่ระดับสูงสุดในประวัติศาสตร์ ราคาขายปลีก — เป็นแหล่งของแรงกดดันทางการเมืองตั้งแต่สหรัฐอเมริกาจนถึงจีน
- ก๊าซ. ยุโรปเข้าสู่ฤดูหนาวด้วยปริมาณสต็อกที่ต่ำที่สุดในประวัติศาสตร์; TTF ที่มากกว่า €90-100 ในช่วงฤดูหนาวที่เย็นเป็นแบบพื้นฐาน ไม่ใช่แบบวิกฤต
- ถ่านหิน. ความต้องการที่เพิ่มขึ้นในเอเชียและยุโรปจะยังคงอยู่ต่อไปอย่างน้อยจนกว่าจะสามารถฟื้นบอร์ดก๊าซจากกาตาร์กลับมาได้
- พลังงานหมุนเวียนและไฟฟ้า. การลงทุนในพลังงานแสงอาทิตย์และลม และการเก็บข้อมูล เร็วขึ้น แต่ความเสถียรของระบบพลังงานในระยะสั้นยังคงขึ้นอยู่กับก๊าซและถ่านหิน
ผลสัปดาห์สำหรับอุตสาหกรรมน้ำมันและพลังงานทั่วโลก: ตลาดได้รับสัญญาณการเจรจาทางการทูตในวิกฤตฮอร์มุซเป็นครั้งแรกในรอบหลายเดือน แต่สัญญาณทางกายภาพ — ตั้งแต่ดีเซลที่มีราคาสูงสุดไปจนถึงการผลิตซาอุดีอาระเบียที่ต่ำที่สุดตั้งแต่ปี 1990 — ชี้ให้เห็นว่าการขาดแคลนจะกำหนดราคาน้ำมัน ก๊าซ และไฟฟ้าในอีกหลายสัปดาห์ต่อจากนี้ ผู้เข้าร่วมตลาดพลังงานควรให้ความสำคัญกับการวางแผนเชิงกลยุทธ์ การกระจายโลจิสติกส์ และระเบียบวินัยในการป้องกันความเสี่ยงอย่างยิ่ง